تكاليف الاستحواذات تسبق عوائدها
يحمل التوسع عبر الاستحواذات بطبيعته تكاليف تسبق تحقيق كامل العوائد المرتقبة. فتملك شركات وأساطيل جديدة يرفع حجم الاستثمارات والالتزامات التمويلية، وما يرتبط بها من مصروفات الفوائد والاستهلاك، بينما تحتاج بعض الحفارات المستحوذ عليها إلى فترات لإعادة الانتشار أو التأهيل أو بدء تنفيذ عقود جديدة. وخلال هذه المرحلة، تدخل التكاليف في النتائج المالية قبل أن تصل جميع الحفارات إلى مستويات التشغيل المستهدفة وتبدأ بالمساهمة الكاملة في الإيرادات والأرباح.
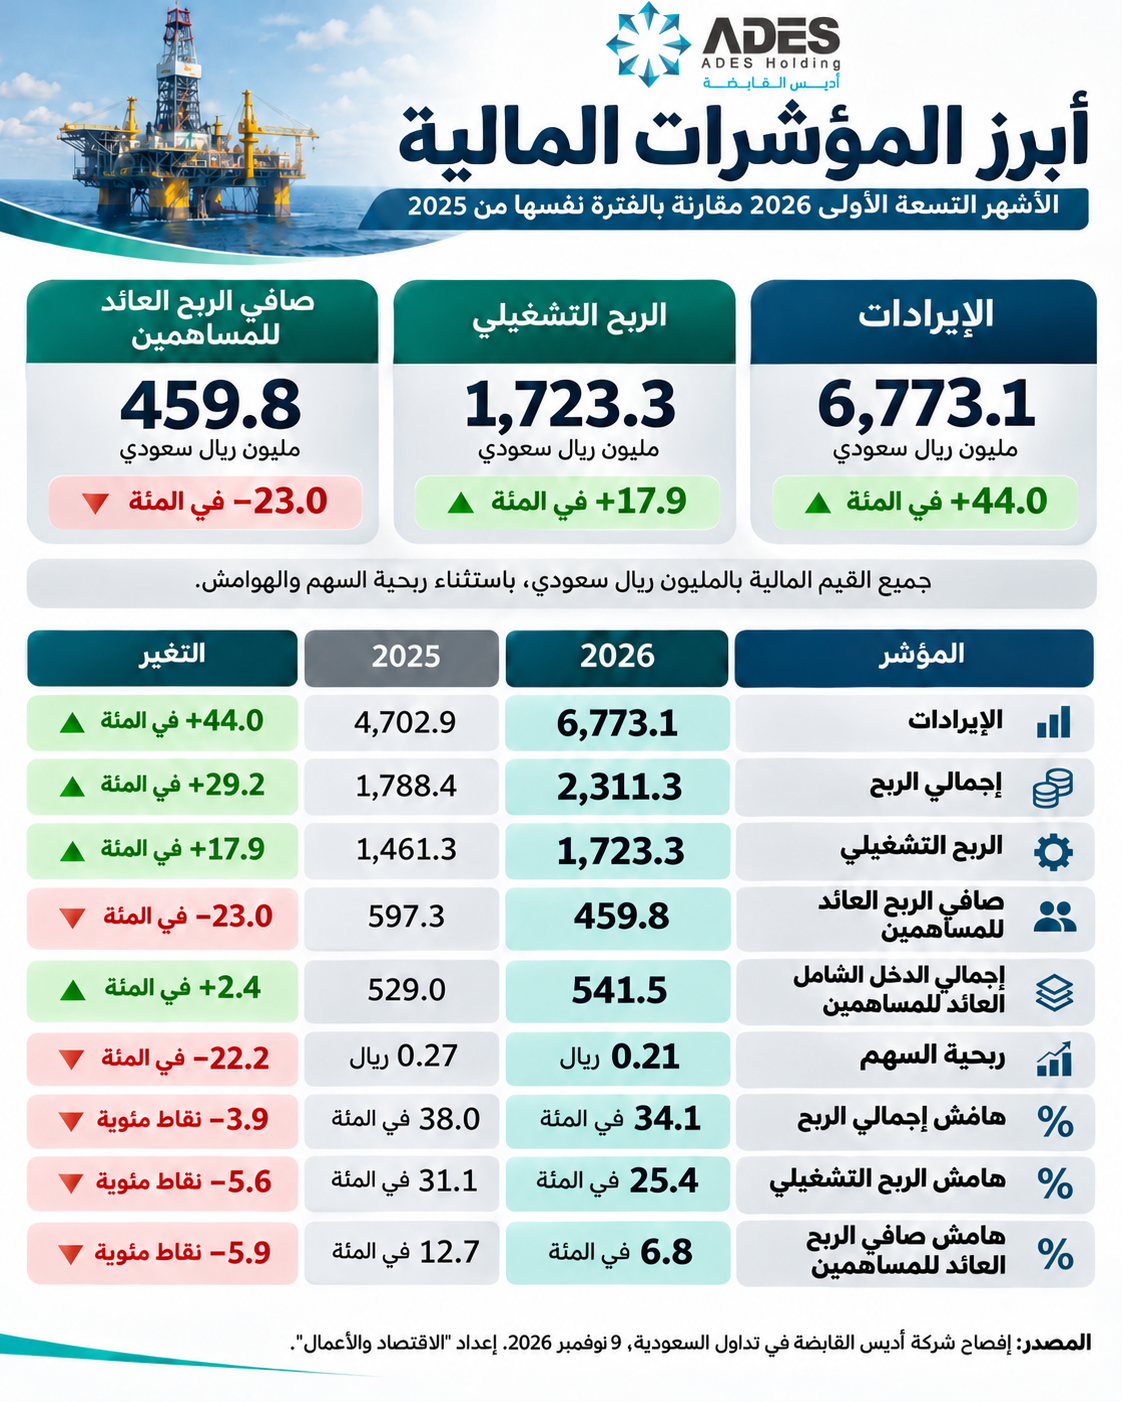
وتبرز هذه المعادلة في نتائج "أديس". فرغم ارتفاع إجمالي الربح بنسبة 29.2 في المئة إلى 2.31 مليار ريال، وزيادة الربح التشغيلي بنسبة 17.9 في المئة إلى 1.72 مليار ريال، تراجع هامش الربح الإجمالي من نحو 38 إلى 34.1 في المئة، والهامش التشغيلي من 31.1 إلى 25.4 في المئة. أما هامش صافي الربح العائد للمساهمين فانخفض من 12.7 إلى 6.8 في المئة.
ويعكس هذا التراجع، وفق إفصاح الشركة، دخول عمليات "شيلف دريلنج" ذات الهوامش الأقل ضمن النتائج المجمعة، إلى جانب تعليق بعض العمليات بصورة مؤقتة نتيجة الظروف الإقليمية، وارتفاع مصروفات الاستهلاك والفوائد والتأمين غير المتكررة. وقد عوضت مكاسب غير متكررة مرتبطة بالاستحواذ على "سايبم" جزءاً من هذه الضغوط.
وهنا يبرز التمييز بين التكاليف الانتقالية المصاحبة لدمج الاستحواذات وتشغيل الحفارات الجديدة، والتغيرات الهيكلية الناتجة عن اختلاف ربحية الأنشطة المستحوذ عليها. فاستئناف تشغيل الحفارات وبدء تنفيذ العقود الجديدة من شأنهما زيادة مساهمة الأسطول في الإيرادات والتدفقات النقدية، بينما يتطلب تحسين الهوامش على المدى الأطول رفع إنتاجية العمليات وإدارة تكاليف التشغيل والتمويل.
الربع الثالث يكشف استمرار الضغوط
وتكشف نتائج الربع الثالث استمرار هذا الاتجاه، إذ ارتفعت الإيرادات بنسبة 34.8 في المئة إلى 2.23 مليار ريال، في حين تراجع صافي الربح العائد للمساهمين بنسبة 55.8 في المئة إلى 94.9 مليون ريال. وعلى أساس فصلي، زادت الإيرادات بنسبة 3.5 في المئة مقارنة بالربع الثاني، مدعومة باستئناف عمليات كانت معلقة في قطر وبدء تشغيل حفارات في إندونيسيا والكاميرون وقطر ومصر، لكن صافي الربح تراجع بنسبة 26.2 في المئة.
وتشير هذه التطورات إلى أن الشركة بدأت تجني إيرادات إضافية من توسعها الدولي، فيما استمرت بعض التكاليف المرتبطة بالاستحواذات والظروف التشغيلية تضغط على الربحية. كما أن مساهمة أنشطة "سايبم" بقيت محدودة خلال الأشهر التسعة الأولى، نظراً إلى إتمام الاستحواذ في أواخر الربع الثالث، ما يرجح ظهور مساهمة أوسع لهذه الأنشطة في الإيرادات خلال الفترات المقبلة.
العقود الدولية تدعم النمو المرتقب
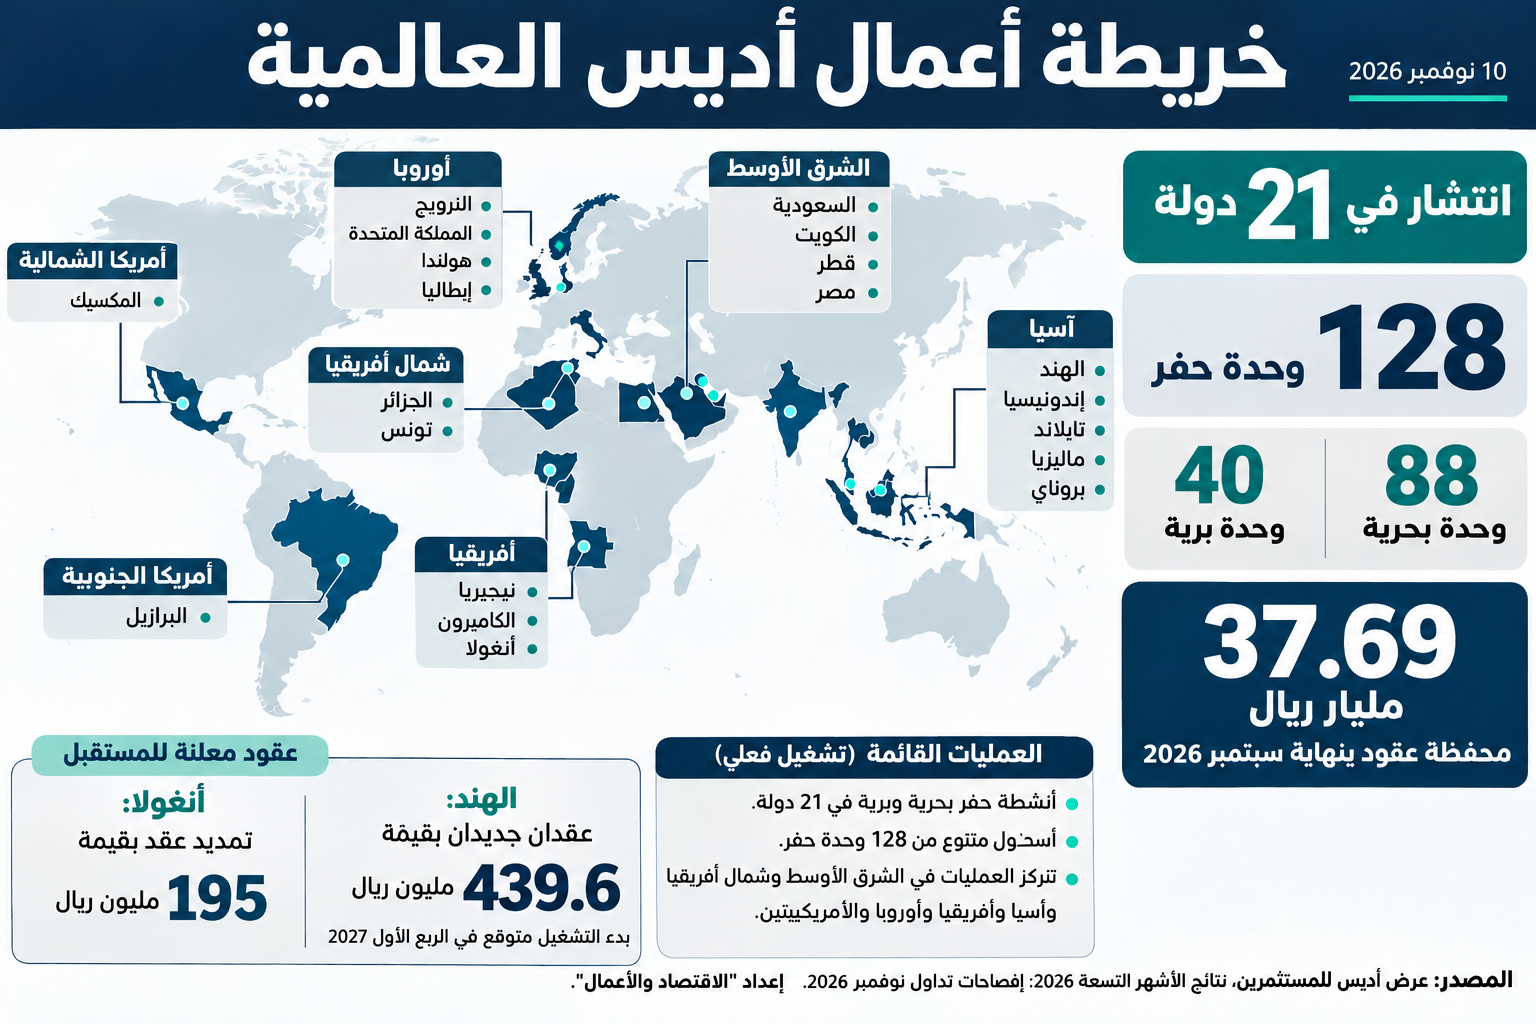
وتوفر العقود الدولية الجديدة مؤشرات إيجابية لمسار الشركة. فقد عززت "أديس" حضورها في الهند عبر الفوز بعقود متعددة السنوات لتشغيل منصتين بحريتين لصالح شركة النفط والغاز الطبيعي الهندية "ONGC"، إلى جانب توسع عملياتها في أسواق أخرى، من بينها نيجيريا وبحر الشمال. وتسهم هذه العقود في دعم الإيرادات المستقبلية، وتوفير فرص إضافية لتشغيل الأسطول المستحوذ عليه وتحسين العائد على الاستثمارات.
المديونية والإنفاق الرأسمالي
ارتفع صافي مديونية الشركة إلى نحو 19.7 مليار ريال بنهاية سبتمبر 2026، مقابل نحو 17.8 مليار ريال في نهاية العام الماضي، فيما زادت التدفقات النقدية التشغيلية قبل تغيرات رأس المال العامل إلى نحو 2.9 مليار ريال. وتعكس هذه المؤشرات قدرة الشركة على تنمية التدفقات المرتبطة بأعمالها، بالتوازي مع ارتفاع متطلبات التمويل والاستثمار.
يمكن القول أن "أديس" دخلت مرحلة تختلف عن مرحلة بناء حضورها العالمي عبر الاستحواذات. فبعد التوسع الكبير في الأسطول والأسواق والعقود، يتزايد التركيز على تحويل هذا النمو إلى أرباح وتدفقات نقدية أعلى، مستفيدة من بدء تشغيل الحفارات الجديدة واستقرار العمليات ودمج الشركات المستحوذ عليها.
وتوفر قاعدة أعمالها الدولية المتنامية والعقود طويلة الأجل مقومات إيجابية لهذه المرحلة، فيما ستشكل سرعة تشغيل الأسطول وتحسين عوائده وضبط تكاليف التمويل العوامل الرئيسية في تحديد وتيرة تعافي الهوامش ونمو الأرباح.