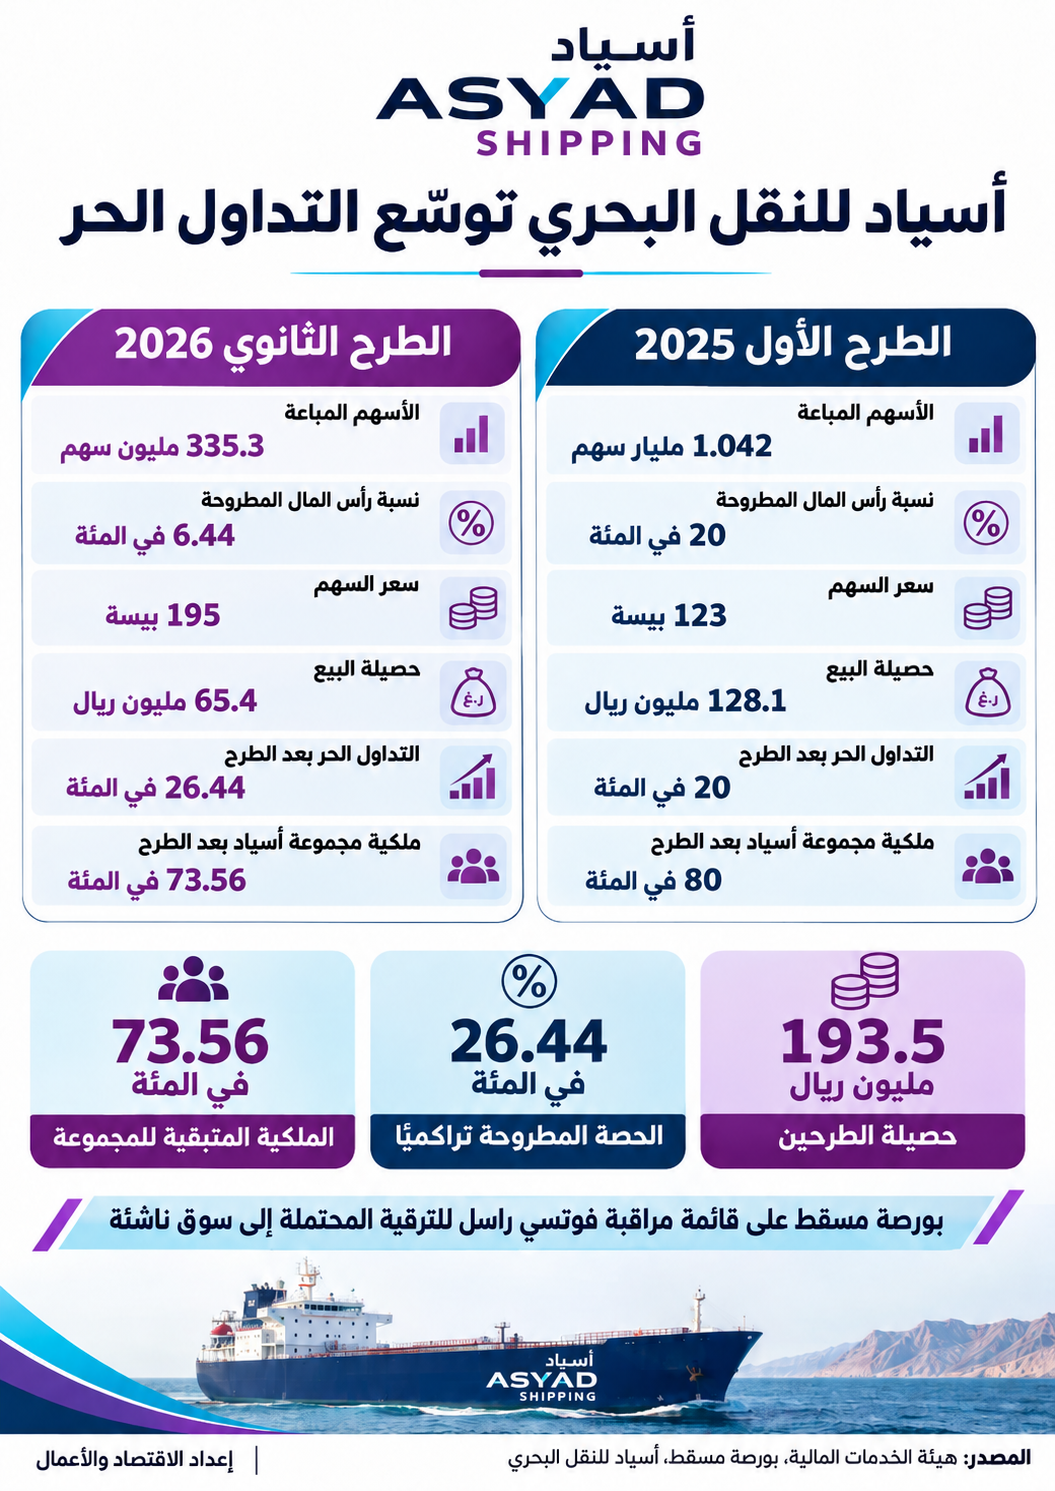
وافقت هيئة الخدمات المالية العُمانية في 5 نوفمبر على نتائج تخصيص 335.3 مليون سهم من أسياد للنقل البحري، بسعر 195 بيسة للسهم. وشملت العملية بيع نحو 260.4 مليون سهم لمستثمرين مؤسسيين من خلال بناء سجل أوامر مسرّعة، إلى جانب 74.9 مليون سهم للمستثمرين الأفراد، بعد زيادة حجم الشريحة المخصصة لهم بنسبة 15 في المئة استجابة للطلب.
وبلغت طلبات اكتتاب الأفراد نحو 194.3 مليون سهم، بقيمة 37.9 مليون ريال، من خلال 11,205 طلبات، لتصل تغطية الشريحة إلى 2.6 مرة بعد زيادة حجمها.
ويمثل الطرح الجديد المرحلة الثانية من تخارج مجموعة أسياد الجزئي من الشركة، بعد طرح 20 في المئة من أسهمها وإدراجها في بورصة مسقط في مارس 2025، مقابل 128.1 مليون ريال. وبذلك ترتفع الحصة التي باعتها المجموعة في العمليتين إلى نحو 26.44 في المئة، بإجمالي حصيلة يبلغ نحو 193.5 مليون ريال، أو 503 ملايين دولار، مع احتفاظها بحصة مسيطرة تقارب 73.56 في المئة.
واللافت أن سعر الطرح الجديد يزيد بنحو 58.5 في المئة على سعر الاكتتاب الأول البالغ 123 بيسة، ما يعكس ارتفاع تقييم الشركة منذ إدراجها. كما تستفيد المجموعة من هذا التحسن في تحويل جزء إضافي من ملكيتها إلى سيولة، دون التأثير في قدرتها على التحكم بالتوجهات الاستراتيجية للشركة.
الترقية المرتقبة تعزز أهمية الطرح
تأتي العملية في توقيت يرتبط بالتحول الذي تشهده بورصة مسقط. ففي 6 أكتوبر الماضي، أعلنت "فوتسي راسل" إدراج عُمان على قائمة المراقبة للترقية المحتملة إلى سوق ناشئة ثانوية، بعدما استوفت معايير جودة السوق والحد الأدنى للقيمة السوقية القابلة للاستثمار وعدد الأوراق المالية المؤهلة. ومن المنتظر أن تصدر المؤسسة تحديثها المقبل في أبريل 2027.
وتعزز زيادة الأسهم الحرة في أسياد قابلية الاستثمار في الشركة، وتوفر للمؤسسات المحلية والأجنبية حجماً أكبر من الأسهم المتاحة، وهو عنصر يدخل في تقييم أهلية الأوراق المالية وأوزانها ضمن المؤشرات الدولية. كما تستجيب العملية لمتطلبات هيئة الخدمات المالية المتعلقة بالحد الأدنى للتداول الحر، بعدما أُدرجت الشركة في عام 2025 بحصة مطروحة بلغت 20 في المئة.
وتبرز المكاسب المحتملة للسوق من تقديرات الرئيس التنفيذي لبورصة مسقط هيثم السالمي، الذي أشار إلى أن الترقية قد تستقطب استثمارات بنحو 175 مليون ريال، أي نحو 455 مليون دولار، تدخل السوق على مراحل وفق أوزان الشركات العُمانية في المؤشرات ذات الصلة.
أداء مالي يدعم جاذبية الشركة
يتزامن الطرح مع تحسن ملحوظ في النتائج المالية لأسياد للنقل البحري. فقد ارتفعت إيرادات الشركة خلال الأشهر التسعة الأولى من 2026 بنسبة 10 في المئة إلى 277.4 مليون ريال، فيما قفز صافي الربح بنسبة 107 في المئة إلى 67.7 مليون ريال، مستفيداً من تحسن أسعار الشحن ومساهمة السفن الجديدة في النشاط التشغيلي.
وتدعم هذه النتائج جاذبية الشركة أمام المستثمرين، إلى جانب تنوع أنشطتها بين نقل النفط الخام والغاز والمنتجات النفطية والبضائع السائبة والحاويات.
التخارج الحكومي وتطوير السوق
على المستوى الاقتصادي، تقدم تجربة أسياد نموذجاً لسياسة جهاز الاستثمار العُماني في طرح حصص من الشركات التابعة له، بما يوسع مشاركة المستثمرين في ملكيتها، ويوفر موارد مالية قابلة لإعادة التوظيف في مشاريع واستثمارات أخرى. وتختلف هذه الحصيلة عن التمويل الجديد للشركة، لأن العملية تتعلق ببيع أسهم قائمة تعود ملكيتها إلى مجموعة أسياد.
وتمثل عملية أسياد خطوة تجمع بين تحقيق عوائد من الاستثمارات الحكومية وتوسيع قاعدة المساهمين وتعزيز جاهزية السوق لاستقطاب رؤوس أموال دولية.