البث الرياضي والمحتوى يقودان النمو
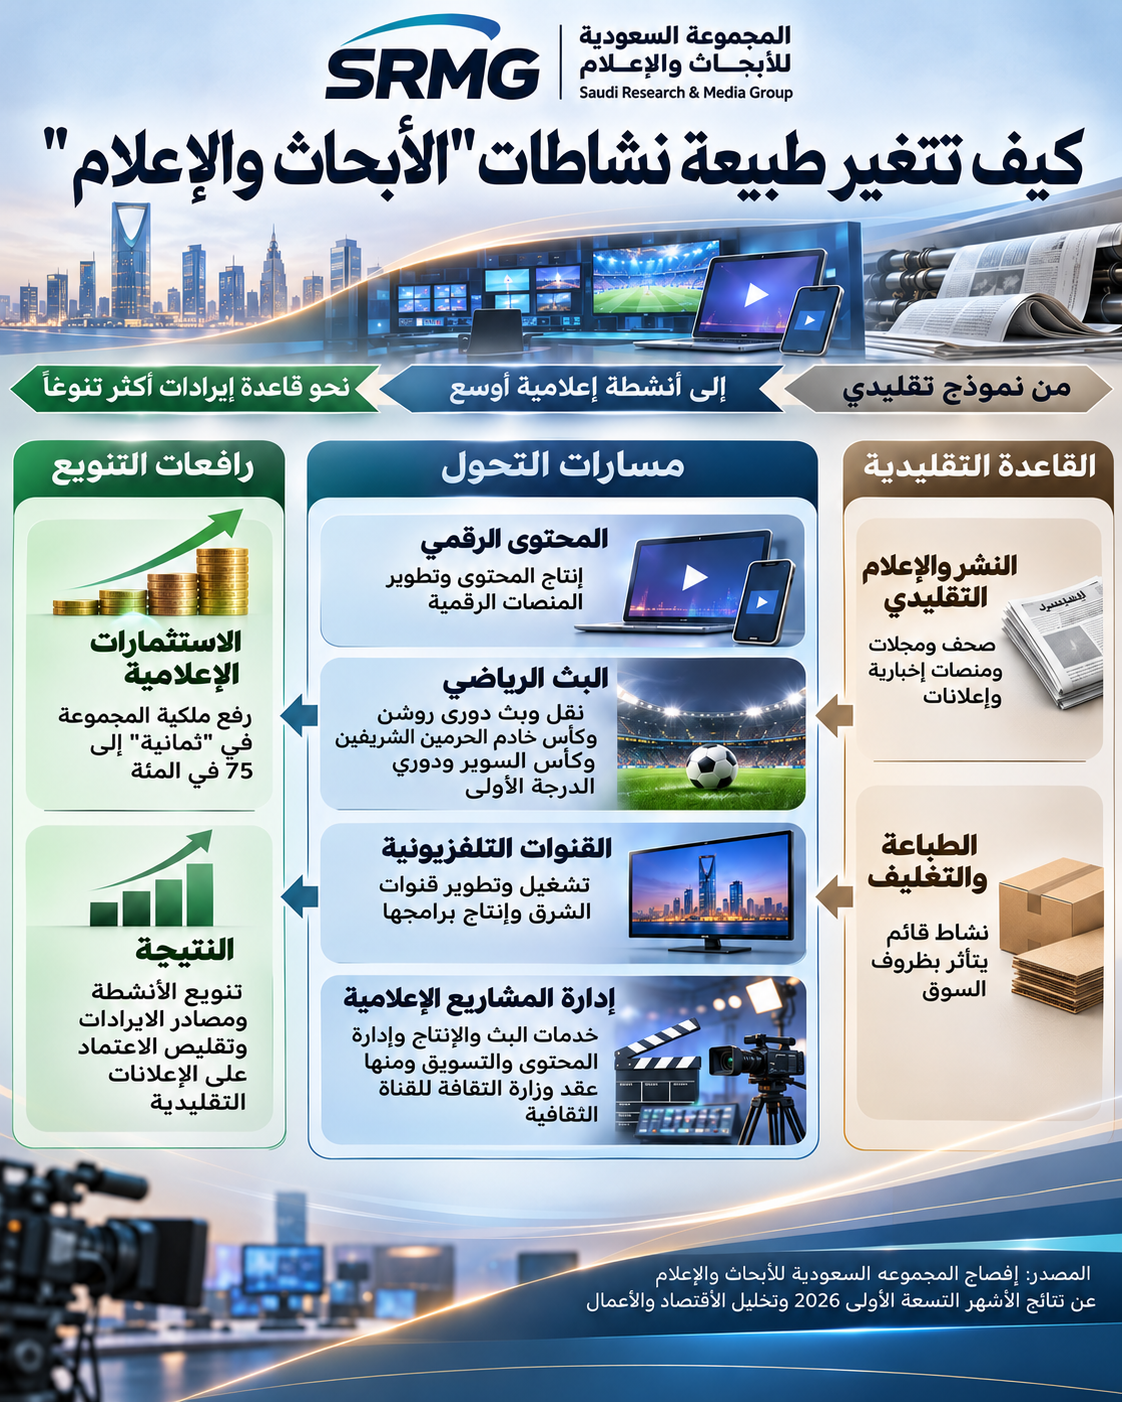
جاء نمو الإيرادات مدفوعاً بصورة رئيسية بقطاع النشر والمحتوى المرئي والرقمي، ولا سيما مشاريع نقل وبث دوري روشن السعودي، وكأس خادم الحرمين الشريفين، وكأس السوبر السعودي، ودوري الدرجة الأولى. كما ساهم عقد وزارة الثقافة لتشغيل خدمات البث الفضائي والرقمي وإدارة وإنتاج المحتوى الإعلامي والتسويق للقناة الثقافية في دعم الإيرادات.
وتقوي هذه المشاريع حضور المجموعة في مجالات تتوسع فيها الاستثمارات السعودية، وتوفر فرصاً لتنويع قاعدة العملاء والإيرادات عبر العقود مع الجهات الحكومية والمؤسسات الرياضية، إلى جانب أنشطتها الإعلامية القائمة.
وفي سياق هذا التحول، جاءت زيادة ملكية المجموعة في شركة "ثمانية للنشر والتوزيع" إلى 75 في المئة، في خطوة تعزز حضورها في الإعلام الرقمي والبث الرياضي، وترفع حصتها في النتائج والعوائد المستقبلية للشركة. كما توسع هذه الاستثمارات مجالات عمل المجموعة وتقلل اعتماد نمو إيراداتها على الأنشطة الإعلانية التقليدية.
تكاليف التحول تسبق نمو العوائد
في مقابل نمو الإيرادات، انخفض إجمالي ربح المجموعة بنسبة 31 في المئة إلى نحو 279 مليون ريال خلال الأشهر التسعة، مقارنة بنحو 404 ملايين ريال قبل عام، وتراجع هامش إجمالي الربح من 20.2 إلى 12.7 في المئة.
وسجلت المجموعة خسارة تشغيلية بلغت 6.3 ملايين ريال، مقابل ربح تشغيلي قدره 31.4 مليون ريال، فيما ارتفع صافي الخسارة العائد للمساهمين إلى 34.9 مليون ريال، مقارنة بخسارة قدرها 9.2 ملايين ريال.
وعزت المجموعة هذا التراجع بصورة رئيسية إلى ارتفاع مصروفات الإهلاك والإطفاء المرتبطة بانتقال قنوات الشرق الى السعودية وبدء عملياتها التشغيلية من مركز الملك عبدالله المالي في الرياض، إضافة إلى تكاليف مشاريع البث الرياضي وارتفاع مصروفات التسويق والتمويل.
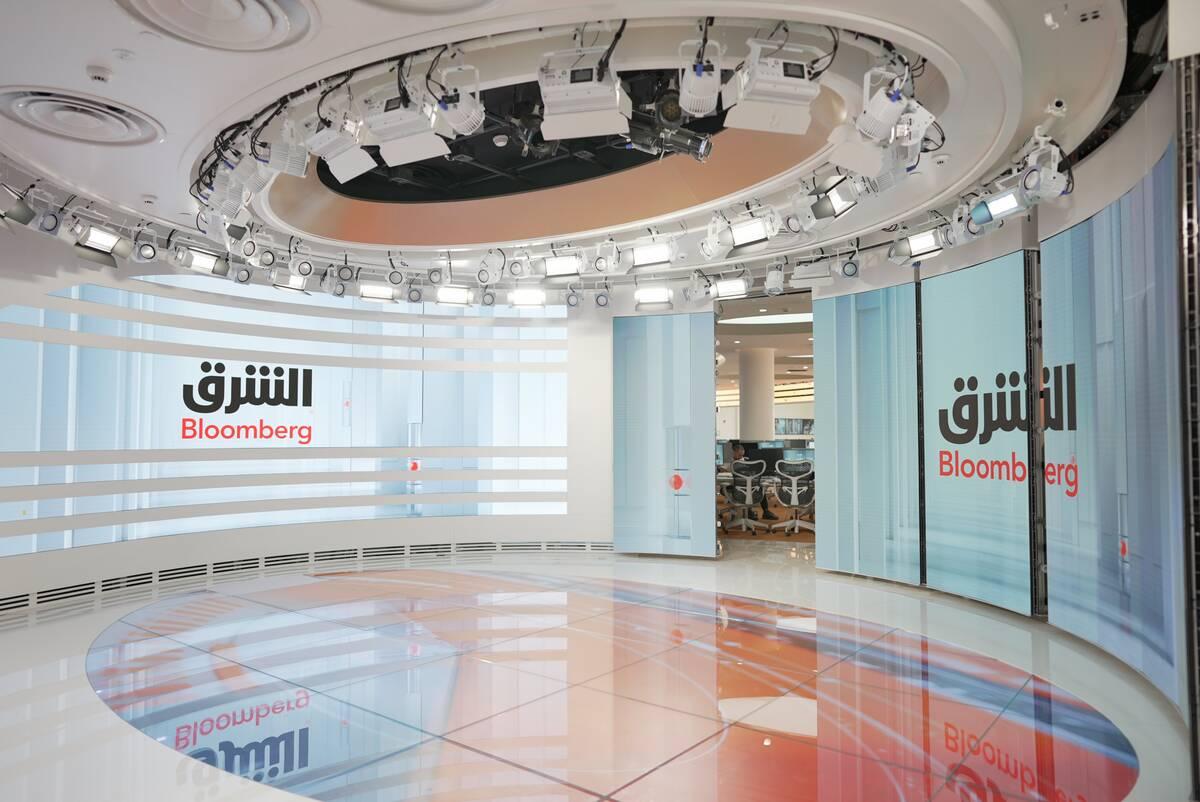
وتوضح هذه التطورات طبيعة المرحلة الحالية من تحول المجموعة، إذ يتطلب توسيع أنشطة البث والمحتوى استثمارات في البنية التقنية وقدرات الإنتاج والتشغيل، فيما يرتبط تحسن العوائد بزيادة حجم الأعمال والاستفادة من القدرات التشغيلية الجديدة.
الربع الثالث يتأثر بتكاليف التوسع وتباطؤ الإعلانات
برز أثر هذه المتغيرات في الربع الثالث، عندما تراجعت الإيرادات بنسبة 2.4 في المئة على أساس سنوي إلى 654.6 مليون ريال، وبنسبة 14.5 في المئة مقارنة بالربع الثاني.
وانخفض إجمالي الربح إلى 3.35 ملايين ريال، مقابل 98.2 مليون ريال قبل عام، وتراجع هامشه إلى نحو 0.5 في المئة، فيما سجلت المجموعة خسارة صافية قدرها 69.6 مليون ريال، بعدما حققت ربحاً بنحو 34.8 مليون ريال خلال النصف الأول.
وجاء ذلك بالتزامن مع تباطؤ الطلب الإعلاني وإلغاء أو تأجيل مشاريع وفعاليات نتيجة تداعيات حرب إيران، إلى جانب انخفاض أعمال الطباعة والتغليف. وهو ما أبرز التباين بين نمو الأنشطة الجديدة وتأثر الأعمال التقليدية بظروف السوق.
كما تضمنت نتائج الأشهر التسعة دخلاً بقيمة 31.35 مليون ريال ناتجاً عن تحويل قروض إلى حقوق ملكية في قطاع الطباعة والتغليف، إضافة إلى إيرادات أخرى مرتبطة بممكنات حصلت عليها المجموعة لدعم تطوير المنظومة الإعلامية المحلية.
تنويع الأعمال يفتح مرحلة جديدة للنمو
تدخل المجموعة المرحلة المقبلة بقاعدة إيرادات أكثر تنوعاً وحضور متنامٍ في قطاعات البث الرياضي والمحتوى الرقمي والخدمات الإعلامية. وتتمثل الفرصة الأساسية في تحويل هذا الحضور إلى نمو مستدام في الأرباح، عبر زيادة الاستفادة من الاستثمارات المنفذة وتحسين هوامش المشاريع الجديدة.
وتدخل المجموعة المرحلة المقبلة مدعومة بقاعدة أعمال أكثر تنوعاً وحضور متنامٍ في قطاعات البث الرياضي والمحتوى الرقمي والخدمات الإعلامية. وهذا ما يوفر لها فرصاً جديدة للنمو ويساعد على تعزيز مكانتها في السوق السعودية. ومع تقدم هذا التحول، يبرز تحسين هوامش الربحية وزيادة العوائد من الاستثمارات القائمة بوصفهما محورين أساسيين للمرحلة المقبلة، بما يتيح للمجموعة ترجمة توسع أنشطتها ومصادر إيراداتها إلى نمو مستدام في الأرباح.