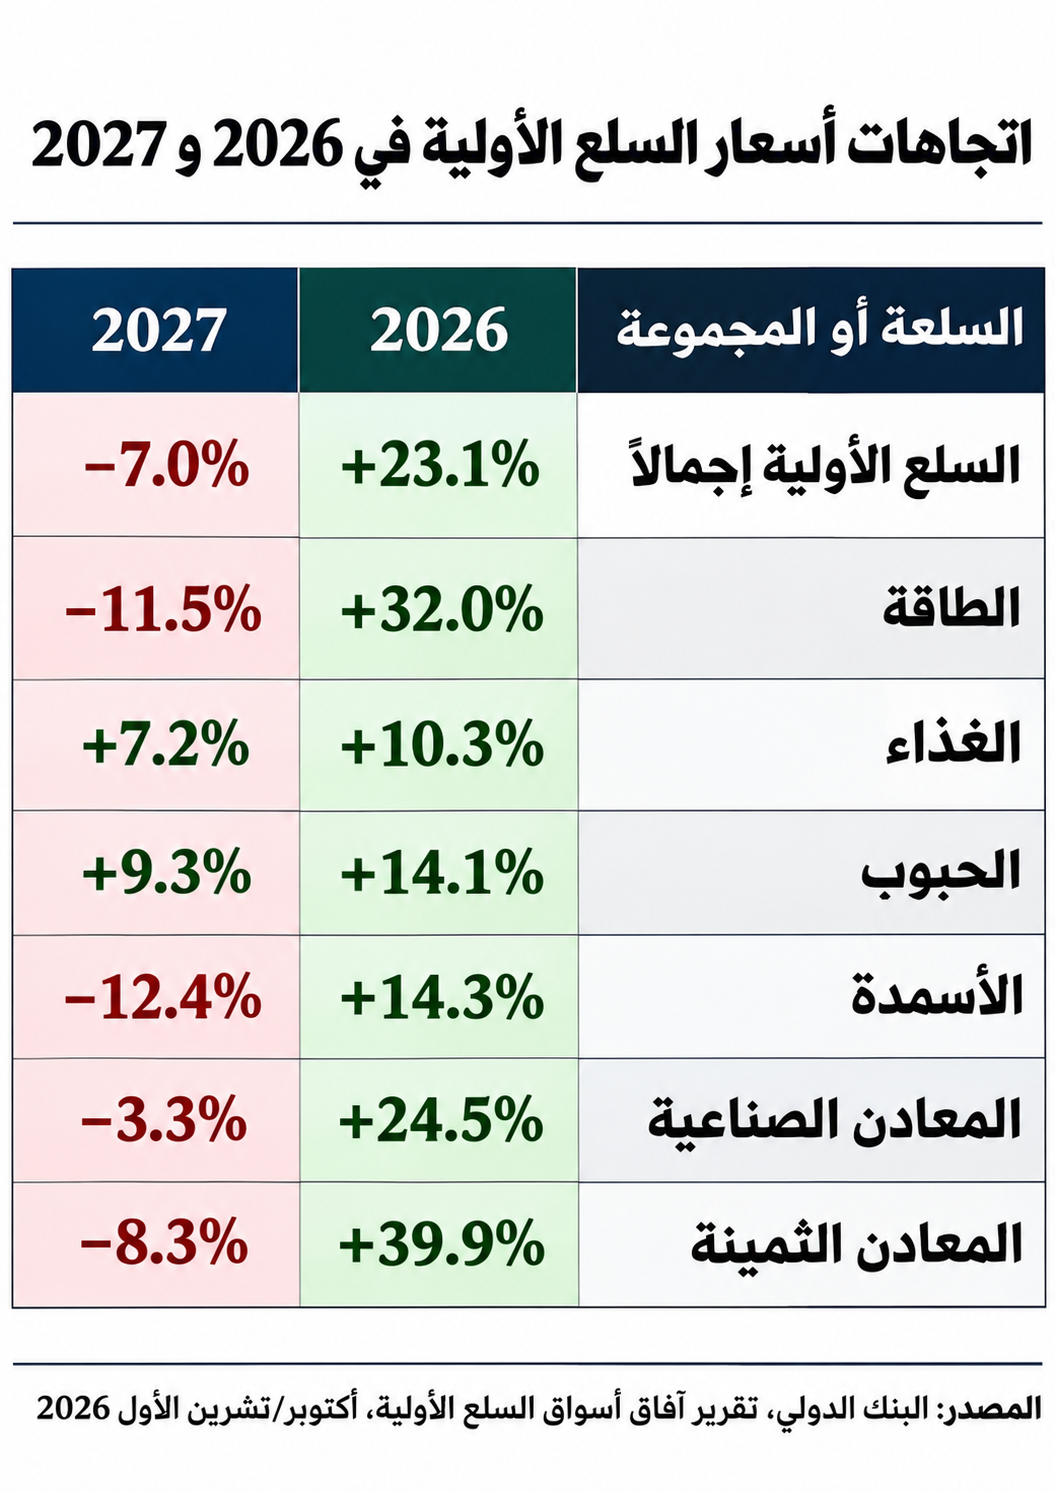
يتوقع البنك الدولي ارتفاع أسعار الطاقة بنسبة 32 في المئة خلال 2026، ليبلغ متوسط سعر خام برنت 91 دولاراً للبرميل، مقارنة مع 69 دولاراً في 2025، قبل تراجعه إلى 79 دولاراً في 2027.
ويعكس الارتفاع اضطرابات الإمدادات الناجمة عن حرب إيران، التي يُتوقع أن تؤدي إلى انخفاض الإنتاج العالمي من النفط بنسبة 5.2 في المئة خلال 2026. ويتزامن ذلك مع تراجع الاستهلاك بنسبة 2.5 في المئة، في ثالث أكبر انكماش سنوي مسجل، نتيجة ارتفاع الأسعار وتعطل أنشطة صناعية وبتروكيماوية، والتوسع في استخدام الكهرباء بديلاً من النفط، خصوصاً في الصين.
وامتدت الاضطرابات إلى المصافي ومسارات الشحن والبنية التحتية للطاقة في الخليج، ما أدى إلى اختناقات في إمدادات المنتجات المكررة والغاز الطبيعي المسال. ورغم انكماش الطلب، يرجح التقرير استمرار السحب من المخزونات النفطية لتعويض نقص المعروض، ما يبقي الأسواق عرضة لارتفاعات جديدة.
لماذا يستمر غلاء الغذاء؟
بينما يرجح البنك انخفاض أسعار الطاقة بنسبة 11.5 في المئة خلال 2027، يتوقع استمرار ارتفاع الغذاء نتيجة اضطرابات التجارة والإنتاج الزراعي والتكاليف المتراكمة خلال الأزمة.
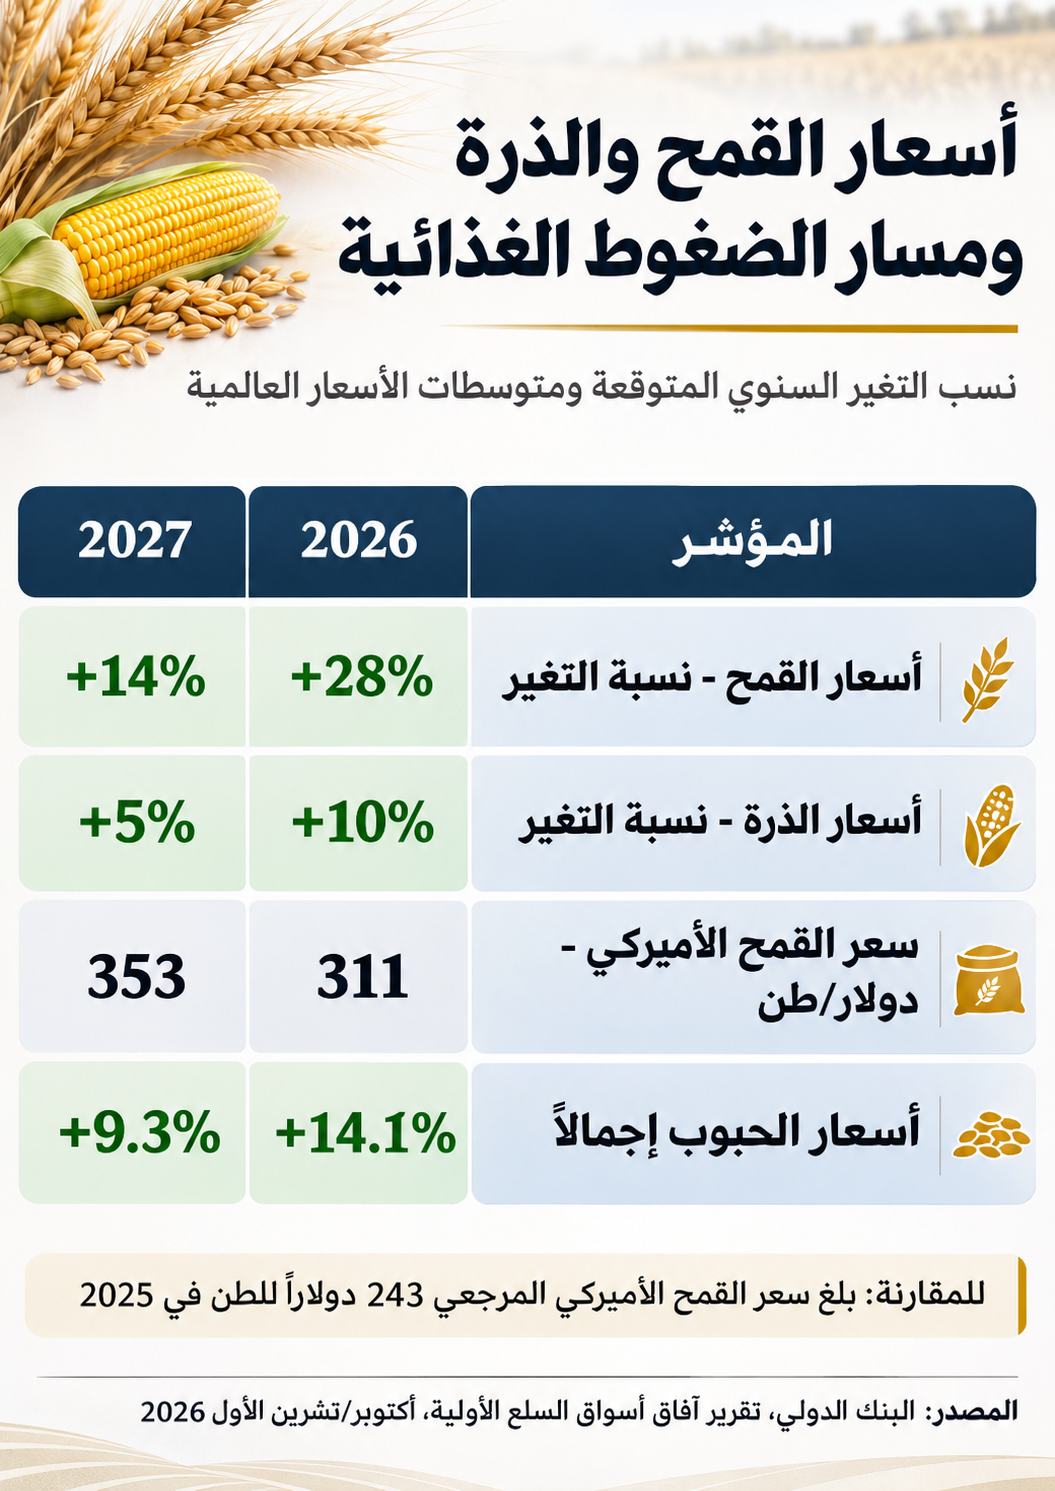
وتبرز الحبوب بين أبرز مصادر الضغط، إذ يُتوقع ارتفاع أسعار القمح بنسبة 28 في المئة في عام 2026 و14 في المئة إضافية في عام 2027، ليرتفع متوسط السعر المرجعي للقمح الأميركي من 243 دولاراً للطن في عام 2025 إلى 353 دولاراً في عام 2027. كما يُتوقع ارتفاع أسعار الذرة بنحو 10 في المئة و5 في المئة على التوالي.
وتعكس هذه التوقعات اضطراب شحنات الحبوب عبر البحر الأسود، وتأثير ظاهرة "إل نينيو" على المحاصيل، وارتفاع تكاليف الطاقة والأسمدة، وزيادة استخدام بعض المنتجات الزراعية في إنتاج الوقود الحيوي.
والمفارقة أن البنك يتوقع ارتفاع أسعار الأسمدة بنحو 14 في المئة خلال عام 2026، ثم تراجعها في عام 2027 إلى مستويات قريبة من عام 2025، بينما يستمر غلاء الغذاء. ويعود ذلك إلى استمرار اختلالات الإنتاج والتجارة والمناخ، والفارق الزمني بين انخفاض تكاليف المدخلات وانعكاسه على أسعار المحاصيل.
ترابط الأسواق يوسع الصدمات
يكشف التقرير أن نحو ثلث تقلبات أسعار السلع الأولية يرتبط بصدمات تنتقل من أسواق سلع أخرى، وفق دراسة شملت 15 سلعة خلال الفترة 2006–2026، فيما يعود الثلثان إلى عوامل خاصة بكل سلعة.
وتبرز أسواق الغذاء والمعادن الصناعية بين أبرز مصادر انتقال التقلبات، مع ازدياد دور النفط بعد اندلاع حرب إيران. ويوضح ذلك كيف تنتقل اضطرابات الطاقة والتجارة إلى قطاعات الزراعة والصناعة، فتزيد الضغوط السعرية وتصعّب احتواءها.
تداعيات متفاوتة عربياً
تحمل هذه التطورات نتائج متباينة على الاقتصادات العربية. فقد تستفيد الدول المصدرة للنفط والغاز من ارتفاع الإيرادات، لكن مكاسبها تتوقف على مستويات الإنتاج وقدرة المنشآت ومسارات الشحن على العمل بصورة طبيعية.
في المقابل، تواجه الاقتصادات المستوردة للطاقة والغذاء ضغوطاً على فاتورة الواردات والتضخم والموازنات، خصوصاً الدول التي تدعم الخبز والسلع الأساسية. أما الدول المصدرة للطاقة والمستوردة للغذاء، فتجمع بين مكاسب الإيرادات النفطية وزيادة أعباء الاستيراد.
ويتفاوت انتقال ارتفاع الأسعار العالمية إلى المستهلكين محلياً وفق أسعار الصرف وتكاليف التوزيع وسياسات الدعم والضرائب، ما يجعل أثر الأزمة مختلفاً بين الاقتصادات.
مخاطر عام 2027
يحذر البنك الدولي من أن تصاعد اضطرابات الطاقة والحبوب والظواهر المناخية قد يرفع متوسط برنت إلى 105 دولارات للبرميل في عام 2027، ويدفع أسعار الغذاء إلى مستويات أعلى بنسبة 12 في المئة من توقعاته الأساسية، متخطية مستويات أزمة عام 2022.
ولمواجهة التداعيات، أتاح البنك موارد تمويلية تتراوح بين 50 و 60 مليار دولار عبر أدواته القائمة، بينها 25 مليار دولار من التمويل المرتب مسبقاً، لدعم الحماية الاجتماعية وتوفير السيولة.
وتشير التوقعات إلى أن انخفاض أسعار الطاقة قد يخفف الضغوط على الاقتصاد العالمي في عام 2027، بينما يستمر غلاء الغذاء في استنزاف القدرة الشرائية والموارد المالية للدول المستوردة. وهو ما يعزز الحاجة إلى تنويع مصادر الاستيراد، وتقوية المخزونات الاستراتيجية، وتوجيه الدعم إلى الفئات الأكثر تأثراً، لضمان قدرة الاقتصادات على التعامل مع صدمات قد تستمر تداعياتها بعد انحسار اضطرابات الطاقة.