من بناء الشركات إلى تحقيق القيمة
تعطي هذه الصفقة مثالاً على نموذج أجيليتي الاستثماري القائم على الاستحواذ على شركات تمتلك إمكانات للنمو، وتطوير أعمالها وتوسيع انتشارها، ثم التخارج منها عندما تتوافر فرصة مناسبة لتحقيق القيمة وإعادة توظيف رأس المال.
فقد بدأت أجيليتي استثمارها في ترايستار عام 2003 بنحو 7 ملايين دولار، عندما كانت الشركة تحقق إيرادات سنوية تبلغ 13.5 مليون دولار. وتطورت لاحقاً إلى مجموعة تعمل في أكثر من 30 دولة، بإيرادات سنوية تقارب 1.4 مليار دولار وأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء بنحو 257 مليون دولار.
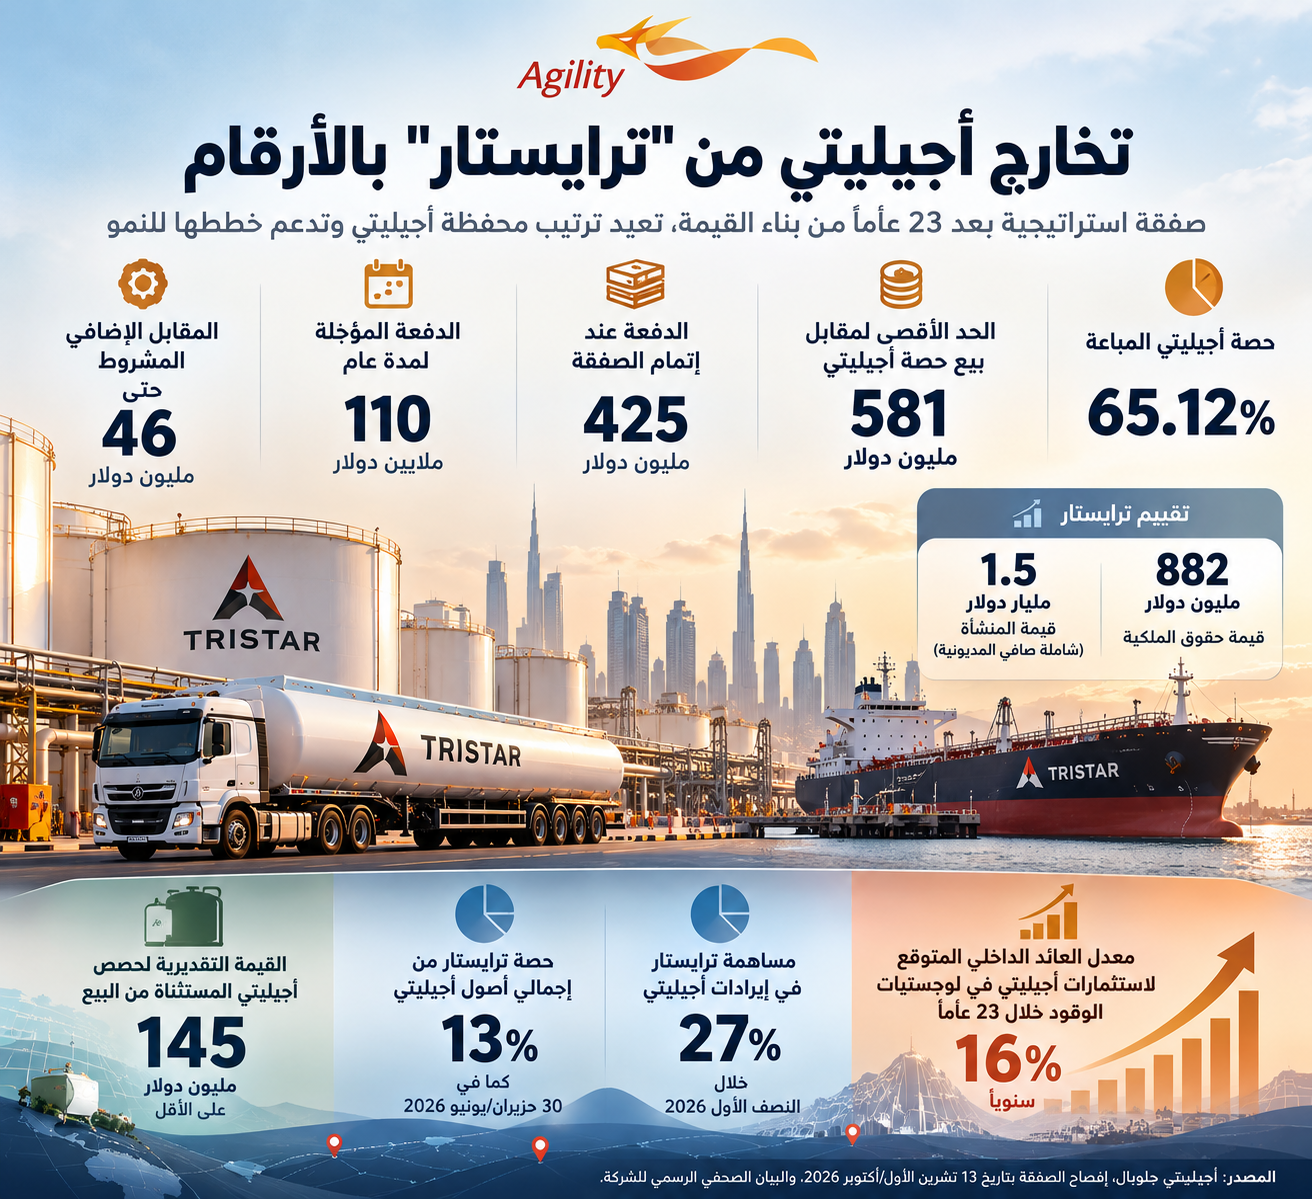
وبحسب أجيليتي، يُتوقع أن تتجاوز القيمة المتحققة من استثماراتها في قطاع لوجستيات الوقود مليار دولار، بمعدل عائد داخلي يقارب 16 في المئة سنوياً على مدى 23 عاماً.
وهذا ثاني تخارج استراتيجي كبير للمجموعة بعد بيع أعمال الخدمات اللوجستية العالمية المتكاملة إلى "دي إس في" الدنماركية عام 2021، ما يعكس قدرتها على بناء أعمال كبيرة وتحويل نموها إلى عوائد استثمارية.
وفي تعليقه على الصفقة، أكد طارق سلطان، رئيس مجلس إدارة أجيليتي جلوبال، أنها تعكس فعالية نموذج المجموعة في تحديد الشركات الواعدة وتوفير رأس المال طويل الأجل والحوكمة اللازمة لتوسيع أعمالها، ثم تحقيق القيمة للمساهمين عند التخارج. وأشار إلى أن بيع ترايستار، بعد صفقة "دي إس في"، يبرهن على قدرة أجيليتي على تكرار هذا النموذج.
إعادة تشكيل الأعمال والمركز المالي
للصفقة أبعاداً تشغيلية مهمة، نظراً إلى مساهمة ترايستار بنحو 27 في المئة من إيرادات أجيليتي و13 في المئة من أصولها خلال النصف الأول من 2026. ولذا يتوقع أن يؤدي التخارج إلى انخفاض ملموس في الإيرادات المجمعة، مقابل زيادة الوزن النسبي للأنشطة المتبقية، وفي مقدمتها خدمات الطيران عبر "مينزيز أفييشن"، والمجمعات اللوجستية والعقارات الصناعية.
وكانت إيرادات أجيليتي قد بلغت 2.92 مليار دولار خلال النصف الأول من 2026، بزيادة 25 في المئة عن الفترة نفسها من عام 2025، فيما ارتفعت الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء بنسبة 10 في المئة إلى 388 مليون دولار.
أما مالياً، فتأتي الصفقة في وقت بلغ فيه صافي مديونية المجموعة، شاملاً التزامات الإيجار، 4.83 مليارات دولار بنهاية حزيران/يونيو، بارتفاع 24 في المئة على أساس سنوي، مدفوعاً خصوصاً بتمويل الاستحواذ على أراضٍ في السعودية.
وتتيح حصيلة التخارج فرصة لخفض المديونية وتكاليف التمويل، أو تسريع الاستثمار في الأعمال القائمة، خصوصاً التوسع في خدمات الطيران وتطوير المجمعات اللوجستية. كما تمنح المجموعة مرونة أكبر في تمويل فرص استثمارية جديدة وتحسين العوائد للمساهمين.
لكن الأثر النهائي على الربحية سيعتمد على حجم الأرباح التشغيلية التي ستفقدها أجيليتي بخروج ترايستار، والديون والالتزامات التي ستستبعد من ميزانيتها، والعوائد التي ستولدها الاستثمارات الجديدة. ولم تعلن المجموعة بعد كيفية توزيع حصيلة البيع بين خفض الديون والنمو وعوائد المساهمين.
إعادة توظيف رأس المال
تدخل أجيليتي مرحلة جديدة بمحفظة أكثر تركيزاً وموارد مالية إضافية، لكنها تتخلى في المقابل عن نشاط كبير ومربح أسهم في نموها وتنويع إيراداتها.
ومن هنا، فإن أبعاد الصفقة تتعدى نجاح التخارج والعائد الاستثماري المحقق. فالتحدي المقبل يتمثل بكيفية إعادة توظيف رأس المال بكفاءة، وتحويل حصيلة بيع ترايستار إلى نمو مستدام وتحسن في الربحية والمركز المالي والعائد على رأس المال.