تراجع الإيرادات وانتهاء عقود البث
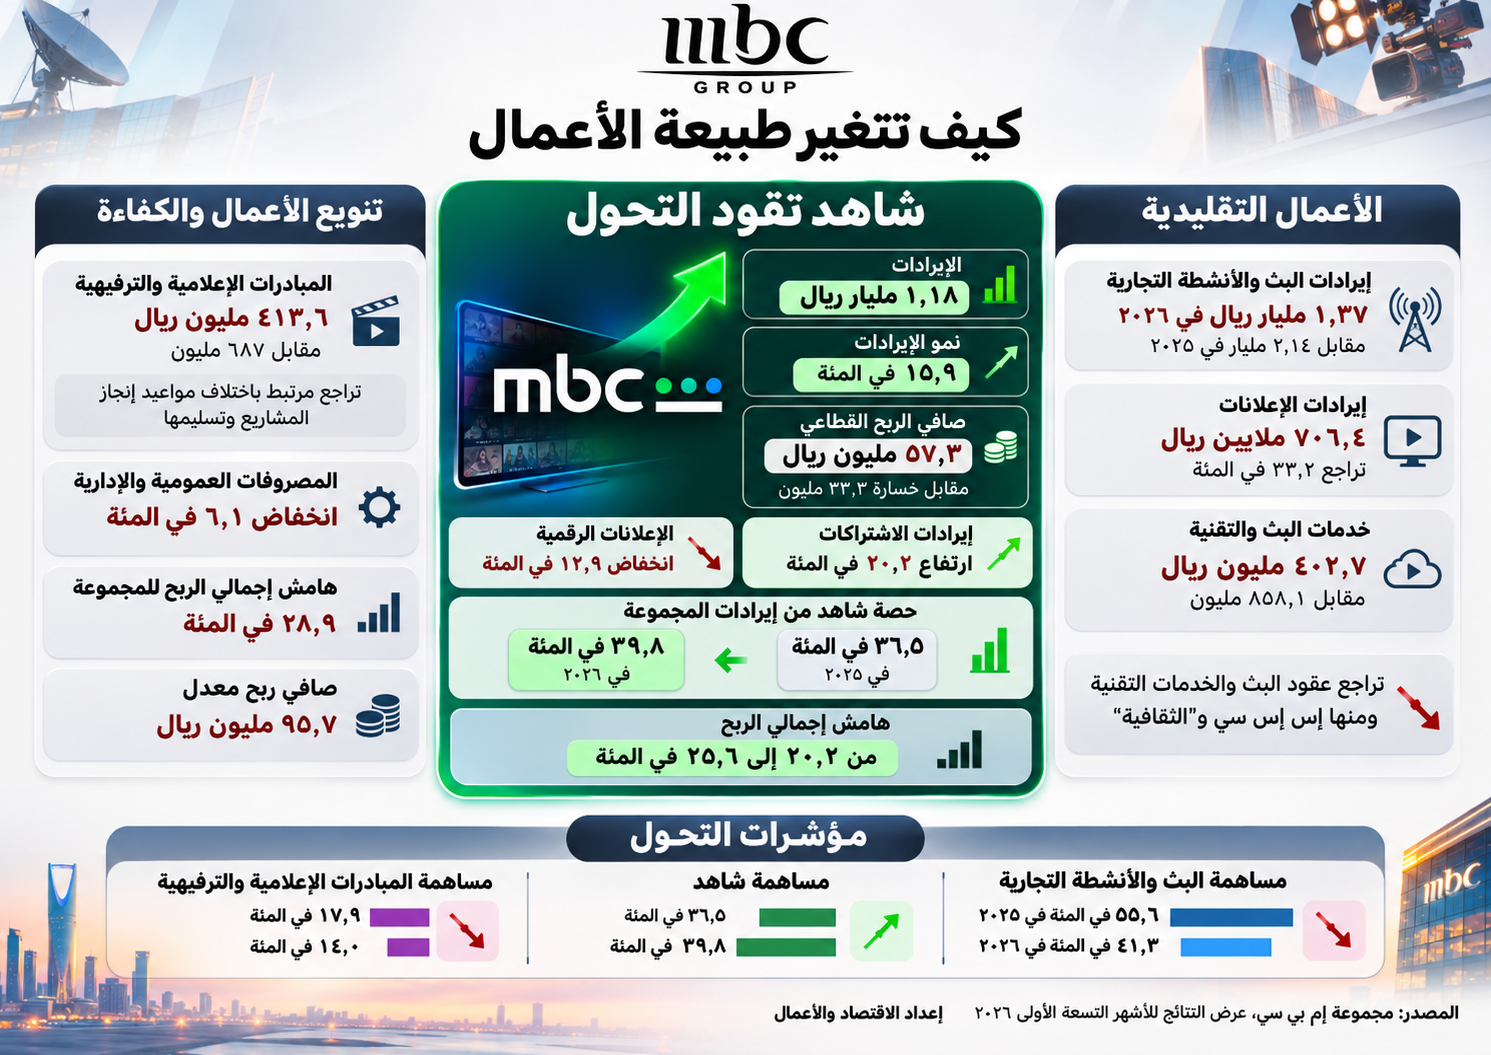
انخفضت إيرادات "إم بي سي" بنسبة 22.8 في المئة إلى 2.96 مليار ريال، فيما تراجع الربح التشغيلي بنسبة 60.8 في المئة إلى 133.9 مليون ريال. وجاء القسم الأكبر من انخفاض الإيرادات نتيجة تراجع إيرادات قطاع البث والأنشطة التجارية الأخرى بمقدار 765 مليون ريال، متأثراً بانخفاض الإنفاق الإعلاني في ظل تداعيات حرب إيران، وتراجع عوائد عقود البث والخدمات التقنية، ولا سيما عقد القنوات الرياضية السعودية "SSC" وعقد قناة "الثقافية".
وقد انخفضت إيرادات هذه الخدمات بنحو 455 مليون ريال، ما يظهر أثر انتهاء العقود على أعمال المجموعة إلى جانب ضعف السوق الإعلانية.
وتراجعت إيرادات الإعلانات بنسبة 23.2 في المئة إلى 706.4 ملايين ريال، فيما انخفضت إيرادات قطاع المبادرات الإعلامية والترفيهية بنحو 273 مليون ريال، نتيجة اختلاف مواعيد إنجاز المشاريع وتسليمها مقارنة بالفترة المماثلة، ما أثر في الإيرادات المسجلة من دون أن يشير ذلك بالضرورة إلى تراجع الطلب على خدمات القطاع.
"شاهد" تقود التحول وتحقق الربحية
قدمت منصة "شاهد" أبرز المؤشرات الإيجابية في نتائج المجموعة، بعدما ارتفعت إيراداتها بنسبة 15.9 في المئة إلى نحو 1.18 مليار ريال، وحققت صافي ربح قطاعياً بلغ 57.3 مليون ريال، مقابل خسارة قدرها 23.3 مليون ريال في الفترة المماثلة.
والأهم أن هذا النمو تحقق رغم انخفاض إيرادات الإعلانات الرقمية بنسبة 12.9 في المئة، بفضل ارتفاع إيرادات الاشتراكات بنسبة 20.2 في المئة. كما تحسن هامش إجمالي ربح المنصة من 20.2 إلى 25.6 في المئة، ما يشير إلى تقدم كفاءتها التشغيلية ونجاحها في تحويل نمو الاشتراكات إلى أرباح.
ويبرز هذا الأداء الدور المتنامي للاشتراكات في توفير إيرادات أكثر انتظاماً وأقل ارتباطاً بتقلبات سوق الإعلانات. كما ارتفعت مساهمة "شاهد" في إجمالي إيرادات المجموعة من 26.5 إلى نحو 39.8 في المئة خلال عام واحد، لتقترب من مساهمة قطاع البث والأنشطة التجارية الأخرى. ويعود ذلك إلى نمو أعمال المنصة بالتزامن مع تراجع إيرادات الأنشطة التقليدية.
ويمثل انتقال "شاهد" إلى الربحية تطوراً استراتيجياً للمجموعة، بعد سنوات من الاستثمار في المحتوى والتكنولوجيا والتوسع في الأسواق. فنجاح المنصة في بناء قاعدة اشتراكات متنامية وتحسين هوامشها يوفر نموذجاً للنمو المستقبلي، ويقلص تدريجياً اعتماد المجموعة على إيرادات الإعلانات التقليدية.
انفراج الأزمة يفتح فرصاً للتعافي
أدت تداعيات حرب إيران إلى ارتفاع حالة عدم اليقين لدى المعلنين وتأجيل حملات إعلانية وتقليص أخرى. غير أن الإدارة أشارت إلى ظهور بوادر تحسن في الطلب خلال الربع الثالث مع انحسار التوترات، معتبرة أن ضعف السوق يرتبط بعوامل دورية أكثر من ارتباطه بتغيرات هيكلية دائمة.
وبرزت مؤشرات إيجابية في السوق المصرية، حيث نمت الإيرادات الإعلانية خلال الربع الثالث، فيما ارتفعت إيرادات المبادرات الإعلامية والترفيهية بنسبة 38.2 في المئة. وتدعم هذه التطورات فرص استفادة المجموعة من أي انفراج إقليمي يعيد تنشيط الإنفاق الاستهلاكي والاستثماري والموازنات الإعلانية.
آفاق النمو
تأثرت النتائج المعلنة بخسائر غير محققة ناجمة عن إعادة تقييم استثمارات مالية، أبرزها استثمار المجموعة في شركة "العربية للتعهدات الفنية"، الذي سجل خسارة تقييم بنحو 575.5 مليون ريال. وهي خسائر محاسبية لا تستلزم تدفقات نقدية خارجة بالقيمة نفسها، لكنها أثرت بصورة كبيرة في صافي النتائج.
وفي المقابل، حافظت المجموعة على هامش إجمالي ربح عند 28.9 في المئة، وخفضت مصروفاتها العمومية والإدارية بنسبة 6.1 في المئة، رغم استمرار تراجع الربحية التشغيلية.
وتدخل "إم بي سي" المرحلة المقبلة مستفيدة من تقدم "شاهد" وفرص تعافي سوق الإعلانات مع انحسار تداعيات حرب إيران. لكن استعادة النمو المستدام تتطلب أيضاً تعويض الإيرادات المفقودة من عقود البث والخدمات التقنية، بالتوازي مع مواصلة تطوير الأنشطة الرقمية. ومن شأن الجمع بين هذه المسارات أن يعزز تنوع الإيرادات ويرفع قدرة المجموعة على تحقيق نمو أكثر استقراراً وربحية.