ضغوط التكاليف وتراجع الهوامش
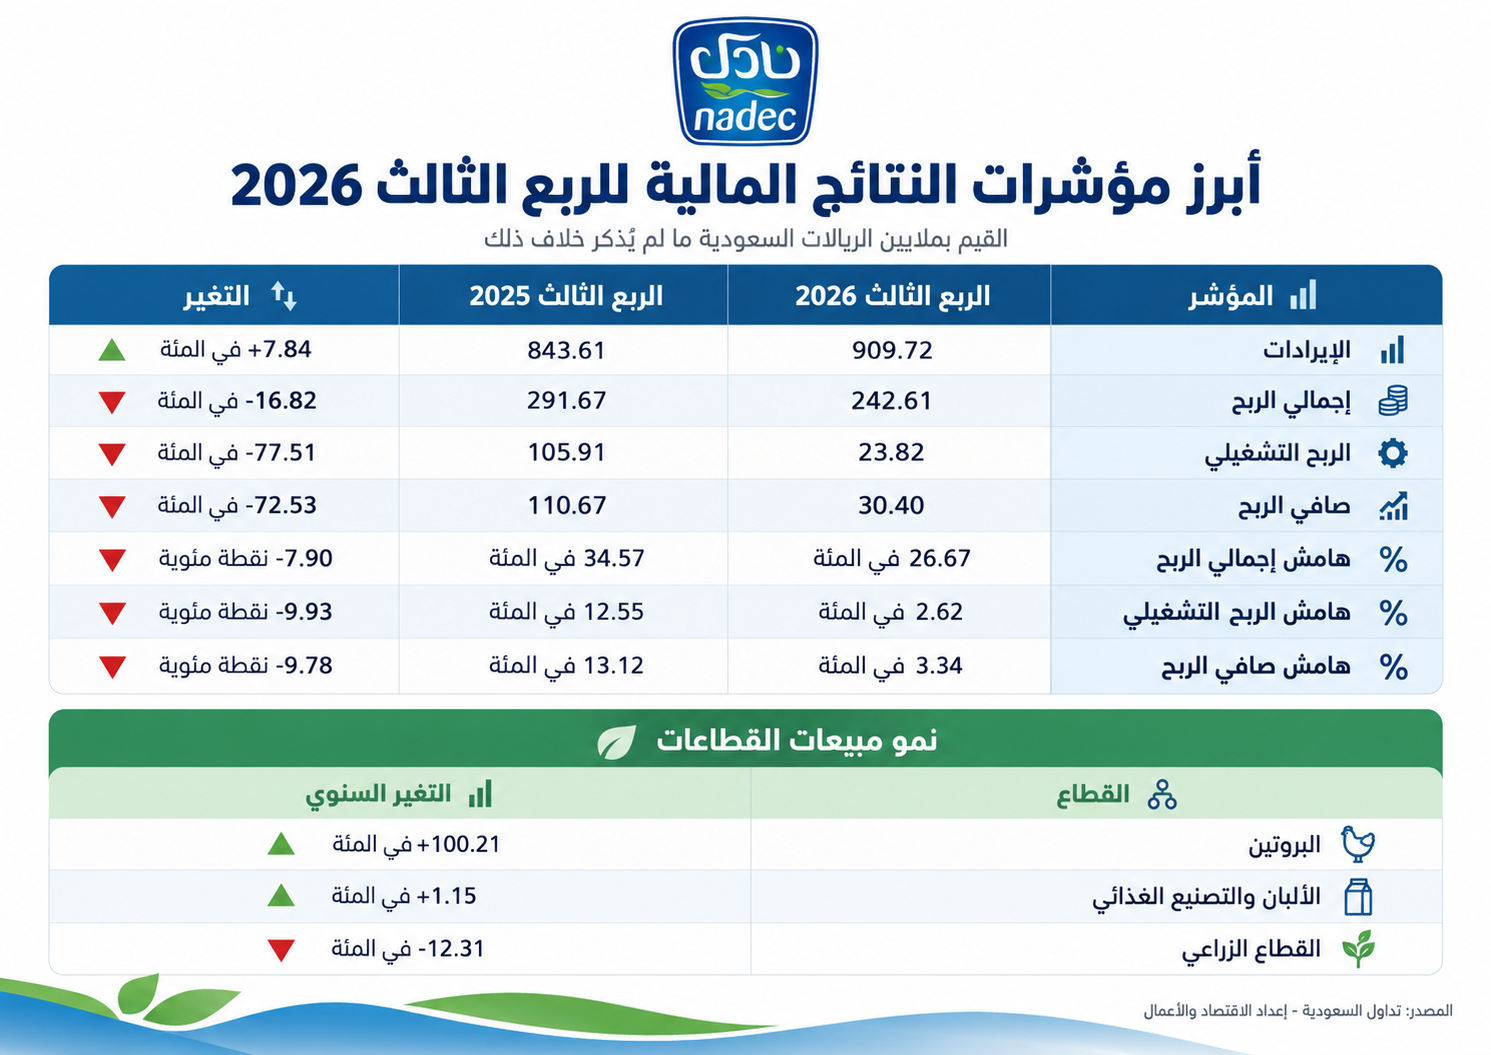
رغم نمو المبيعات، انخفض صافي أرباح نادك في الربع الثالث بنسبة 72.53 في المئة إلى 30.4 مليون ريال، مقارنة مع 110.7 ملايين ريال في الفترة المماثلة من العام الماضي. وتراجع الربح التشغيلي بنسبة 77.51 في المئة إلى 23.8 مليون ريال، وانخفض إجمالي الربح بنسبة 16.82 في المئة إلى 242.6 مليون ريال.
وتقلص هامش إجمالي الربح من 34.6 في المئة إلى 26.7 في المئة، فيما انخفض هامش الربح التشغيلي من 12.6 في المئة إلى 2.6 في المئة، بما يعكس اتساع الفجوة بين نمو المبيعات وتطور الأرباح.
وتعزو الشركة هذا التراجع بصورة رئيسية إلى الارتفاع الاستثنائي في تكاليف الأعلاف ومواد التغذية والشحن والرسوم الإضافية الناجمة عن الاضطرابات البحرية الإقليمية. وقدرت الأثر المالي لهذه الزيادات بنحو 56 مليون ريال في الربع الثالث، و 107.1 ملايين ريال خلال الأشهر التسعة الأولى.
كما ارتفعت مصاريف البيع والتسويق بنسبة 12.9 في المئة نتيجة زيادة تكاليف التوزيع، وانخفض دخل الخزينة بمقدار 10.93 ملايين ريال نتيجة تراجع دخل المرابحة.
وتظهر المقارنة الفصلية استمرار هذه الضغوط، إذ انخفض صافي الربح بنسبة 52.9 في المئة عن الربع الثاني، رغم ارتفاع الإيرادات بنسبة 3.8 في المئة.
أرباح غير متكررة وآفاق التعافي
بلغ صافي أرباح الأشهر التسعة 188.7 مليون ريال، بانخفاض 42.72 في المئة، رغم استفادة النتائج من ربح غير متكرر بقيمة 73.03 مليون ريال نتيجة تحصيل أرصدة مدينة قديمة وعكس مخصصات مرتبطة بها. كما استفاد الربع الثالث من عكس مخصص زكوي بقيمة 9.23 ملايين ريال.
وسجلت نادك خسارة بقيمة 55.13 مليون ريال من انخفاض القيمة العادلة لاستثمارها في شركة المطاحن العربية، انعكست على الدخل الشامل الآخر، ليبلغ إجمالي الخسارة الشاملة للربع الثالث 24.7 مليون ريال، رغم تحقيق صافي ربح.
وتتوقع إدارة نادك انحسار الضغوط الاستثنائية مع تحسن البيئة التشغيلية الإقليمية. وسيعتمد تعافي الربحية على تراجع تكاليف الأعلاف والشحن والتوزيع، إلى جانب قدرة الشركة على الاستفادة من نمو قطاع البروتين وتحسين كفاءة أنشطتها الغذائية، بما يسمح باستعادة الهوامش التشغيلية التي تآكلت خلال العام.