رأسمال طويل الأجل لدورة نمو جديدة
يقدم مستند العرض نفسه تفسيراً مباشراً لهذه الخطوة. فـ"العماد" تتوقع أن تكون مسيرة نمو "موانئ أبوظبي" كثيفة رأس المال وطويلة الأجل، وقد تتطلب تمويلات إضافية وزيادة في الالتزامات المالية، بما يمكن أن يؤثر في قدرة المجموعة على توزيع الأرباح والعوائد في الأجل القصير والمتوسط.
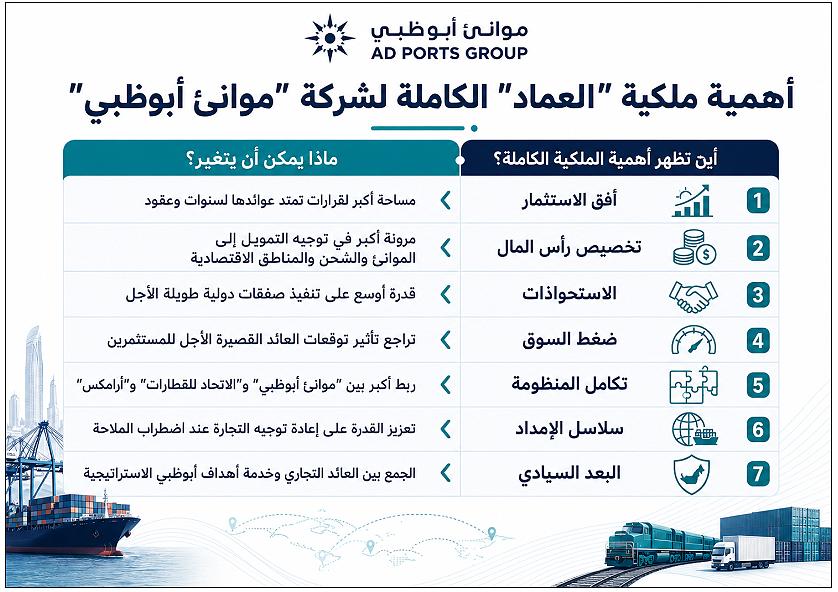
وترى "العماد" في عرضها المقدم عبر شركة أبوظبي التنموية القابضة أن امتلاك الأسهم المتبقية يمكن أن يمنح المجموعة قدرة أكبر على متابعة أهدافها طويلة الأجل، بما يشمل برامج الاستثمار الرأسمالي والاستحواذات الاستراتيجية والتحول التشغيلي، من دون أن تبقى هذه القرارات مرتبطة بالدرجة نفسها بتوقعات المستثمرين للعائد في الفترات القصيرة.
فالتحول المحتمل إلى شركة غير مدرجة لا يمثل مجرد نتيجة فنية للاستحواذ، وإنما يرتبط مباشرة بالمنطق الذي يطرحه العرض، والقائم على منح المجموعة مساحة أكبر لتنفيذ استثمارات واستحواذات طويلة الأجل من دون ضغط مستمر لتحقيق عوائد قصيرة الأجل للمساهمين في السوق المالية.
وتفسر هذه النقطة البعد الاستراتيجي للعملية. فالاستثمار في الموانئ والمحطات والمناطق الاقتصادية والسفن وشبكات الخدمات اللوجستية يمتد في العادة لسنوات طويلة، وبعض امتيازات الموانئ يمتد لعقود. لذلك يمكن للملكية السيادية الكاملة أن تمنح المجموعة أفقاً استثمارياً أكثر توافقاً مع طبيعة مشاريعها.
الاستثمار يبدأ في التحول إلى عوائد
يأتي العرض في وقت تظهر فيه نتائج دورة الإنفاق والتوسع التي نفذتها المجموعة خلال السنوات الماضية. ففي 2025 ارتفعت الإيرادات 20 في المئة إلى مستوى قياسي بلغ 20.77 مليار درهم، وبلغت الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك 5.11 مليار درهم، فيما وصل إجمالي صافي الربح إلى 2.07 مليار درهم. كما كان 2025 أول عام كامل تحقق فيه المجموعة تدفقات نقدية حرة موجبة منذ إدراجها في سوق أبوظبي للأوراق المالية عام 2022.
واستمر الأداء القوي في 2026. ففي الربع الثاني ارتفعت الإيرادات 47 في المئة إلى 7.08 مليار درهم، وصعدت الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك 49 في المئة إلى 1.74 مليار درهم، بينما ارتفع إجمالي صافي الربح 88 في المئة إلى 836 مليون درهم.
ويمنح ذلك توقيت العرض دلالة إضافية. فالعملية المقترحة تأتي بعدما توسعت المجموعة في الأصول والأسواق، ومع بدء ظهور أثر هذه الاستثمارات بصورة أكبر في الإيرادات والأرباح والتدفقات النقدية.
شبكة عالمية تتسع بالاستحواذات
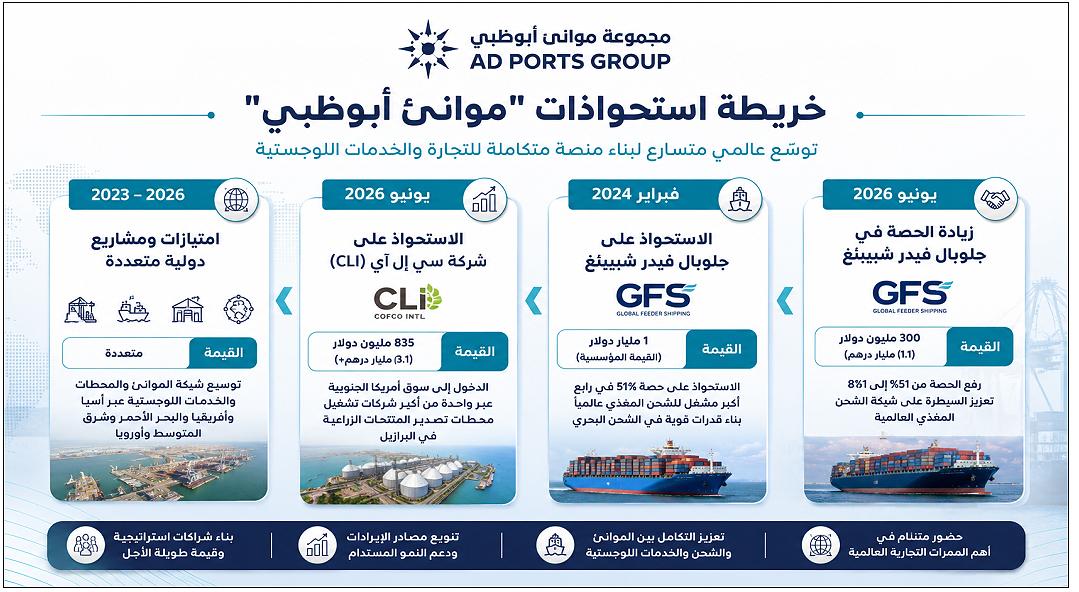
في الوقت نفسه، لم تصل دورة التوسع إلى نهايتها. فقد أعلنت "موانئ أبوظبي" في يونيو صفقة للاستحواذ على شركة Corredor Logística e Infraestrutura البرازيلية بقيمة منشأة تبلغ 3.1 مليار درهم، وهي أكبر صفقة استحواذ أعلنتها المجموعة حتى الآن، وتفتح لها للمرة الأولى حضوراً مباشراً في أميركا الجنوبية وتربط نشاطها اللوجستي أيضاً بتجارة الحبوب والسكر والأمن الغذائي.
وسبقتها في مايو اتفاقية للاستحواذ على MBS Logistics الألمانية بقيمة منشأة تبلغ 300 مليون درهم، بما يوسع حضور المجموعة في ممرات الخدمات اللوجستية الأوروبية والتجارة بين الصين والغرب. وفي يونيو رفعت المجموعة ملكيتها في Global Feeder Shipping من 51 إلى 81 في المئة من خلال شراء حصة إضافية بقيمة 1.1 مليار درهم، وهي خطوة قالت المجموعة إنها تمنحها سيطرة تشغيلية أكبر وتسمح بتكامل أعمق بين الشحن والموانئ والخدمات اللوجستية.
وهنا يظهر نمط واضح في استراتيجية المجموعة يتكثل بتوسيع الحضور الجغرافي، ثم زيادة الترابط بين الموانئ والشحن والخدمات اللوجستية والمناطق الاقتصادية، بما يسمح بجذب جزء أكبر من حركة التجارة عبر الشبكة نفسها.
شركة تجارية ضمن منظومة سيادية
يظهر البعد الآخر للعملية عند وضع "موانئ أبوظبي" داخل هيكل "العماد القابضة". فمستند العرض يصف "العماد" بأنها منصة استثمارية سيادية مملوكة لحكومة أبوظبي، ويضع ضمن منصة الموانئ والخدمات اللوجستية كلاً من "موانئ أبوظبي" و"الاتحاد للقطارات" و"أرامكس". كما يشير إلى أهمية المجموعة في دعم مرونة واستدامة اقتصاد أبوظبي.
ومن هنا تجمع "موانئ أبوظبي" بين بعدين متكاملين. فهي شركة تجارية عالمية تسعى إلى رفع الإيرادات والأرباح والعائد على الاستثمار، لكنها في الوقت نفسه جزء من بنية استراتيجية أوسع تشمل الموانئ والسكك الحديدية والشحن والمناطق الصناعية والخدمات اللوجستية.
وقد ظهرت قيمة هذه البنية بوضوح خلال اضطرابات الملاحة في محيط مضيق هرمز. ففي الربع الثاني من 2026 وسعت المجموعة استخدام مسارات نقل متعددة الوسائط داخل الإمارات بهدف تقليل أثر اضطراب الحركة البحرية على العملاء وعلى منظومة التجارة الإماراتية والخليجية.
وتؤكد كل هذا التطورات أن أهمية المجموعة تتعدى الأداء المالي وأرباح تشغيل الموانئ وحدها. فشبكة الموانئ والسفن والمستودعات والسكك الحديدية والمناطق الاقتصادية توفر أيضاً قدرة على إعادة توجيه التجارة والحفاظ على تدفق السلع عند تعطل أحد المسارات، وهي وظيفة اقتصادية استراتيجية ازدادت أهميتها مع عدم استقرار طرق التجارة في المنطقة.
يوفر العرض في المقابل علاوة واضحة لمساهمي الأقلية. فسعر 6.25 درهم للسهم يزيد 23 في المئة على سعر الإغلاق في 14 أغسطس، و25 في المئة على متوسط السعر المرجح بحجم التداول خلال شهر، و31 في المئة على متوسط ثلاثة أشهر، كما يزيد 95 في المئة على سعر الاكتتاب السابق للإدراج البالغ 3.20 درهم في فبراير 2022.
لكن الدلالة الأبعد للعملية تكمن في ما يمكن أن يحدث بعد اكتمالها. فالملكية الكاملة يمكن أن توحد القرار المتعلق بتخصيص رأس المال والاستحواذات وتطوير الممرات التجارية وربط أصول "موانئ أبوظبي" ببقية منظومة النقل والخدمات اللوجستية التابعة لـ"العماد".
ولذا يمكن القول أن العرض يمثل خطوة محتملة نحو وضع واحدة من أهم منصات التجارة والنقل في أبوظبي ضمن أفق استثماري أكثر امتداداً. فالمجموعة أصبحت شركة عالمية تحقق نمواً وعوائد، وفي الوقت نفسه أداة أساسية في بناء الروابط التجارية واللوجستية للإمارة. والجمع بين هاتين الوظيفتين هو ما يفسر بصورة أكبر لماذا قد ترى أبوظبي أن الملكية السيادية الكاملة أكثر ملاءمة للمرحلة المقبلة من نمو "موانئ أبوظبي".