في الاقتصادات التي تعتمد بدرجة كبيرة على البنوك، تحصل الشركات الكبيرة عادة على التمويل بسهولة أكبر بسبب قدرتها على تقديم الضمانات، بينما تواجه المؤسسات الصغيرة والناشئة صعوبة أكبر في تأمين التمويل اللازم للنمو.
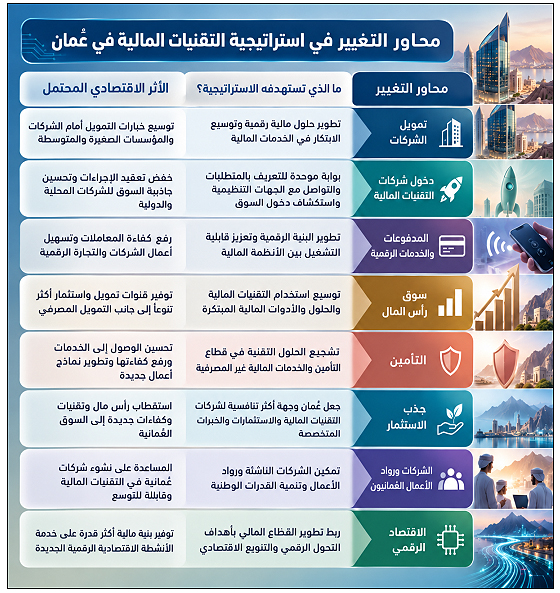
يمكن للتقنيات المالية أن توسع فرص الشركات في الحصول على التمويل. فبدلاً من الاعتماد على الضمانات والسجل المصرفي السابق، يمكن استخدام بيانات المبيعات والتدفقات النقدية والمدفوعات لتكوين صورة أدق عن نشاط الشركة وقدرتها على السداد.
إذا تمكنت شركات التقنيات المالية في عُمان من تحويل هذه البيانات إلى أدوات تساعد على تقييم المخاطر، فقد يصبح التمويل متاحاً لشريحة أوسع من الشركات. وهنا تنتقل التقنية من تحسين تجربة العميل إلى زيادة قدرة الاقتصاد على توليد الأعمال.
لكن هذا الأثر لا يكون تلقائياً. فانتشار تطبيقات الدفع لا يكفي وحده لزيادة الاستثمار. وتظهر الفائدة الأكبر عندما تمتد التقنيات المالية إلى التمويل والسيولة وإدارة المخاطر والاستثمار.
منافسة على الشركات ورأس المال
يعالج إطلاق "بوابة عُمان للتقنيات المالية" جانباً آخر يتعلق بدخول الشركات إلى السوق. فالشركة المالية لا تنظر فقط إلى حجم الطلب، وإنما إلى سرعة الترخيص ووضوح الإجراءات وإمكانية تجربة المنتج والانتقال منه إلى نشاط تجاري فعلي.
لذلك فإن النافذة الموحدة ليست مجرد تحسين إداري. عُمان تدخل من خلالها منافسة إقليمية على شركات التكنولوجيا المالية ورأس المال والكفاءات المتخصصة.
وهذا مهم بصورة خاصة لسوق بحجم عُمان، إذ قد لا يكون الطلب المحلي وحده كافياً لجذب الشركات العالمية. لذلك تصبح جودة التنظيم وسهولة ممارسة الأعمال وإمكانية استخدام السلطنة قاعدة للانطلاق إلى أسواق أخرى عناصر مهمة في القرار الاستثماري.
من استخدام التقنية إلى إنتاجها
تطرح الاستراتيجية أيضاً مسألة نوعية القيمة التي تريد عُمان الاحتفاظ بها داخل اقتصادها.
هناك فارق بين سوق تستخدم حلولاً مالية رقمية طورتها شركات خارجية، وسوق تنتج شركات ومنتجات وخبرات مالية قابلة للنمو والتوسع خارجياً. الأولى تحسن كفاءة النظام المالي، أما الثانية فتضيف نشاطاً اقتصادياً جديداً يخلق شركات ووظائف واستثمارات وخبرات.
لذلك لا يكفي استقطاب شركات التقنيات المالية إذا اقتصر دور السوق العُمانية على شراء خدماتها. القيمة الأعلى تكمن في تطوير شركات محلية، وجذب مراكز تطوير واتخاذ قرار، وتشجيع رؤوس الأموال على تمويل الشركات الناشئة من داخل السلطنة.
ومن هنا تكتسب صلة بوابة التقنيات المالية بمنصة "استثمر في عُمان" أهمية خاصة، لأنها تضع القطاع ضمن سياسة جذب الاستثمار، ولا تحصره في ملف تنظيمي يتولاه البنك المركزي والجهات الرقابية.
توسيع سوق التمويل
تمتد الاستراتيجية إلى سوق رأس المال والتأمين والخدمات المالية غير المصرفية، وهذه نقطة أساسية في أثرها المحتمل.
فالاقتصاد الذي يعتمد بصورة كبيرة على الائتمان المصرفي يظل محدود الخيارات في تمويل الشركات والمشاريع الجديدة. ومع تطوير قنوات التمويل عبر الأسواق والصناديق والمنصات الرقمية والمنتجات الاستثمارية، يستطيع القطاع الخاص الوصول إلى أدوات أكثر ملاءمة لطبيعة النشاط وحجمه ودورة نموه.
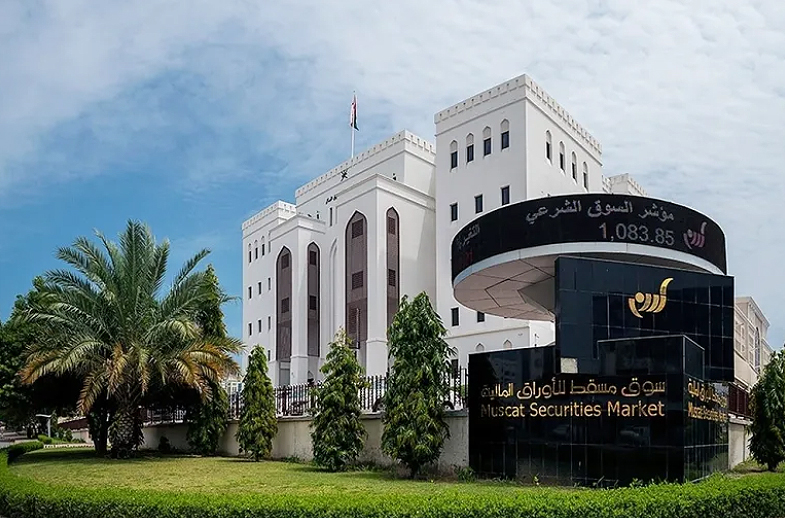
ويمكن للتقنيات المالية أن تساعد على تنويع مصادر التمويل ورفع مساهمة سوق رأس المال في تمويل الاقتصاد. وهذا ينسجم مع تحركات عُمان لتطوير سوق الأوراق المالية، وتشجيع الشركات على الإدراج، وتوسيع أدوات الاستثمار. وما تضيفه التكنولوجيا هو جعل الوصول إلى هذه القنوات أسرع وأسهل، وأكثر قدرة على خدمة شرائح أوسع من الشركات والمستثمرين.
النجاح بالأرقام لا بعدد المنصات
لن تكون المؤشرات الأهم عدد التطبيقات أو التراخيص، وإنما ما إذا كانت حصة المؤسسات الصغيرة والمتوسطة من التمويل سترتفع، وما إذا كانت شركات تقنيات مالية عُمانية ستنجح في التوسع خارجياً، وهل ستدخل استثمارات جديدة في رأس المال الجريء، وهل ستنخفض كلفة الخدمات المالية على الشركات، وهل ستنشأ أدوات تمويل جديدة تخدم الاقتصاد الحقيقي.
وفي المقابل، يفرض التوسع في الإقراض الرقمي واستخدام البيانات والذكاء الاصطناعي تحديات تتعلق بالأمن السيبراني وحماية البيانات وجودة الائتمان وحماية المستهلك. ولذلك فإن قدرة الجهات الرقابية على الموازنة بين سرعة الابتكار والانضباط المالي ستكون جزءاً من نتيجة الاستراتيجية نفسها.
تغيير وظيفة القطاع المالي
في المحصلة، لا تكمن أهمية الاستراتيجية في إدخال عُمان إلى قطاع سريع النمو اسمه "التقنيات المالية"، وإنما في استخدام التقنية لإعادة تعريف وظيفة القطاع المالي داخل الاقتصاد.
لم يعد المطلوب من هذا القطاع إدارة المدفوعات والودائع وتمويل المشاريع الكبرى فقط، وإنما أيضاً مساعدة الشركات على النمو، وتوسيع قاعدة المستثمرين، وتحويل البيانات والتكنولوجيا إلى تمويل ونشاط اقتصادي.
إذا نجح ذلك، يمكن أن تصبح التقنيات المالية حلقة وصل بين سياسات الاستثمار وسوق المال والمؤسسات الصغيرة والاقتصاد الرقمي، وأن تدفع القطاع المالي نحو دور أكبر في نمو الأعمال.
أما إذا بقيت الاستراتيجية في حدود تطوير التطبيقات وتسهيل المدفوعات وإطلاق المنصات، فسيظل أثرها الاقتصادي أقل من الطموح المعلن. الفارق سيحدده حجم التمويل والاستثمار والشركات الجديدة التي تستطيع هذه المنظومة توليدها داخل الاقتصاد العُماني.