التمويل العقاري يصنع سوقاً تقارب تريليون ريال
شهد التمويل العقاري السعودي توسعاً كبيراً منذ إطلاق رؤية 2030، مدفوعاً بتطوير أنظمة الرهن العقاري والضمانات التمويلية، وتوسيع برامج الدعم السكني، وتعزيز مشاركة المصارف وشركات التمويل.
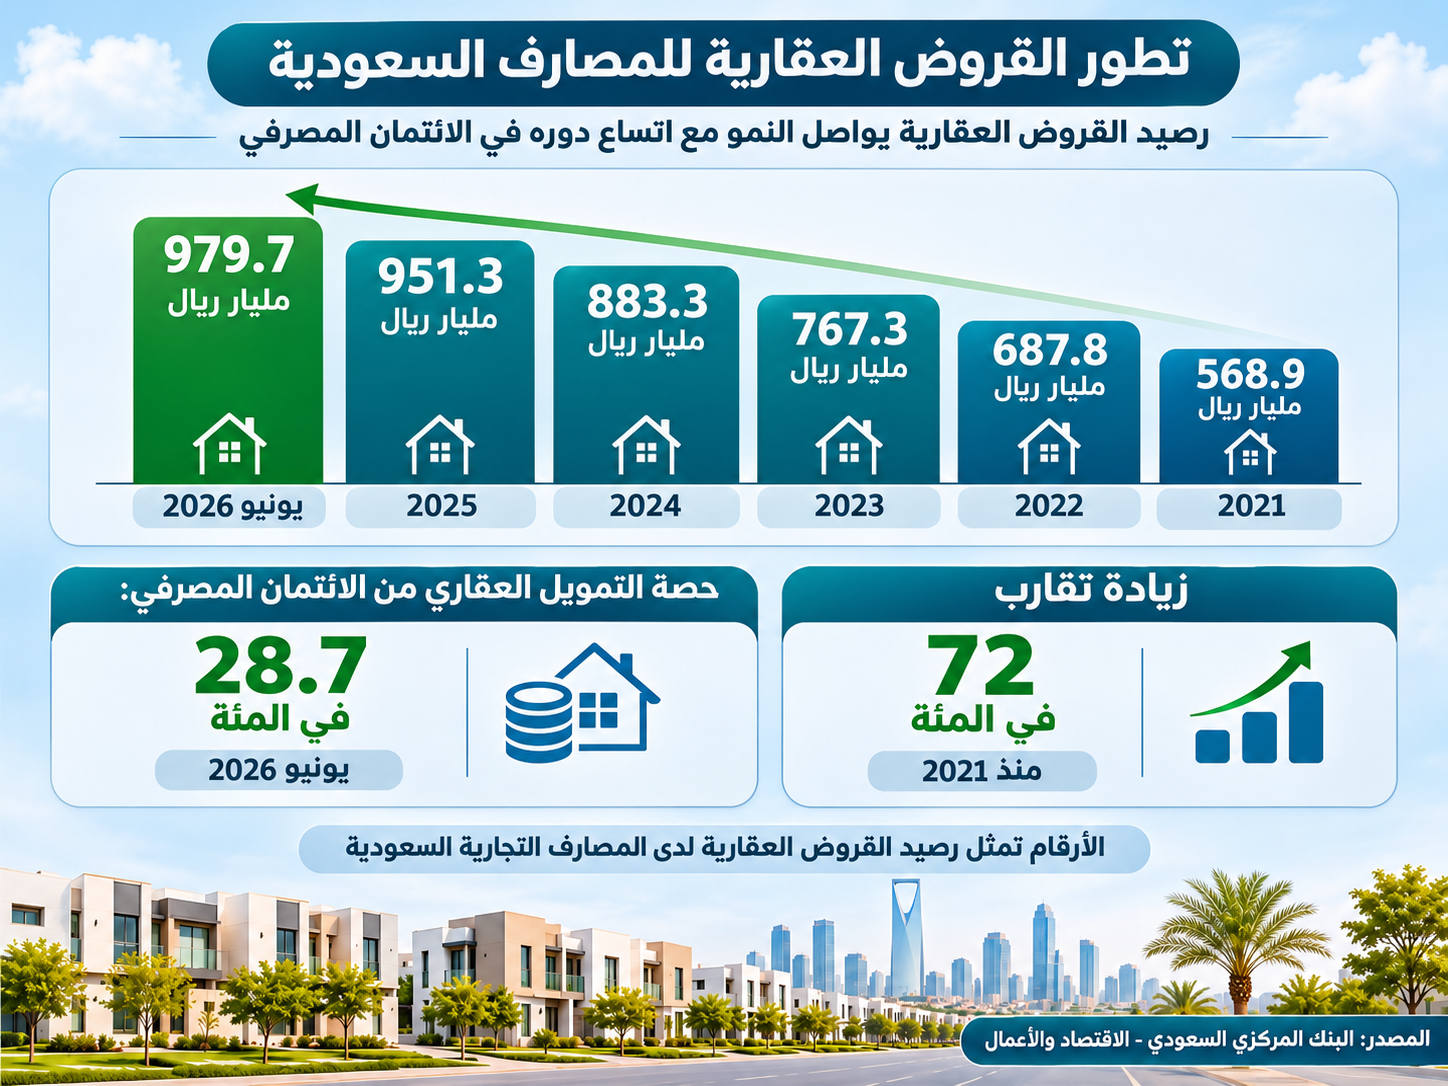
وتوضح بيانات البنك المركزي السعودي ارتفاع رصيد القروض العقارية للمصارف التجارية من 568.9 مليار ريال بنهاية 2021 إلى 979.7 مليار ريال في يونيو 2026، بزيادة تقارب 72 في المئة. وبات التمويل العقاري يمثل نحو 28.7 في المئة من إجمالي الائتمان المصرفي، ما يبرز وزنه في أعمال المصارف ودوره في تمويل القطاع السكني.
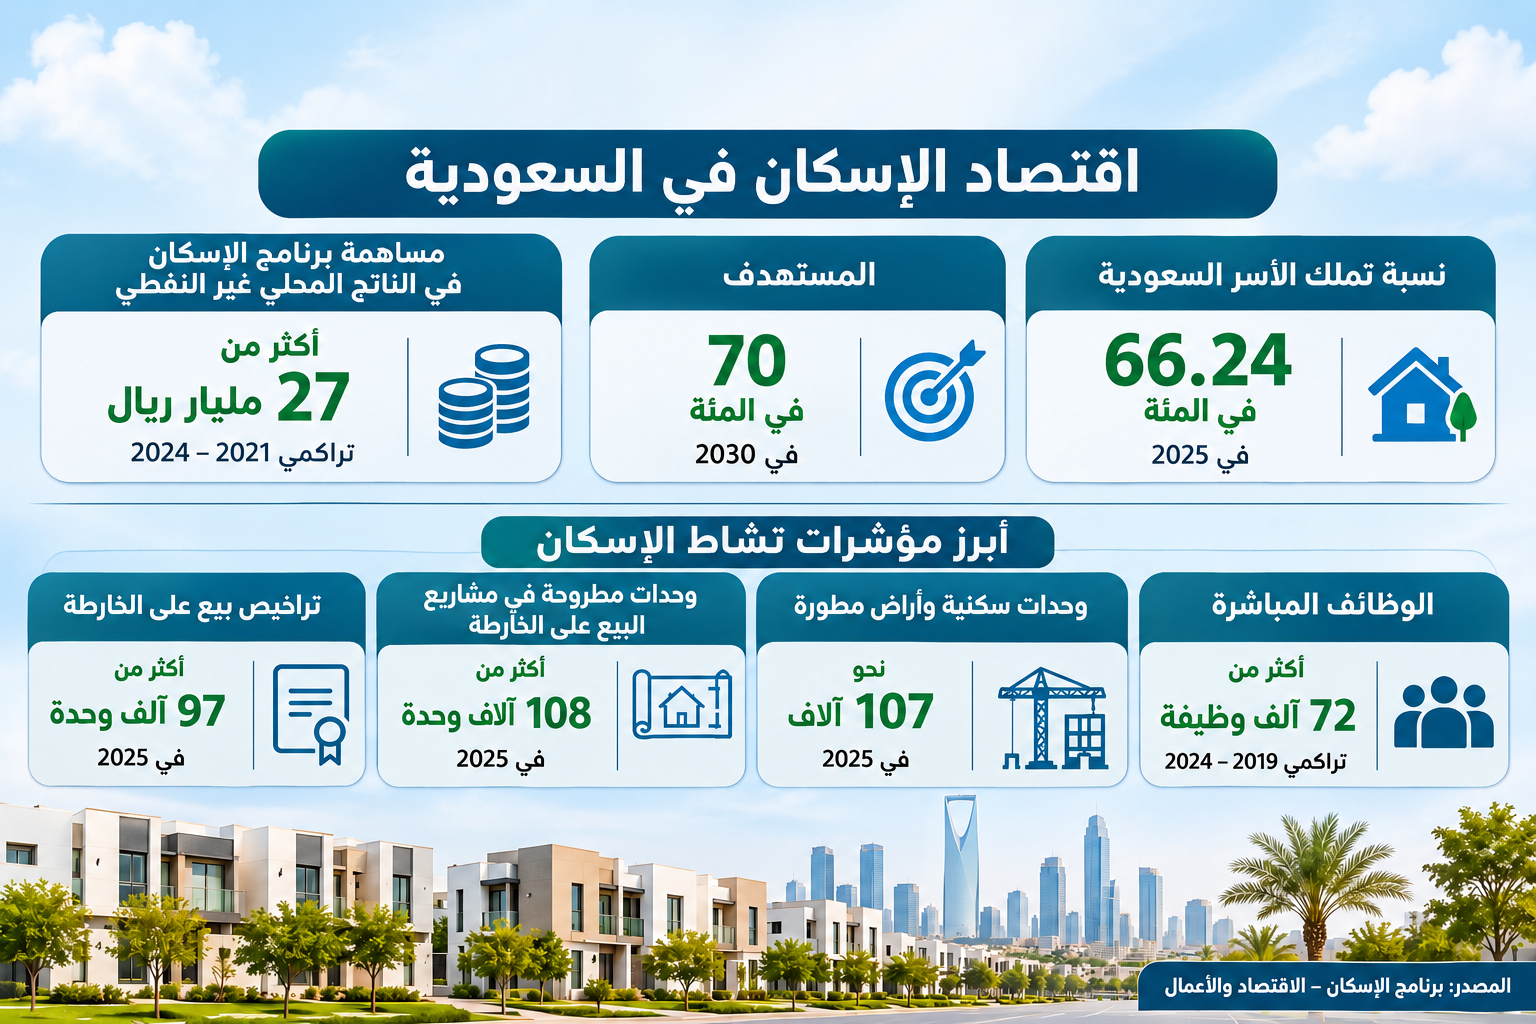
وساهم توسع التمويل في تحويل الطلب السكني إلى قدرة شرائية فعلية، بينما أتاحت برامج الدعم للأسر الحصول على قروض طويلة الأجل بشروط ملائمة. وأشار الحقيل إلى استفادة نحو مليون أسرة من برامج الدعم السكني. وقد تزامن نمو التمويل مع زيادة المعروض وتنويع المنتجات العقارية، وهذا ما ساعد على رفع نسبة التملك بنحو 19 نقطة مئوية منذ إطلاق الرؤية، وأتاح لعدد متزايد من الأسر تكوين ثروة عقارية طويلة الأجل.
اقتصاد الإسكان يمتد من المصارف إلى المصانع والوظائف
أثمر التكامل بين التمويل والدعم الحكومي والتطوير العقاري عن قيام اقتصاد واسع يتمحور حول بناء المساكن وتجهيزها وبيعها أو تأجيرها. فكل مشروع سكني يولد طلباً على الأراضي المطورة والخدمات الهندسية والمقاولات، وعلى الإسمنت والحديد والزجاج والألمنيوم والكابلات، وصولاً إلى التشطيبات والأثاث والتكييف والصيانة وإدارة العقارات.
وتستفيد من هذا النشاط شركات التطوير والمقاولات الكبرى، إلى جانب شبكة من المؤسسات الصغيرة والمتوسطة والموردين والمقاولين المتخصصين. كما يوفر فرص عمل في الهندسة والبناء والتصنيع والنقل والتسويق والتمويل والخدمات.
وتوفر البيانات الرسمية مؤشرات على هذا الأثر. فقد تجاوزت المساهمة التراكمية لبرنامج الإسكان في الناتج المحلي غير النفطي 27 مليار ريال خلال الفترة 2021–2024، فيما سجل البرنامج أكثر من 72 ألف وظيفة مباشرة تراكمياً بين عامي 2019 و2024، من دون أن تشمل هذه المؤشرات بالضرورة كامل النشاط الاقتصادي غير المباشر المرتبط بالإسكان.
وكان للشركة الوطنية للإسكان دور رئيسي في توسيع هذا النشاط من خلال تطوير مجتمعات سكنية متكاملة، وإعداد الأراضي والبنية التحتية، وإقامة شراكات مع المطورين المحليين والدوليين. كما ساعد تنظيم البيع على الخارطة في تحسين قدرة الشركات على تمويل المشاريع وتنفيذها.
وشهد عام 2025 طرح أكثر من 108 آلاف وحدة سكنية ضمن مشاريع البيع على الخارطة، وإصدار تراخيص بيع تشمل أكثر من 97 ألف وحدة، فيما أعلنت وزارة البلديات والإسكان توفير نحو 107 آلاف وحدة سكنية وأرض مطورة خلال العام نفسه.
وبهذا التوسع، أصبح للإسكان أثر واضح في تمكين الأسر من التملك وبناء ثروة عقارية، وتوليد طلب مستمر على السلع والخدمات والاستثمارات والعمالة، مع خلق فرص متزايدة لتعزيز مساهمة الصناعات والموردين المحليين في هذا النشاط.
"إعادة التمويل العقاري" توفر سيولة جديدة للمصارف
بعد النجاح في توسيع التمويل وإنتاج المساكن، تتجه المملكة إلى تطوير السوق الثانوية للتمويل العقاري، بما يتيح للمصارف وشركات التمويل تحرير السيولة المرتبطة بالقروض طويلة الأجل وإعادة توظيفها في تمويل مشترين جدد.
وتؤدي الشركة السعودية لإعادة التمويل العقاري، التي أسسها صندوق الاستثمارات العامة عام 2017، دوراً رئيسياً في هذا المجال من خلال شراء محافظ التمويل السكني وتوفير مصادر سيولة إضافية للمؤسسات الممولة.
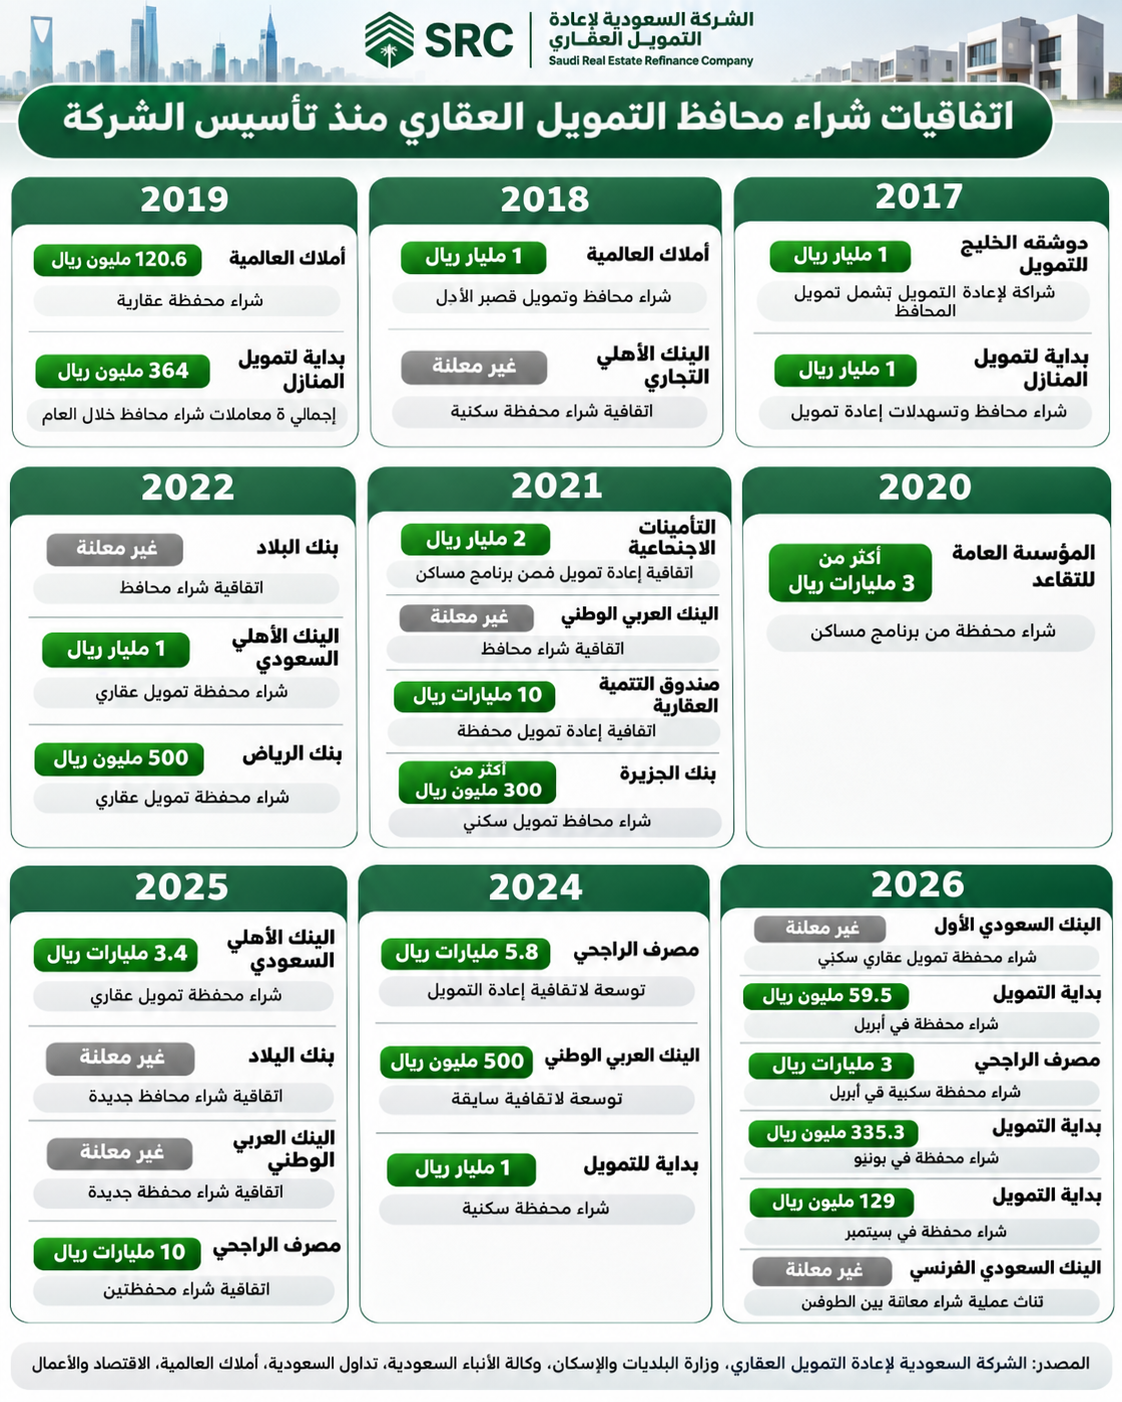
وقد توسع نشاط الشركة بصورة ملحوظة، إذ اشترت خلال عام 2025 محافظ تمويل سكني بقيمة تقارب 16 مليار ريال، شملت اتفاقية بقيمة 3.4 مليارات ريال مع البنك الأهلي السعودي، واتفاقية بقيمة 10 مليارات ريال مع مصرف الراجحي. واستمرت عمليات الشراء في 2026، وشملت اتفاقية بقيمة 3 مليارات ريال مع مصرف الراجحي، إلى جانب اتفاقيات مع شركة بداية للتمويل بقيمة إجمالية معلنة بلغت نحو 523.8 مليون ريال، واتفاقيتين مع البنك السعودي الأول والبنك السعودي الفرنسي لم تُعلن قيمتاهما.
وتوضح بيانات البنك المركزي اتساع نشاط الشركة، إذ ارتفعت موجوداتها من 30.4 مليار ريال بنهاية 2024 إلى 47.9 مليار ريال في يونيو 2026. وفي موازاة شراء المحافظ، تجاوزت إصدارات الشركة ضمن برنامج الصكوك الدولية المدرج في بورصة لندن 7.2 مليارات دولار، فيما باشرت تطوير التوريق العقاري عبر أوراق مالية مدعومة بالتمويلات السكنية.
وتكمن القيمة الاقتصادية لهذه الآليات في ربط التمويل السكني بأسواق رأس المال، وتوسيع قاعدة المؤسسات المشاركة في تمويله. فشراء المحافظ يتيح للمصارف إعادة تدوير السيولة، بينما يوفر التوريق مصادر تمويل طويلة الأجل.
استدامة النمو تقوم على التمويل والإنتاج والقدرة الشرائية
مع اقتراب نسبة التملك من مستهدف 2030، تتجه منظومة الإسكان إلى مرحلة تقوم على استدامة التمويل وتحسين كفاءة الإنتاج السكني، والمحافظة على التوازن بين المعروض والأسعار والقدرة الشرائية للأسر.
ورغم تراجع التمويل العقاري السكني الجديد للأفراد بنحو 24 في المئة خلال الأشهر التسعة الأولى من 2026، فإن هذا التطور يأتي بعد سنوات من النمو الكبير، ويتزامن مع استمرار ارتفاع رصيد القروض القائمة، ولا يكفي بمفرده للحكم على مسار السوق على الأمد الطويل.
وقد نجحت المملكة في بناء منظومة إسكانية حققت إنجازات اقتصادية واجتماعية واسعة، من خلال رفع نسب التملك وتعزيز الثروة العقارية للأسر وتوليد الأعمال والوظائف في قطاعات متعددة. ومع تطوير إعادة التمويل والتوريق وتوسيع إنتاج المساكن، تتقدم السعودية نحو ترسيخ هذه الإنجازات، وتعزيز مساهمة اقتصاد الإسكان في النمو غير النفطي، وتوفير فرص تملك أوسع للأسر خلال السنوات المقبلة.

