وقد ساهمت هذه العوامل في انسحاب "إكسون موبيل" الأميركية من غرب القرنة 1، فيما توسعت الشركات الصينية التي قبلت شروطاً استثمارية مختلفة، مستفيدة من حضورها في الإنتاج والخدمات النفطية.
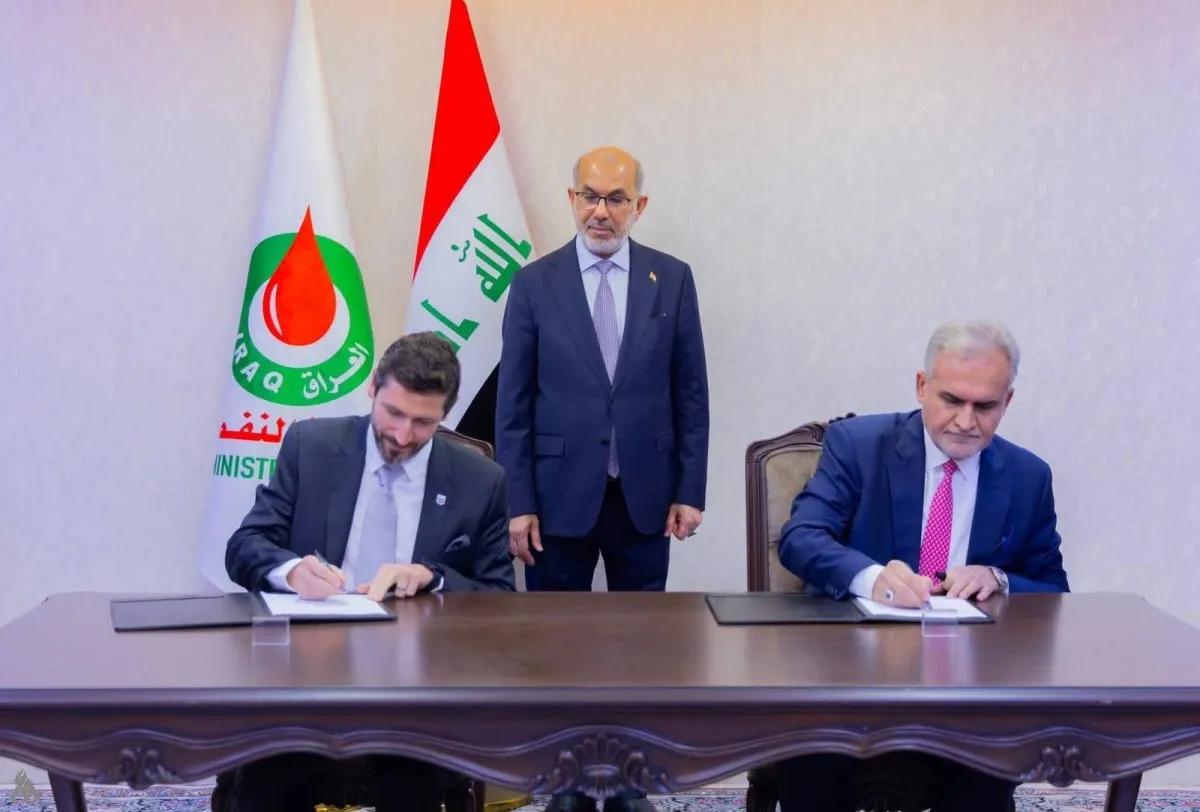
وبدأت بغداد معالجة هذه المسائل عبر صيغ تعاقدية ترتبط فيها عوائد المستثمرين بالإنتاج الإضافي والأسعار والتكاليف. وأوضح وزير النفط العراقي باسم محمد خضير العبادي، في 17 أكتوبر 2026، أن العقود الجديدة لا تزال عقود خدمة، لكنها تطورت مقارنة بجولات التراخيص الأولى، لتصبح قائمة على "المشاركة في الربحية" بدلاً من "المشاركة في الإنتاج"، في إطار مساعي بغداد لاستقطاب الشركات الأميركية والأوروبية.
ويحسن هذا التحول الجدوى الاقتصادية للمشاريع، لكنه يطرح في المقابل مسألة حصة الدولة من العوائد مقارنة بالحوافز الممنوحة للشركات.
"بي بي" توسع استثمارات كركوك والشركات الأميركية تعود للمنافسة
تقدم "بي بي" البريطانية نموذجاً للتحول في الشروط الاستثمارية. فقد وقعت في مارس 2025 عقداً لتطوير حقول كركوك وباي حسن وجمبور وخباز، ضمن مشروع يستهدف استخراج أكثر من 3 مليارات برميل من المكافئ النفطي في مرحلته الأولى، مع فرص إضافية للاستكشاف. وترتبط عوائد الشركة بالإنتاج الإضافي والأسعار والتكاليف، ما يحفزها على تحسين إنتاجية الحقول.
وازدادت جاذبية المشروع مع اتفاق "كونوكو فيليبس" الأميركية على الاستحواذ على حصة تبلغ 42 في المئة في الشركة التابعة لـ"بي بي"، واتفاق مؤسسة النفط التركية الحكومية على شراء 15 في المئة. وبعد إتمام الصفقتين، تصبح حصة "بي بي" 43 في المئة، ما يوزع التمويل والمخاطر بين الشركاء، مع استمرار الدور التشغيلي للشركات النفطية العراقية وفق الترتيبات المتفق عليها.
وتشير مباحثات "بي بي" الأخيرة مع نائب رئيس مجلس الوزراء لشؤون الطاقة محسن المندلاوي بشأن توسيع الاستثمارات ورقع الاستكشاف إلى رغبتها في تعزيز حضورها خارج نطاق العقد الحالي، من دون الإعلان عن اتفاق جديد.
أما "شيفرون" الأميركية، فتتفاوض لتولي تطوير غرب القرنة 2 بعد تعثر استمرار "لوك أويل" الروسية نتيجة العقوبات، وتبحث فرصاً في حقل الناصرية وأربع رقع استكشافية. وتدرس "إكسون موبيل" العودة عبر مشاريع تشمل حقل مجنون ومرافق التصدير ومعالجة مياه البحر بطاقة 2.5 مليون برميل يومياً لدعم إنتاج الحقول.
وفي موازاة ذلك، تنفذ "توتال إنرجيز" الفرنسية مشروع النمو المتكامل للغاز والطاقة، باستثمارات رأسمالية معلنة تبلغ نحو 10 مليارات دولار، بالشراكة مع شركة نفط البصرة و"قطر للطاقة". ويشمل المشروع تطوير حقل أرطاوي واستثمار الغاز المصاحب والطاقة الشمسية ومرافق المياه، فيما أعلنت بغداد في سبتمبر 2026 توجه الشركة لرفع استثماراتها الإجمالية في العراق إلى 16 مليار دولار.
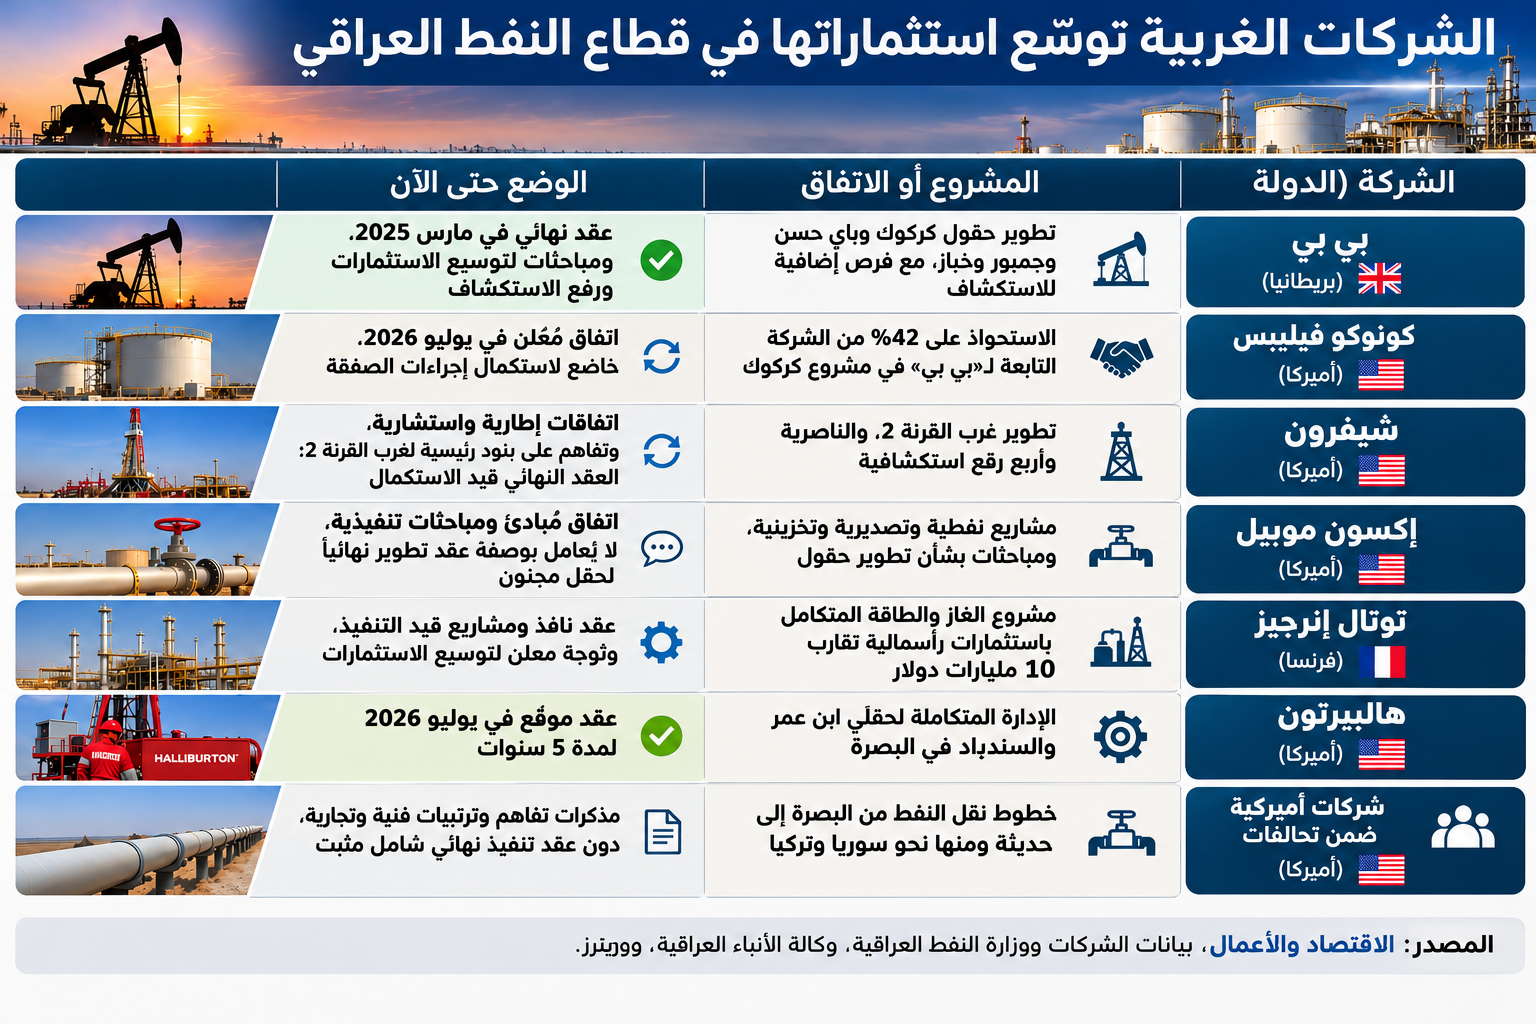
وتؤكد هذه المشاريع انتقال الاهتمام الاستثماري من استخراج الخام وحده إلى الغاز والمياه والبنية التحتية اللازمة لزيادة الإنتاج واستدامته.
هدف العشرة ملايين برميل يرفع متطلبات الاستثمار
تمنح الخطة الحكومية لرفع الطاقة الإنتاجية إلى 10 ملايين برميل يومياً بحلول 2032 الاستثمارات الأجنبية دوراً رئيسياً في مستقبل القطاع. وحددت الحكومة في أحدث مستهدفاتها الوصول إلى 7 ملايين برميل يومياً بحلول 2030، ثم 10 ملايين بحلول 2032، بما يشمل نحو مليون برميل من إقليم كردستان.
ويمثل هذا الهدف قفزة كبيرة مقارنة بالطاقة الإنتاجية الحالية المقدرة بنحو 4.8 ملايين برميل يومياً، ويتطلب استثمارات متزامنة في تطوير الحقول وحفر الآبار وحقن المياه ومعالجة الغاز والنقل والتخزين.
وتبرز ضخامة الطموح عند مقارنته بتقديرات وكالة الطاقة الدولية الصادرة عام 2025، التي رجحت وصول الطاقة الإنتاجية العراقية إلى نحو 5.4 ملايين برميل يومياً بحلول 2030، ما يكشف حجم التسارع الاستثماري والتنفيذي المطلوب.
لكن زيادة الطاقة الإنتاجية لا تضمن ارتفاع الإنتاج الفعلي بالمستوى نفسه، في ظل التزامات العراق ضمن "أوبك+" وتقلبات الطلب والأسعار. لذلك تصبح القدرة على تصدير الكميات الإضافية بتكاليف تنافسية جزءاً رئيسياً من الجدوى الاقتصادية للاستثمارات الجديدة.
العراق يوسع منافذ التصدير عبر تركيا وسوريا والأردن
دفعت حرب إيران بغداد إلى تسريع خطط تنويع منافذ التصدير، بعدما كشفت الاضطرابات في مضيق هرمز مخاطر الاعتماد على الموانئ الجنوبية. وقدّر وزير الخارجية العراقي فؤاد حسين الخسائر المرتبطة بالحرب واضطراب الصادرات بنحو 60 مليار دولار، فيما تعافت الصادرات إلى نحو 3.5 ملايين برميل يومياً في أكتوبر.
وتتمحور الخطط حول مشروع خط البصرة-حديثة، الذي يشكل محوراً لشبكة أنابيب باتجاه ميناء جيهان التركي وبانياس السوري والعقبة الأردني. وكانت وزارة النفط قد أعلنت في مايو 2026 استهداف طاقة تصديرية تبلغ 2.5 مليون برميل يومياً عبر هذه المسارات، وهي طاقة مخططة وليست متاحة حالياً.
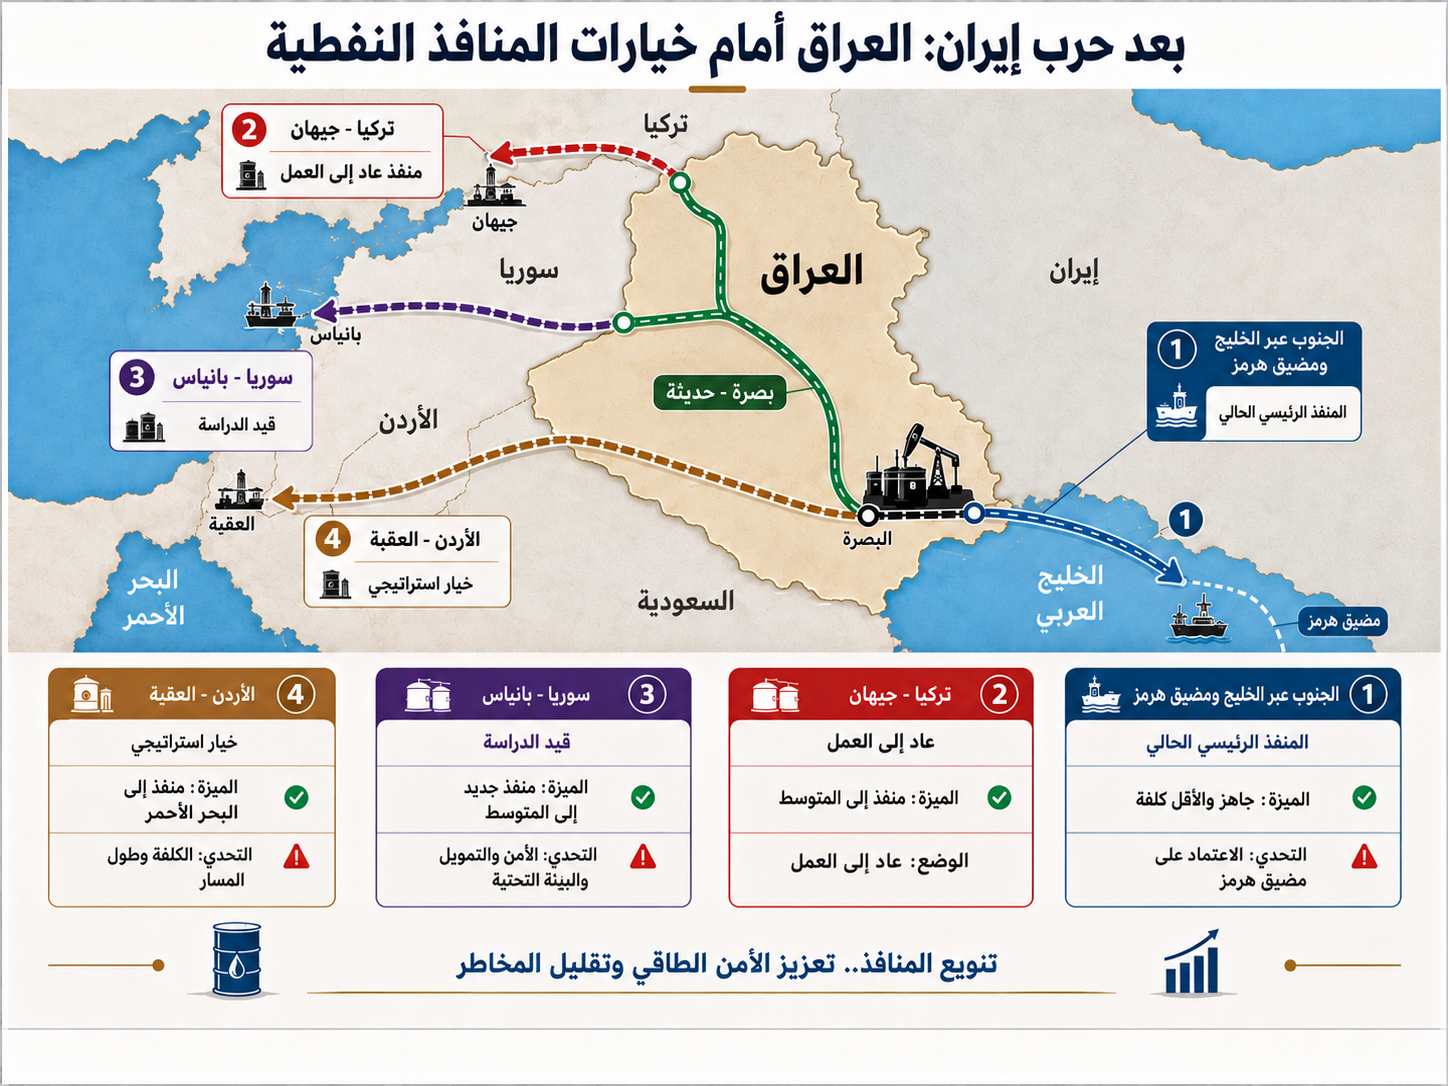
ويعد المسار التركي الأكثر تقدماً، مع استئناف التصدير عبر جيهان بطاقة مبدئية تقارب 120 ألف برميل يومياً، والسعي لربط حقول الجنوب بالشبكة الشمالية. أما المسار السوري، فقد شهد استئناف نقل النفط بالشاحنات إلى بانياس منذ أواخر أكتوبر، بكميات تراوحت بين 120 ألفاً و150 ألف برميل يومياً، لكن كلفة النقل التي تقارب 12 دولاراً للبرميل تعزز الحاجة إلى خط أنابيب دائم.
وفي 14 نوفمبر، راجعت وزارة النفط المفاوضات الفنية والتجارية بشأن شبكة البصرة-حديثة-فيشخابور وبانياس، من دون إعلان عقد تنفيذ نهائي. ويبقى خط العقبة خياراً إضافياً للوصول إلى البحر الأحمر، بالتوازي مع تطوير مرافق التصدير الجنوبية.
ويمنح تنويع المنافذ العراق مرونة أكبر في الوصول إلى الأسواق وتقليص مخاطر انقطاع الإيرادات، كما يحسن الجدوى الاقتصادية للاستثمارات طويلة الأجل في الحقول النفطية.
المنافسة الدولية ترفع فرص العراق والتزاماته
تترافق عودة الشركات الغربية مع حضور صيني واسع ترسخ خلال سنوات تراجع الاستثمارات الأميركية والأوروبية. وتمنح هذه المنافسة بغداد مجالاً أكبر لتنويع الشركاء واستقطاب التكنولوجيا والتمويل، خصوصاً مع توسع المشاريع إلى الغاز والمياه والأنابيب والموانئ.
لكن تحسين شروط العقود يرفع أيضاً سقف الالتزامات الاقتصادية للدولة، فيما يتطلب هدف العشرة ملايين برميل استثمارات ضخمة وتنفيذاً متزامناً لمشاريع الإنتاج والتصدير. وقد يؤدي تأخر البنية التحتية إلى تراكم طاقات إنتاجية غير مستغلة وتأجيل العوائد المنتظرة.
وتكمن الفرصة الاقتصادية للعراق في توظيف المنافسة بين الشركات العالمية لتسريع تطوير موارده، وتحسين الكفاءة التشغيلية، وزيادة الإنتاج القابل للتسويق، مع المحافظة على حصة مجزية من العوائد. وسيتحدد نجاح الاستراتيجية الجديدة بقدرة بغداد على تحويل العقود الأكثر جاذبية إلى استثمارات فعلية، وربط زيادة الطاقة الإنتاجية بمنافذ تصدير متعددة وتكاليف تنافسية.

