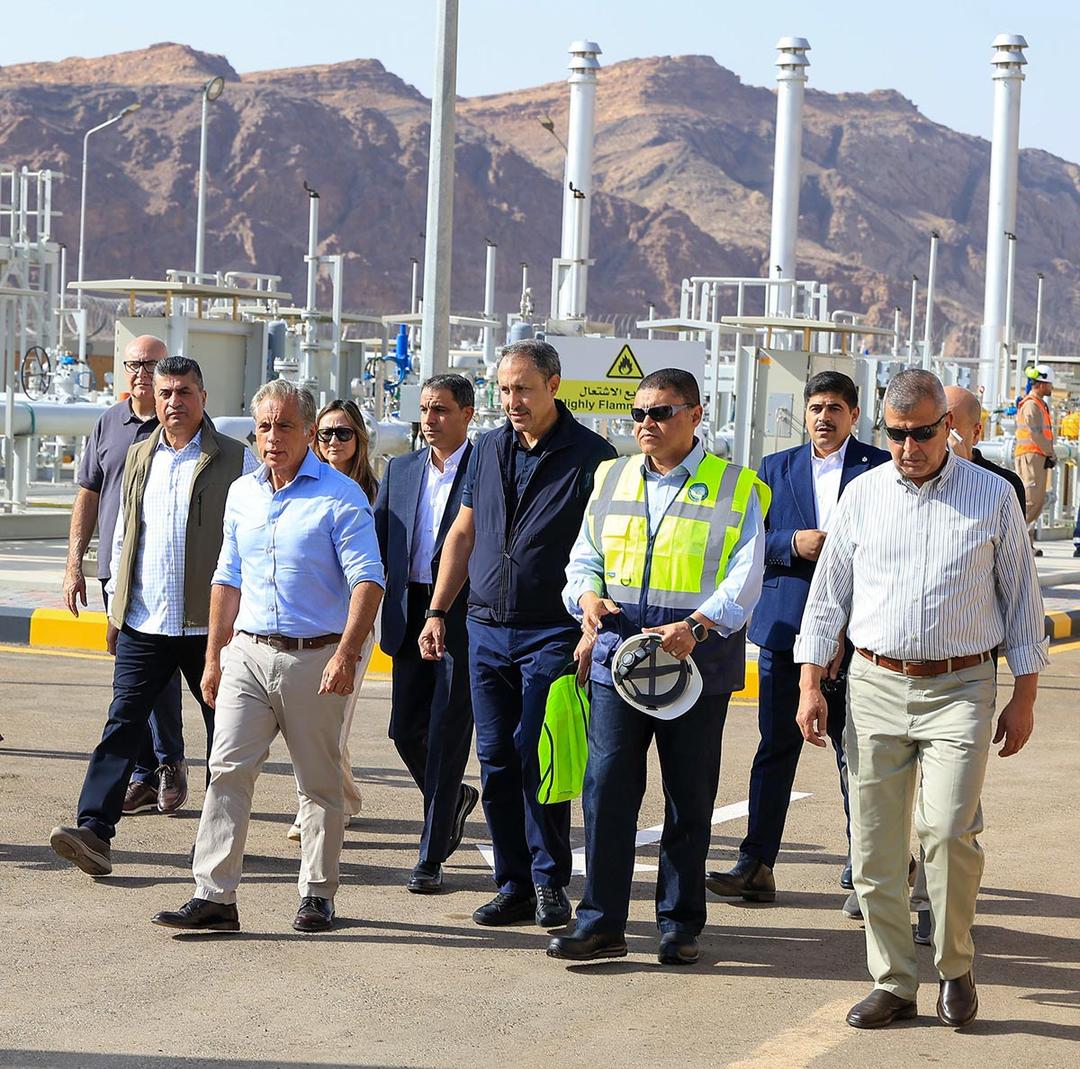
ولا تقوم خطة الحكومة على الاستغناء عن الغاز المستورد، وإنما على الجمع بين الإنتاج المحلي، ومنشآت استيراد الغاز الطبيعي المسال في العقبة، وخط الغاز العربي، إلى جانب الطاقة المتجددة والتخزين. وهذا ما يفترض أن يساهم بتعدد المصادر ومسارات الإمداد، وانخفاض الكلفة المحتملة لأي انقطاع خارجي.
وتبرز أهمية ذلك عند مقارنة الإنتاج المستهدف باحتياجات قطاع الكهرباء الحالية التي تدور حول 330 إلى 340 مليون قدم مكعب يومياً. والوصول إلى إنتاج 418 مليون قدم مكعب يومياً قرب نهاية العقد يمكن أن يرفع كثيراً مساهمة الغاز المحلي في تلبية هذه الاحتياجات، مع توفير كميات لاستخدامات اقتصادية أخرى.
الغاز والطاقة المتجددة يكمل أحدهما الآخر
وقد يبدو توسع الغاز متناقضاً للوهلة الأولى مع استهداف رفع حصة الطاقة المتجددة إلى 40 في المئة من توليد الكهرباء بحلول عام 2035، لكن الاستراتيجية الأردنية تتعامل مع المصدرين باعتبارهما جزءاً من منظومة واحدة. فهي تجمع بين زيادة إنتاج الغاز المحلي، وإضافة قدرات جديدة من الشمس والرياح، وتطوير محطات الدورة المركبة خلال الأعوام 2027-2030، وإدخال البطاريات والتخزين المائي.
ومع ارتفاع حصة الشمس والرياح، تصبح مرونة النظام الكهربائي أكثر أهمية. فتوليد الطاقة الشمسية يتراجع مساءً، كما تتغير إنتاجية الرياح وفق الظروف المناخية، فيما يجب أن يبقى العرض متوازناً مع الطلب في كل لحظة. وهنا تستطيع المحطات الغازية المرنة توفير جزء من القدرة التي تحتاجها الشبكة عندما ينخفض الإنتاج المتجدد، إلى أن تتوسع قدرات التخزين بما يكفي للقيام بجزء أكبر من هذه الوظيفة.
وبذلك يمكن للغاز المحلي أن يؤدي دوراً مزدوجاً، يخفض الاعتماد على الوقود المستورد ويتيح للأردن إدخال كميات أكبر من الطاقة المتجددة من دون إضعاف موثوقية الشبكة. وهذا يفسر لماذا تضع الاستراتيجية الغاز والمتجددة والتخزين ضمن الخطة نفسها بدلاً من التعامل معها كخيارات متنافسة.
الصناعة قد تكون المستفيد الأكبر
أما الأثر الاقتصادي المباشر فقد يظهر بصورة أوضح في الصناعة. فالمنشآت التي تعتمد على الديزل أو الوقود الثقيل في التسخين والعمليات الإنتاجية يمكن أن تحقق وفراً ملموساً عند التحول إلى الغاز، ما يخفض كلفة الإنتاج ويحسن القدرة التنافسية للصادرات.
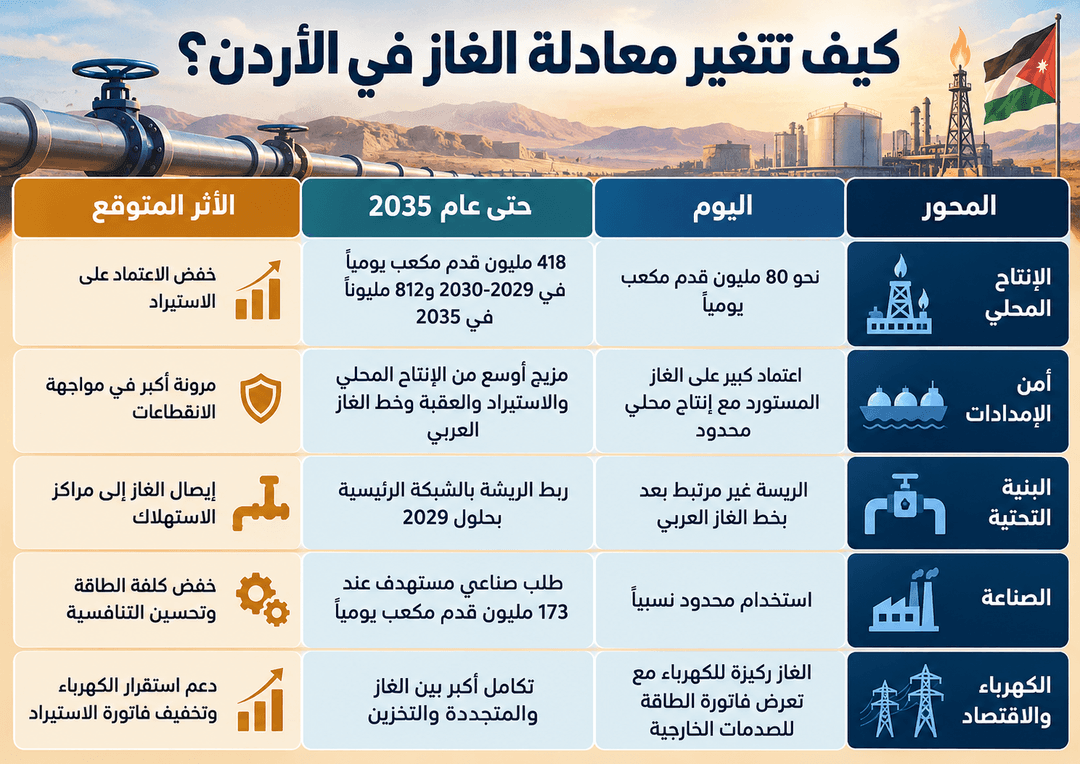
وتستهدف الاستراتيجية وصول الطلب الصناعي على الغاز إلى نحو 173 مليون قدم مكعب يومياً بحلول عام 2035، إلى جانب إنشاء شبكات توزيع في عمان والزرقاء ومواصلة إيصال الغاز إلى التجمعات الصناعية.
وتمنح هذه النقطة المشروع بعداً يتجاوز قطاع الطاقة. فخفض كلفة الوقود بصورة مستدامة يُتوقع أن يساعد على رفع هوامش الشركات، وتقوية قدرة المصانع الأردنية على المنافسة، وقد يؤثر أيضاً في قرارات المستثمرين في الصناعات التي تمثل الطاقة جزءاً مهماً من كلفتها.
الإنتاج وحده لا يكفي
لكن بلوغ هذه النتائج يتطلب أكثر من زيادة عدد الآبار. فالغاز الموجود في شرق المملكة يحتاج إلى المعالجة والنقل والتوزيع قبل أن يصبح متاحاً للاستخدام في محطات الكهرباء والمصانع . ولهذا تكتسب خطة ربط حقل الريشة بخط الغاز العربي بحلول عام 2029 أهمية تقارب أهمية زيادة الإنتاج، لأنها ستربط المصدر المحلي بالمراكز الرئيسية للاستهلاك.
وتبقى الكلفة هي العامل الحاسم. فالفائدة الاقتصادية للغاز المحلي ستتحدد بسعر استخراجه ومعالجته ونقله، ثم بالسعر النهائي الذي يصل به إلى محطات الكهرباء والمصانع.
دور إقليمي محتمل
كما تمنح البنية التحتية القائمة الأردن خياراً إقليمياً إضافياً. فالعقبة توفر منفذاً للغاز الطبيعي المسال، بينما يربط خط الغاز العربي المملكة بسوريا شمالاً. ومع نمو الإنتاج المحلي مستقبلاً، يمكن لهذه الشبكة أن تمنح الأردن مرونة أكبر في إدارة التدفقات، وربما دوراً أوسع في سوق الغاز الإقليمية.
لكن المكسب الأساسي يبقى داخل الاقتصاد الأردني. فالرهان ليس على تحول المملكة إلى منتج كبير للغاز، وإنما على استخدام الغاز المحلي إلى جانب الشمس والرياح والتخزين لبناء منظومة طاقة أقل تعرضاً للصدمات وأكثر قدرة على خدمة الصناعة.