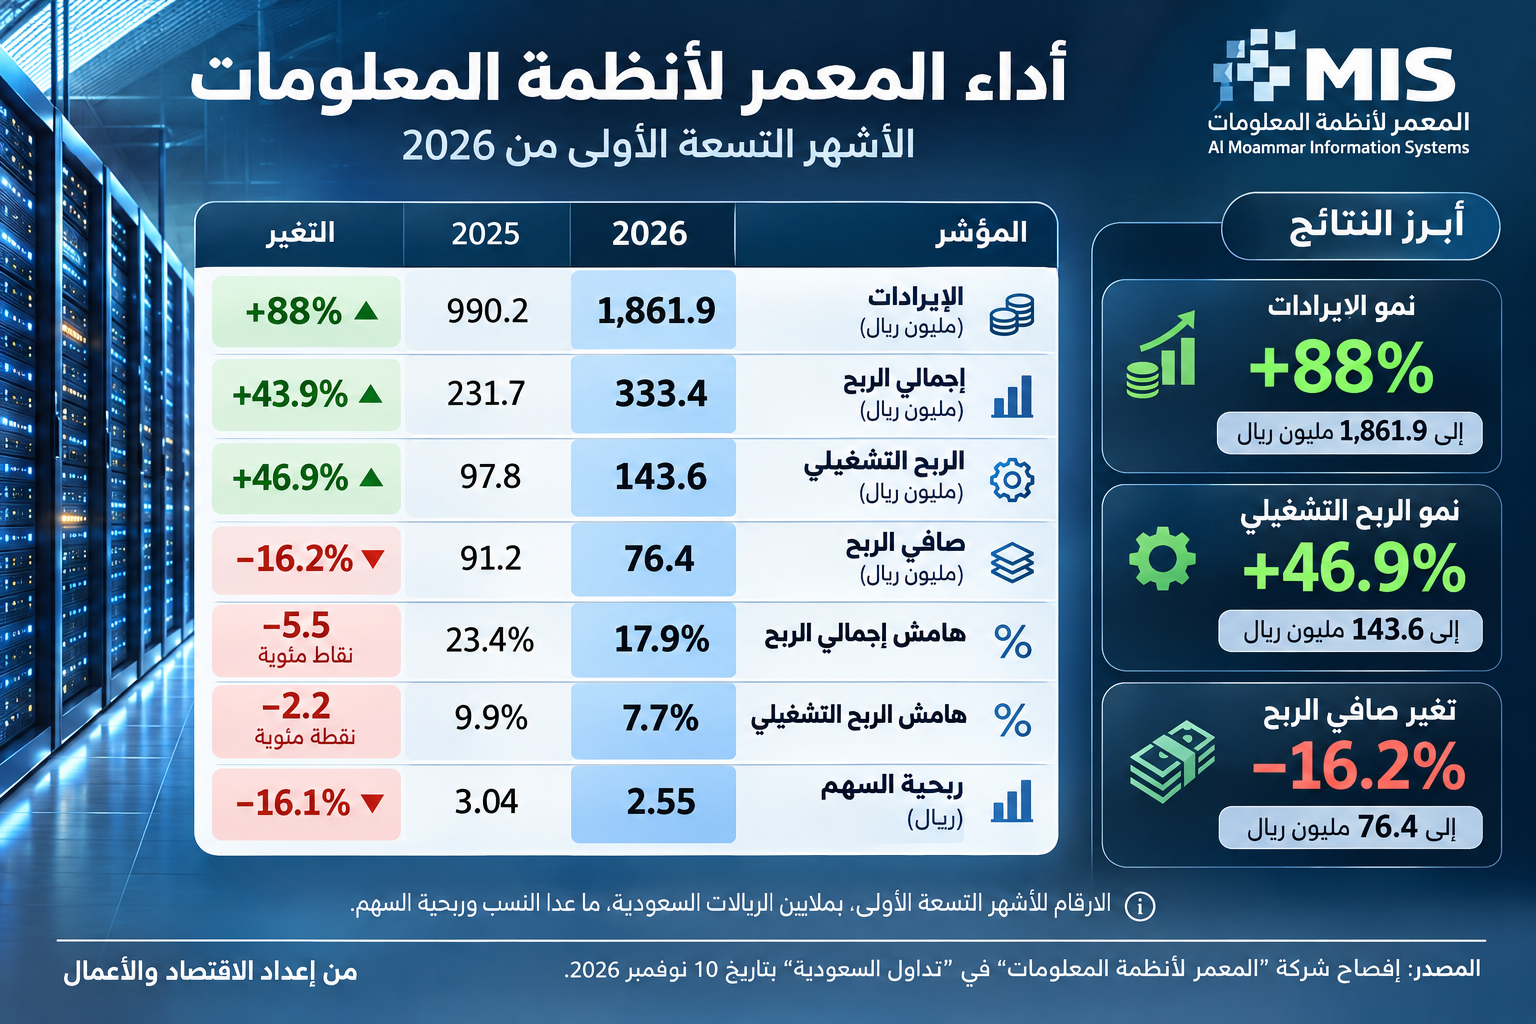
ارتفعت إيرادات "المعمر" بنسبة 88 في المئة خلال الأشهر التسعة الأولى من عام 2026، لتصل إلى 1.86 مليار ريال، مقابل 990.2 مليون ريال في الفترة المماثلة من العام الماضي. وارتفع إجمالي الربح بنسبة 43.9 في المئة إلى 333.4 مليون ريال، فيما زادت الأرباح التشغيلية بنسبة 46.9 في المئة إلى 143.6 مليون ريال.
وكان النمو أكثر وضوحاً في الربع الثالث، الذي قفزت إيراداته بنسبة 239.5 في المئة إلى 951.8 مليون ريال، مقارنة بنحو 280.4 مليون ريال قبل عام. وبذلك تجاوزت إيرادات الربع الثالث وحده إجمالي إيرادات النصف الأول من 2026، في مؤشر إلى التسارع الكبير في تنفيذ المشاريع الجديدة.
النمو والربحية معادلة المرحلة المقبلة
في مقابل النمو الكبير في الإيرادات، انخفض صافي أرباح الشركة بنسبة 16.2 في المئة إلى 76.4 مليون ريال خلال الأشهر التسعة، مقارنة بنحو 91.2 مليون ريال قبل عام. كما تراجع هامش إجمالي الربح من 23.4 إلى 17.9 في المئة، وهامش الربح التشغيلي من 9.9 إلى 7.7 في المئة.
وتشير هذه المؤشرات إلى فجوة بين وتيرة نمو الإيرادات والأرباح، وهي ظاهرة مألوفة خلال مراحل التوسع السريع، خصوصاً لدى الشركات التي تنتقل إلى تنفيذ مشاريع أكبر وأكثر احتياجاً للتمويل والموارد التشغيلية. وتبرز هنا مهمة الإدارة في رفع كفاءة التنفيذ وضبط التكاليف، بما يسمح بتحويل حصة أكبر من الإيرادات المتنامية إلى أرباح، والمحافظة على هوامش مجزية مع اتساع حجم الأعمال.
ويستحق تراجع هامش إجمالي الربح اهتماماً خاصاً، لأنه يشير إلى أن تكلفة تنفيذ الأعمال تنمو بوتيرة أعلى من الإيرادات. وهو ما يبرز الحاجة إلى تحسين ربحية المشاريع نفسها، بالتوازي مع إدارة المصروفات التشغيلية والتمويلية، خصوصاً مع تزايد مساهمة مشاريع مراكز البيانات الكبرى في إيرادات الشركة.
وقد ارتفعت تكاليف التمويل بمقدار 21.5 مليون ريال خلال الأشهر التسعة، نتيجة الاحتياجات المرتبطة بمشاريع مراكز البيانات. كما سجلت الشركة مخصصات لخسائر الائتمان المتوقعة بقيمة 41.9 مليون ريال، ما يبرز ضرورة متابعة الذمم المدينة وكفاءة التحصيل والتدفقات النقدية بالتوازي مع توسع المشاريع.
لكن انخفاض صافي الربح لا يرتبط بالتكاليف التشغيلية والتمويلية وحدها، إذ كان لتغير نتائج تقييم الاستثمارات أثر كبير في المقارنة السنوية. فقد تحولت مكاسب تقييم بقيمة 46.4 مليون ريال في 2025 إلى خسارة بنحو 4 ملايين ريال خلال الأشهر التسعة الأولى من 2026. ويزيد الفارق البالغ 50.4 مليون ريال على إجمالي الانخفاض في صافي أرباح الشركة، ما يبرز دور البنود غير التشغيلية في النتائج، مقابل استمرار نمو الأرباح التشغيلية.
عقد "هيوماين" نقطة تحول في مسار الشركة
يمثل التوسع في اتفاقية "المعمر" مع شركة "هيوماين" أحد أبرز التطورات في مسيرتها، من حيث القيمة المالية وطبيعة المشاريع وحجمها، فضلاً عن موقع الشركة في سوق مراكز البيانات المخصصة للذكاء الاصطناعي.
فبعد الإعلان عن المشروع الأصلي بطاقة 50 ميغاواط، جرى في أغسطس 2026 الاتفاق على توسيع نطاقه إلى 250 ميغاواط، أي خمسة أضعاف الطاقة الأصلية. وفي سبتمبر، وقعت الشركتان اتفاقية تتجاوز قيمتها 689 في المئة من إجمالي إيرادات "المعمر" لعام 2025، بما يزيد على 8.76 مليارات ريال شاملة ضريبة القيمة المضافة، على أن يجري تنفيذ الأعمال على مراحل وفق أوامر عمل متتابعة.
وبحلول أكتوبر 2026، كانت الشركة قد تسلمت أربعة أوامر عمل ضمن الاتفاقية، آخرها الأمران الثالث والرابع اللذان تتجاوز قيمتهما الإجمالية 270 في المئة من إيرادات 2025، مع مدة تنفيذ تبلغ 16 شهراً لكل منهما، وبدء أثرهما المالي المتوقع في الربع الرابع من 2026.
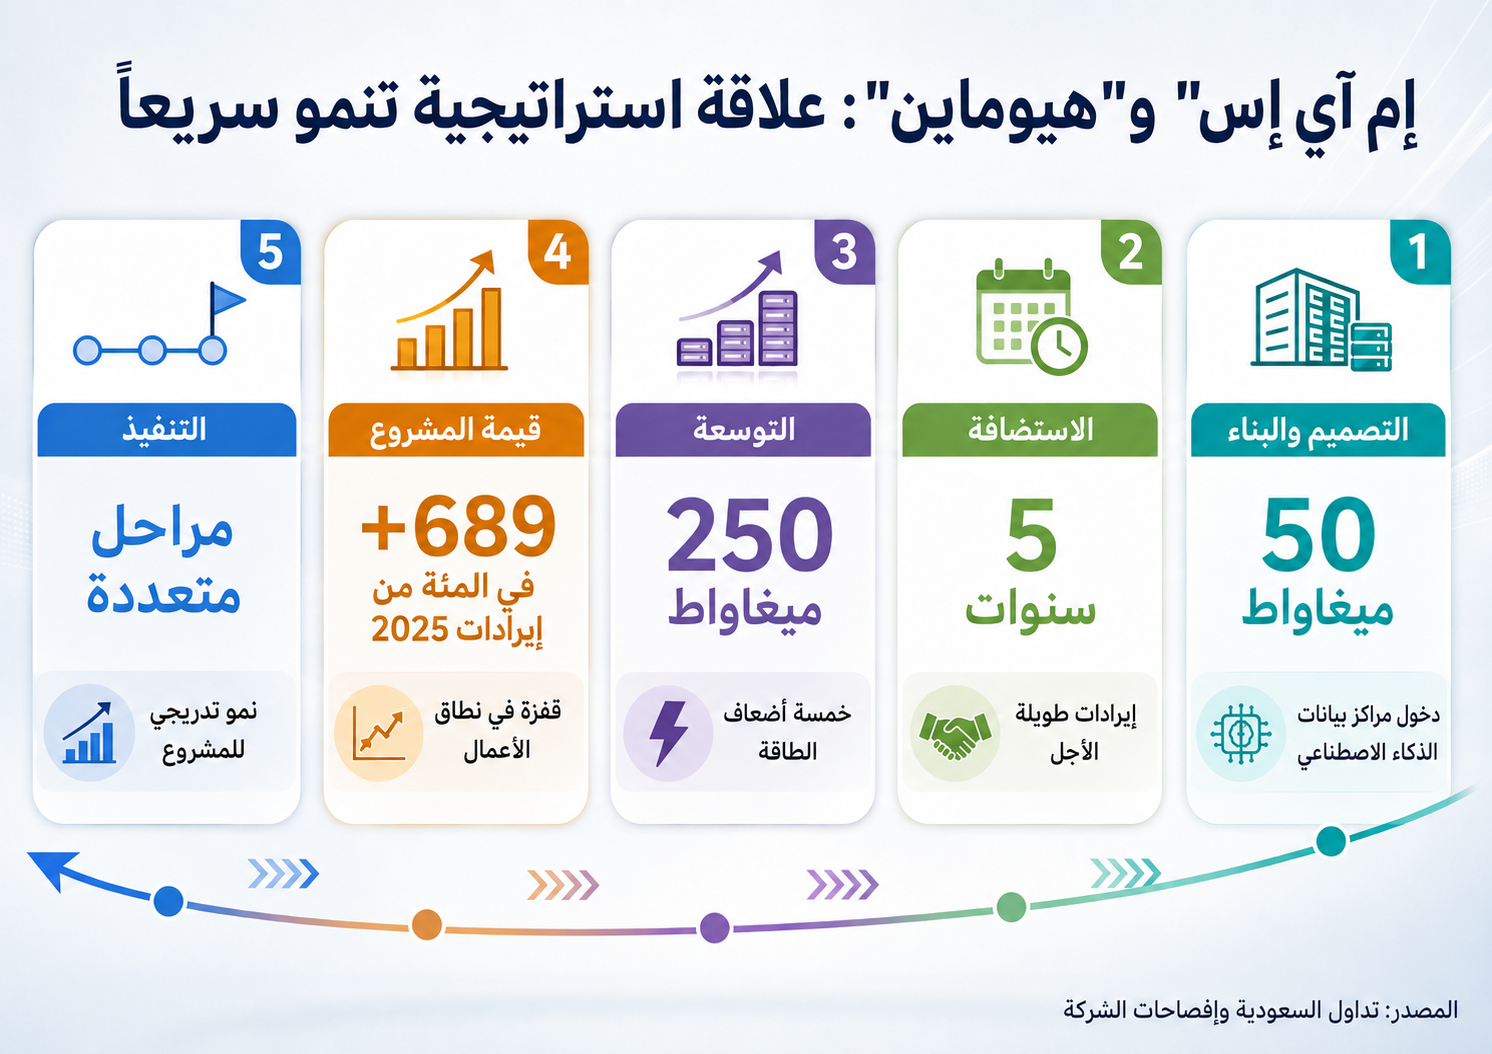
واللافت أن النتائج الحالية لم تستوعب بعد الأثر الكامل لتوسع عقد "هيوماين"، وإن كانت الأعمال المرتبطة بالمشروع الأصلي قد بدأت المساهمة في الإيرادات منذ الربع الثاني. وبالتالي، فإن النمو الذي حققته "المعمر" حتى سبتمبر يسبق ظهور معظم الآثار المالية المتوقعة من التوسع الأخير في الاتفاقية.
ومن شأن هذا التطور أن يمنح الشركة قاعدة أكبر لنمو أعمالها خلال الفترات المقبلة، وأن يعزز موقعها في سوق مراكز البيانات والذكاء الاصطناعي السعودية. وفي المقابل، فإن الانتقال إلى مشاريع بهذا الحجم يتطلب قدرات أكبر على إدارة التنفيذ والتمويل والتكاليف، لضمان تحقيق العوائد المنتظرة منها.
من توسع الأعمال إلى تحسين الهومش
وبعدما نجحت "المعمر" في توسيع أعمالها وتعزيز موقعها في سوق مراكز البيانات، تبرز أمام إدارتها مهمة تحويل النمو المتسارع في الإيرادات إلى زيادة موازية ومستدامة في الأرباح. وستكون كفاءة تنفيذ المشاريع الكبرى، وتحسين هوامشها، وإدارة التمويل والتدفقات النقدية، عوامل رئيسية في تحديد العائد الفعلي من هذا التوسع، خصوصاً مع بدء ظهور المساهمة المالية لاتفاقية "هيوماين" الموسعة خلال الفترات المقبلة.