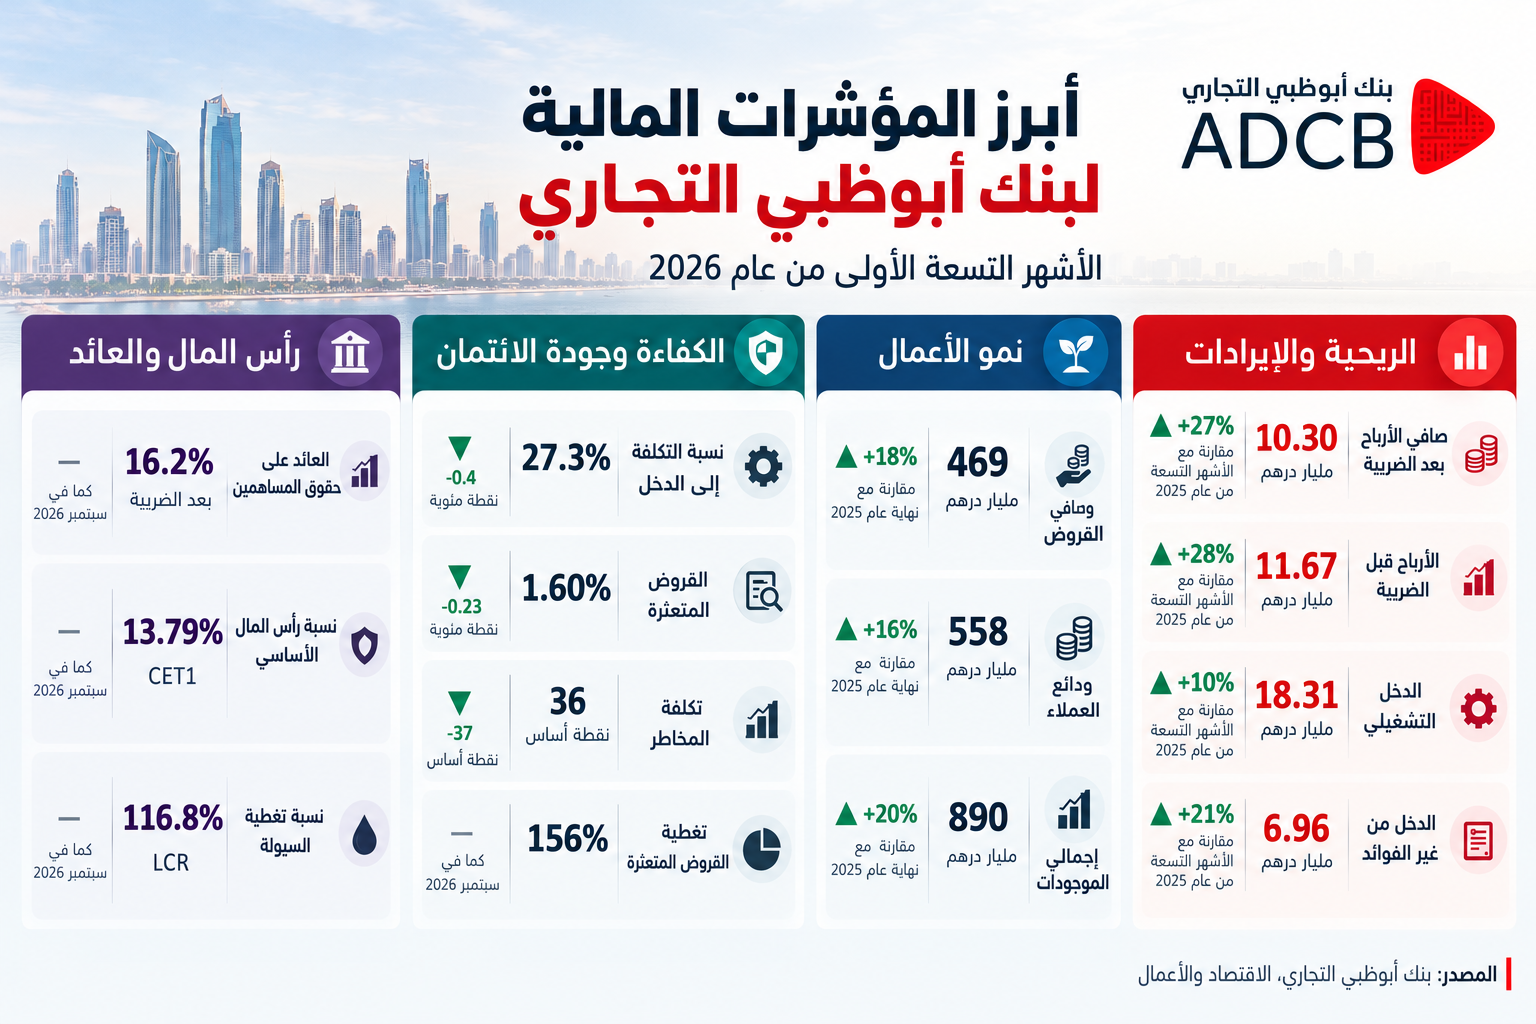
ارتفع صافي قروض العملاء بمقدار 66 مليار درهم منذ بداية العام، وبنسبة 16 في المئة، ليصل إلى 469 مليار درهم بنهاية سبتمبر/أيلول 2026، منها زيادة قدرها 24 مليار درهم خلال الربع الثالث. ويعكس ذلك استمرار الطلب على التمويل من الشركات والأفراد.
وفي المقابل، ارتفعت ودائع العملاء بنسبة 12 في المئة منذ بداية العام، وبمقدار 58 مليار درهم، لتصل إلى 558 مليار درهم، منها 32 مليار درهم خلال الربع الثالث. ورغم نمو الإقراض بوتيرة أسرع من الودائع، بقيت نسبة القروض إلى الودائع عند نحو 84 في المئة، ما يوفر قاعدة تمويلية داعمة للتوسع.
تنوع الإيرادات وانخفاض المخصصات
ارتفع الدخل التشغيلي بنسبة 10 في المئة إلى 18.306 مليار درهم، مدعوماً بنمو الإيرادات غير المرتبطة بالفوائد بنسبة 21 في المئة إلى 6.964 مليار درهم، لتشكل 38 في المئة من الإجمالي. وارتفع صافي إيرادات الرسوم والعمولات بنسبة 24 في المئة إلى 3.370 مليار درهم، ودخل التداول بنسبة 39 في المئة إلى 2.888 مليار درهم.
في المقابل، نما صافي دخل الفوائد والتمويل الإسلامي بنسبة 4 في المئة إلى 11.342 مليار درهم، بوتيرة أقل من نمو الإقراض. ويعود ذلك أساساً إلى الضغوط على هوامش الفائدة، نتيجة انخفاض أسعار الفائدة في وقت سابق من العام، وزيادة الاعتماد على الودائع لأجل الأعلى تكلفة لتعزيز السيولة. وانعكس ذلك على هامش صافي الفائدة الذي تراجع من 2.47 إلى 2.22 في المئة، رغم ارتفاع الدخل الصافي من الفوائد نتيجة نمو حجم القروض.
وساعد تنوع الإيرادات وضبط المصاريف على تخفيف هذه الضغوط، إذ تحسنت نسبة التكلفة إلى الدخل من 27.7 إلى 27.3 في المئة.
وكان لانخفاض مخصصات خسائر الائتمان دور رئيسي في نمو الأرباح، بعدما تراجعت بنسبة 44 في المئة إلى 1.646 مليار درهم، مقابل 2.920 مليار درهم في الفترة المقابلة. وانخفضت تكلفة المخاطر من 73 إلى 36 نقطة أساس، فيما تحسنت نسبة القروض المتعثرة إلى 1.60 في المئة، مقابل 1.83 في المئة بنهاية عام 2025، مع بلوغ نسبة تغطيتها بالمخصصات 156 في المئة.
ودفع هذا التحسن البنك إلى خفض توقعاته لتكلفة المخاطر خلال عام 2026 إلى أقل من 50 نقطة أساس. كما تحسن هامش صافي الفائدة المعدل بالمخاطر من 1.78 إلى 1.89 في المئة.
وفي تعليقه على النتائج، أكد الرئيس التنفيذي للمجموعة علاء عريقات أن الطلب المتزايد على التمويل من القطاعات الاقتصادية الرئيسية دعم نمو أعمال البنك، مشيراً إلى مواصلة الاستثمار في التحول الرقمي والذكاء الاصطناعي لتعزيز الإنتاجية وتطوير الخدمات المصرفية، ضمن تنفيذ الاستراتيجية الخمسية.
وبلغ إجمالي موجودات البنك 890 مليار درهم، فيما استقرت نسبة رأس المال الأساسي العادي من الشق الأول عند 13.79 في المئة، وبلغت نسبة تغطية السيولة 116.8 في المئة، ما يعزز قدرته على مواصلة النمو.
الربع الرابع وما بعده: الفائدة والمخاطر الإقليمية
ومع اقتراب نهاية العام، يتوقع أن تبرز بشكل أوضح تداعيات حرب إيران والاضطرابات الإقليمية على النشاط الاقتصادي والتجارة وتكاليف التمويل. ورغم تحسن جودة المحفظة الائتمانية، فإن استمرار هذه الظروف قد يؤثر في التدفقات النقدية لبعض الشركات المقترضة، خصوصاً في القطاعات المرتبطة بالتجارة والنقل والعقار، بما قد يزيد الحاجة إلى المخصصات. ويتوقف حجم التأثير على مدى انكشاف البنوك على القطاعات المتأثرة.
في المقابل، قد يوفر ارتفاع أسعار الفائدة دعماً لصافي دخل الفوائد خلال الربع الرابع وما بعده. فقد رفع الاحتياطي الفدرالي الأميركي الفائدة بمقدار 25 نقطة أساس في سبتمبر/أيلول، وتبعه مصرف الإمارات المركزي، ما يتيح ظهور أثر إعادة تسعير القروض والودائع بصورة أوضح خلال الأشهر المقبلة. وكان البنك قد قدّر أن ارتفاع الفائدة بمقدار 25 نقطة أساس قد يضيف نحو 114 مليون درهم إلى صافي دخل الفوائد سنوياً، وفق حساسية ميزانيته العمومية آنذاك، مع بقاء الأثر الفعلي رهناً بتطور تكلفة التمويل وسرعة إعادة التسعير.
وهكذا، يدخل البنك الربع الأخير مستنداً إلى نمو قوي في الإقراض وتحسن جودة المحفظة وتنوع الإيرادات، فيما ستتحدد قدرته على مواصلة نمو الأرباح خلال عام 2027 بمدى استفادته من تحركات الفائدة والمحافظة على جودة القروض واحتواء التداعيات الاقتصادية للاضطرابات الإقليمية.