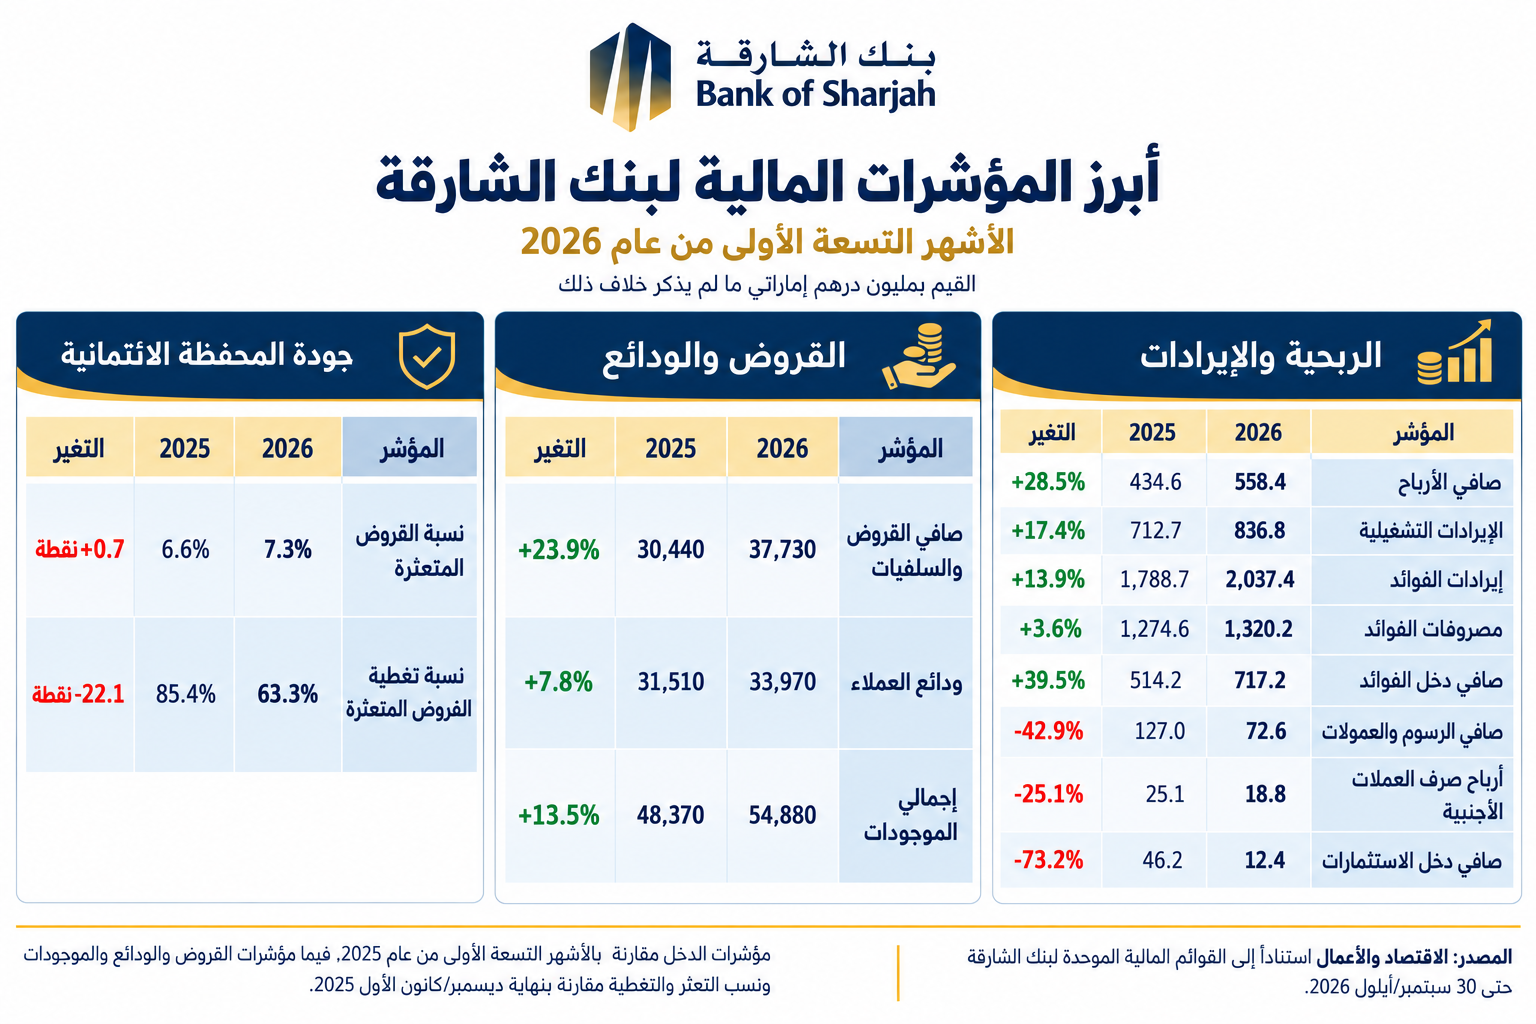
في المقابل، تراجع صافي دخل الرسوم والعمولات بنسبة 42.9 في المئة إلى 72.6 مليون درهم، كما انخفضت أرباح صرف العملات الأجنبية وصافي دخل الاستثمارات. ومع ذلك، عوض النمو القوي في صافي دخل الفوائد هذا التراجع، لترتفع الإيرادات التشغيلية الإجمالية بنسبة 17.4 في المئة. وأصبح صافي دخل الفوائد يمثل نحو 85.7 في المئة من الإيرادات التشغيلية، ما يعكس دوره الرئيسي في ربحية البنك.
توسع الإقراض وتنويع مصادر التمويل
شكل نمو الإقراض أبرز التطورات في ميزانية البنك، إذ ارتفع صافي القروض والسلفيات بنسبة 23.9 في المئة منذ بداية العام إلى 37.73 مليار درهم، مقابل 30.44 مليار درهم بنهاية عام 2025. كما ارتفع إجمالي الموجودات بنسبة 13.5 في المئة إلى 54.88 مليار درهم.
في المقابل، نمت ودائع العملاء بنسبة 7.8 في المئة إلى 33.97 مليار درهم، بوتيرة أقل من نمو القروض، لترتفع نسبة صافي القروض إلى الودائع من نحو 96.6 في المئة إلى 111.1 في المئة.
وواكب البنك هذا التوسع بزيادة مصادر التمويل الأخرى، إذ ارتفعت الودائع والأرصدة المستحقة للمصارف من 3.65 مليارات إلى 5.73 مليارات درهم، كما زادت قروض إعادة الشراء من نحو ملياري درهم إلى 3.46 مليارات درهم.
ويأتي ذلك امتداداً لجهود البنك في تنويع التمويل، ومنها إصدار سندات دولارية بقيمة 500 مليون دولار في نوفمبر/تشرين الثاني 2025 لأجل خمس سنوات، بفائدة ثابتة تبلغ 4.875 في المئة. ويعزز التمويل متوسط الأجل قدرة البنك على مواكبة نمو الإقراض، مع توزيع مصادر السيولة بين ودائع العملاء والتمويل المصرفي وأسواق الدين.
جودة المحفظة الائتمانية
أظهرت القوائم المالية ارتفاع القروض المصنفة ضمن المرحلة الثالثة، التي تشمل التعرضات المتعثرة ائتمانياً، إلى نحو 2.90 مليار درهم، مقارنة بنحو 2.13 مليار درهم بنهاية عام 2025. وبلغت نسبتها إلى إجمالي القروض نحو 7.3 في المئة، مقابل 6.6 في المئة.
وبلغ إجمالي مخصصات خسائر الائتمان المتوقعة للقروض نحو 1.84 مليار درهم، بما يعادل تغطية بنسبة 63.3 في المئة للقروض المتعثرة، مقارنة بنحو 85.4 في المئة بنهاية العام السابق.
ملف لبنان وآفاق النمو
ويظل استثمار البنك في بنك الإمارات ولبنان أحد الملفات قيد المتابعة، بعدما أشار مدقق الحسابات إلى عدم استكمال عملية بيع البنك التابع نتيجة الأوضاع في لبنان، والصعوبات المرتبطة بالحصول على تقييم حديث لقيمته العادلة بعد احتساب تكاليف البيع. وتبلغ القيمة الدفترية للاستثمار المحتفظ به للبيع نحو 844.8 مليون درهم.
وتعكس النتائج إجمالاً تقدماً في تعزيز النشاط المصرفي والربحية، مدفوعاً بنمو الإقراض وصافي دخل الفوائد. وستكون قدرة البنك على مواصلة تنمية الودائع، وتنويع مصادر التمويل، والمحافظة على جودة المحفظة الائتمانية من العوامل الرئيسية الداعمة لاستمرار هذا الأداء خلال المرحلة المقبلة.