السيطرة على موارد النفط والغاز وخطوط النقل وأسواق الاستهلاك، هي جوهر الصراعات والحروب، وذلك ما يضمن ويعزز النفوذ السياسي. أما القطبان الرئيسيان في هذا الصراع فهما أميركا روسيا، ولتتحول الدول المنتجة والمستهلكة وكذلك دول العبور، إلى حلفاء لهذا القطب أو ذاك، حسب كل حالة. وتشكل خطوط الأنابيب أحد أبرز…
السيطرة على موارد النفط والغاز وخطوط النقل وأسواق الاستهلاك، هي جوهر الصراعات والحروب، وذلك ما يضمن ويعزز النفوذ السياسي. أما القطبان الرئيسيان في هذا الصراع فهما أميركا روسيا، ولتتحول الدول المنتجة والمستهلكة وكذلك دول العبور، إلى حلفاء لهذا القطب أو ذاك، حسب كل حالة. وتشكل خطوط الأنابيب أحد أبرز ميادين الصراع خصوصاً الأنابيب التي تزود أوروبا بالغاز الروسي، فهي لا تضمن فقط الموارد المالية لروسيا بل تحقق لها أيضاً نفوذاً وكلمة مسموعة في الدول الأوروبية، وذلك ما يفسر السعي الأميركي المحموم لوقف العمل بخط الأنابيب الروسي "نورد ستريم 2"، وذلك ما يفسر أيضاً الإندفاعة الروسية بإتجاه الصين لخلق أسواق بديلة أو إضافية بعيداً عن أوروبا التي باتت سوقاً رئيسية للغاز الأميركي.
الصراع الروسي الأميركي
يهدف الصراع السياسي الروسي الأميركي الذي يتحول إلى صراع عسكري بالوكالة في بعض المناطق، إلى السيطرة على أسواق الغاز إنتاجاً ونقلاً واستهلاكاً.
وقد تكون أميركا هي الطرف الأضعف في هذا الصراع لسببين، الأول لأن روسيا استطاعت خلال الأعوام الماضية مدّ شبكة أنابيب نحو أوروبا وآسيا، والثاني لأنها تواجه مشكلة تراجع الانتاج وارتفاع كلفة استخراج الغاز الصخري وهو ما يؤكده وزير الطاقة الروسي ألكسندر نوفاك بقوله "إن سعر الغاز الطبيعي المسال الأميركي في السوق الأوروبية أعلى بنسبة 30 إلى 40 في المئة من الغاز الروسي الذي يصل عبر خطوط الأنابيب، يضاف إلى ذلك أن روسيا تعتبر دولة عبور إلزامية رئيسية لغاز تركمنستان.
السوق الأوروبية
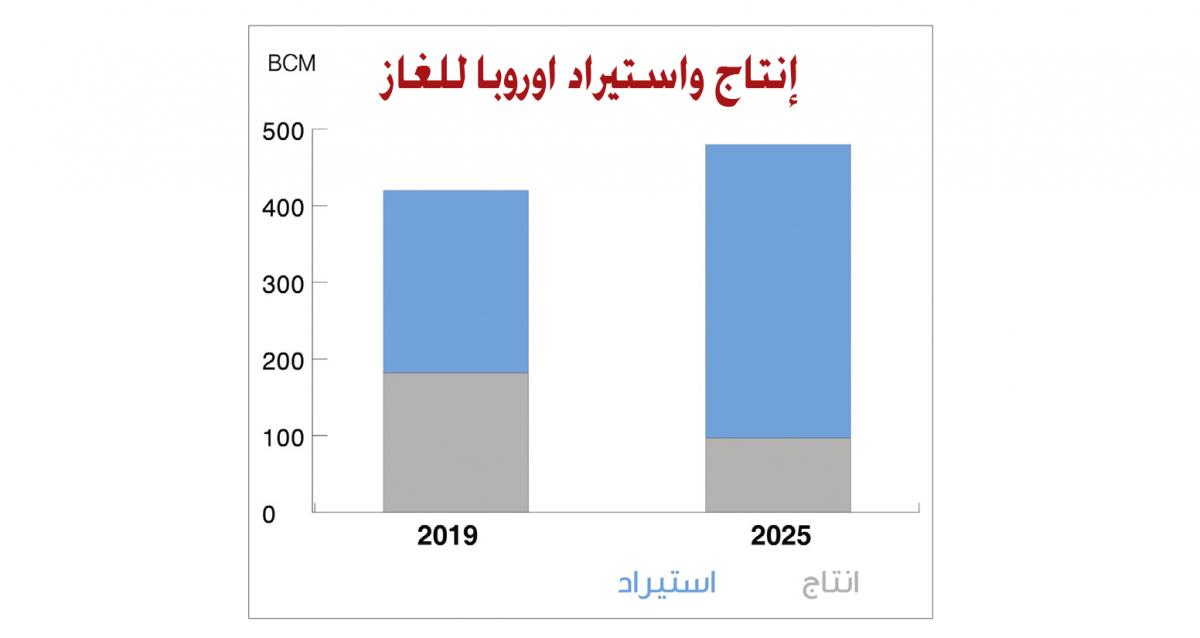
لطالما كانت سوق الطاقة الأوروبية هدفاً للدول المصدرة للغاز، إذ سيطرت القارة العجوز على 22 في المئة من مجمل تجارة الغاز العالمية العام الماضي مع توقّع ازدياد حاجاتها للغاز بخاصة مع انخفاض الإنتاج الأوروبي بنحو 90 مليار متر مكعب في حلول العام 2025. وأشار تقرير صادر عن الاتحاد الأوروبي نهاية العام الماضي أن الحاجة الأوروبية للغاز خلال العام 2019 بلغت 430 مليار متر مكعب تمّت تلبية 44.1 في المئة منها من الانتاج المحلي و 32.5 في المئة من روسيا و 18.6 في المئة عبر شحنات الغاز الطبيعي المسال و 4.8 في المئة من دول أخرى، مع وجود امكانية لاستهلاك 40 مليار متر مكعب اضافية من الغاز. وأوضح التقرير انه من المتوقع خلال العام 2025 أن تتراجع هذه النسب مع وجود حاجة إضافية لنحو 180 مليار متر مكعب من الغاز ما يفرض على الدول الأوروبية البحث بسرعة عن مصادر لتأمينها بالأسعار المناسبة.
شحنات الغاز الطبيعي المسال
طوّرت أوروبا في الأعوام الماضية مصادر شبكتها لإستيراد الغاز عبر بناء مرافئ لاستقبال شحنات الغاز الطبيعي المسال ما يجعلها أكثر مرونة في وارداتها من الغاز ويخفّض اعتمادها على الواردات الروسية، واستفادت أميركا من هذه المرافئ لرفع نسبة صادراتها إلى أوروبا ما حوّلها إلى أكبر مستورد لشحنات الغاز الطبيعي المسال الأميركي متفوقة بذلك على كوريا الجنوبية والمكسيك، ونجحت أميركا خلال الأشهر الثلاثة الأخيرة من العام الماضي برفع عدد شحنات الغاز المسال بإتجاه أوروبا متقدمة على روسيا، وسعت أميركا إلى إمداد دول أوروبا الشرقية بهذه الشحنات ما شكّل رسالة سياسية واضحة بإتجاه موسكو كونها المورد المهيمن على هذه الأسواق.
خطوط الأنابيب الروسية
في مواجهة المحاولات الأميركية، تابعت روسيا مساعيها لتغذية أوروبا وهو ما تقوم به حالياً عبر اربعة انابيب رئيسية هي: "بلو ستريم" و "يامال" و"ترك ستريم" و"نورث ستريم".
يعدّ "نورث ستريم1" الذي تمّ الانتهاء من تنفيذه العام 2012 أكبر خط أنابيب تحت البحر في العالم، وتصل طاقته الاستيعابية السنوية الى نحو 1.9 تريليون قدم مكعب، كذلك بدأت روسيا بتطوير "نورث ستريم2" في 2018 ويتوقع أن يتم الانتهاء منه خلال 2020 وهو سيسمح بتوريد 55 مليار متر مكعب من الغاز الروسي سنوياً إلى ألمانيا مباشرة ليضاعف إمدادات الغاز الروسي المباشرة إلى ألمانيا. وشكّل هذا التوسع استفزازاً كبيراً لأميركا كون ألمانيا هي من أكبر مستوردي الغاز مع وجود توقعات بارتفاع الطلب لديها في المستقبل كونها تعمل على إغلاق جميع محطات الطاقة النووية في حلول العام 2022.
أما خط أنابيب "يامال" فيبلغ طوله 4.4 الف كلم وهو ينقل 33 مليار متر مكعب من الغاز الطبيعي سنوياً.
تركيا دولة عبور
أما بالنسبة الى مشروع "السيل التركي" فهو خط أنابيب فائق الأهمية بالنسبة الى روسيا كونه يعزز صادراتها إلى أوروبا بعيداً عن أوكرانيا التي كانت تنقل عبرها أكثر من 80 في المئة من صادراتها الى أوروبا، كذلك فهو يعزز موقع تركيا الاستراتيجي كدولة عبور ويرفع من عائداتها كونها تستفيد من عائدات مرتفعة على نقل الغاز.
ينطلق السيل التركي من الأراضي الروسية لينتهي عند الحدود التركية اليونانية، ومن ثم يتم نقل الغاز للمستهلكين في شرق ووسط أوروبا. ويتألف المشروع من أربعة خطوط تبلغ قدرتها الإجمالية 63 مليار متر مكعب من الغاز الطبيعي سنوياً. وبالنسبة الى خط "بلو ستريم" فهو مخصص لتوريد الغاز الروسي إلى تركيا عبر البحر الأسود متجنباً المرور في أراضي دولة ثالثة.
وتمر عبر تركيا أيضاً عدد من خطوط الأنابيب الأخرى وهي:
- "تاناب" الذي وقعت تركيا اتفاقية تنفيذه العام 2012، وهو مشروع لنقل الغاز الطبيعي من أذربيجان إلى أوروبا عبر الأراضي التركية وينقل نحو 16 مليار متر مكعب من الغاز الطبيعي سنوياً.
- "تاب" الذي سيتصل مع "تاناب" قرب الحدود التركية - اليونانية في منطقة "كيبوي" على مسافة 870 كيلومتراً.
- كركوك - جيهان وهو مخصص لتصدير نحو مليون برميل من النفط الخام العراقي يومياً ويبلغ طوله 970 كم، وأواخر العام الماضي أعلن وزير النفط العراقي السابق ثامر الغضبان عن نية البلدين تشييد خط جديد لنقل النفط العراقي من كركوك إلى الحدود مع تركيا لاستدامة تصدير النفط العراقي.
كذلك، وقعت قطر اتفاقية خط لإنشاء خط أنابيب مع تركيا لنقل الغاز عبر السعودية وسورية وصولاً إلى تركيا وعبرها إلى أوروبا ولكن هذا المشروع متوقف نظراً الى التجاذبات السياسية والاقليمية.
الجزائر وقطر
كذلك حاولت الجزائر وقطر الحفاظ على موقعهما كمورد رئيسي لأوروبا، وتمكنت الجزائر من تصدير نحو 11 في المئة من حاجة أوروبا للغاز العام 2019 عبر اربعة خطوط انابيب رئيسية، كذلك تمكنت قطر من السيطرة على 35 في المئة من مجمل واردات الغاز المسال الاوروبية.
روسيا تتجه شرقاً
وتوازياً مع اشتداد المنافسة على السوق الأوروبية ترتفع حدة التنافس على دول جنوب وشرق آسيا وبخاصة الصين، إذ على الرغم من التطورات المتسارعة في مجال الطاقة المتجددة هناك، تواصل هذه الدول ضخ استثمارات في البنية التحتية الجديدة لاستيراد الغاز، وبلغت نسبة استيراد الصين للغاز العام الماضي عبر خطوط الأنابيب 15 في المئة فقط من إجمالي استهلاكها.
وأبرز خطوط الأنابيب الجديدة هو "قوة سيبيريا" الذي يبلغ طوله ثلاثة آلاف كيلومتر وتقدر تكلفته بنحو 55 مليار دولار ويهدف الى إيصال الغاز من شرق سيبيريا، إلى المستهلكين الروس في أقصى شرق البلاد وإلى الصين، وتم توقيع اتفاقية بين شركة "غازبروم" الروسية والشركة الصينية الوطنية للنفط والغاز العام 2014 لمدة ثلاثين عاماً بقيمة 400 مليار دولار بهدف ضمان تزويد الصين بنسبة 10 في المئة من إحتياجاتها من الغاز.
وقبل إطلاق هذا المشروع كان خط الأنابيب الرئيسي الذي يغذي الصين بالغاز هو خط "الصين - آسيا الوسطى" الذي استوردت عن طريقه الصين نحو 48 مليار متر مكعب العام الماضي والذي يمتد من الحدود بين تركمانستان وأوزبكستان ويمر عبر كازاخستان وصولاً إلى الصين.
وتسعى روسيا لإيجاد باب لها إلى المحيط الهندي عبر أفغانستان وباكستان، وأعلنت وزارة خارجيتها نهاية العام الماضي عن اتفاقها مع أميركا والصين وباكستان على استمرار الجهود المشتركة لضمان الحوار بين الافرقاء الأفغانيين لحفظ مكان لها في مستقبل هذه الدولة.
كذلك دخلت أميركا على خط الأسواق الآسيوية بعد توقيعها الاتفاق التجاري مع الصين بعد مفاوضات طويلة والذي يمهّد لقفزة في مشتريات الصين من منتجات الطاقة الأميركية، وتنص المرحلة الأولى من الاتفاق على التزام الصين شراء النفط والغاز الطبيعي المسال من أميركا بقيمة إضافية قدرها 50 مليار دولار على مدى عامين.
ايستميد
إضافة إلى كل ما سبق، دخلت منطقة شرق المتوسط كلاعب جديد في أسواق الغاز العالمية، ويعدّ منتدى غاز شرق المتوسط، والذي تمّ تأسيسه في القاهرة مطلع العام الماضي، أحد أهم أشكال التحالفات بين دول المنطقة والذي يضم إسرائيل ومصر والأردن واليونان وقبرص وإيطاليا وفلسطين، ويهدف المنتدى الى الاستغلال الأمثل للبنية التحتية الموجودة بخاصة محطات التسييل المصرية بالإضافة الى إنشاء خط أنابيب "إيستميد" لإيصال الغاز إلى جنوب وشرق أوروب،. ويبلغ طول خط الأنابيب 1872 كلم وتبلغ طاقته ما بين 9 و 11 مليار متر مكعب من الغاز سنوياً وتقدر تكلفته بنحو ستة مليارات يورو.
وعلى الرغم من الشكوك حول جدوى هذا المشروع نظراً الى عدم وجود انتاج كاف حتى الساعة، إلا أن بعض الأطراف دعمت هذا التحالف. فالاتحاد الأوروبي يسعى من خلاله الى إيجاد مصدر واردات بعيداً عن الكماشة الروسية الأميركية مستفيداً من قرب المسافة، بينما أميركا تسعى الى تقوية نفوذها في هذه المنطقة الواعدة والى خلق فرص استثمارية جديدة لشركات النفط الأميركية، أما تركيا فتعارض التحالف، إذ تحاول جاهدة الحفاظ على دورها كدولة عبور رئيسية للغاز نحو أوروبا ولجم الطموحات القبرصية واليونانية بكافة السبل.
الحرب السورية
وبعيداً عن هذه التحالفات في المنطقة، تشتد الحرب في كل من سورية والعراق في إطار صراع السيطرة على المنابع وطرق الإمداد بخاصة وكون سورية تشكل ممراً رئيسياً للنفط والغاز الإيراني والقطري والعراقي نحو أوروبا.
وإيران لها مصالح كبيرة مع سورية والعراق، إذ يشكلان بوابة تصدير منتجاتها الصناعية والزراعية والنفطية الوحيدة لها في ظل العقوبات الأميركية وهي وقّعت العام 2011 اتفاقاً مع البلدين لإنشاء خط أنابيب لتصدير الغاز من حقل فارس الجنوبي إلى سورية ومنها إلى تركيا وصولاً إلى أوروبا. ولم تتمكن إيران من بدء الأعمال نظراً الى الحرب السورية، إلا ان استقرار الأوضاع قد يشجع على البدء فيه وربما تدفع أطراف أخرى للمساهمة في استثماراته التي قد تصل إلى 15 مليار دولار.
من جهتها، أميركا أيضاً تسعى الى الحفاظ على حصتها من الغاز السوري وهو ما ظهر بوضوح في تصريح بعض الضباط الأميركيين إذ أكدوا بعد اجتماع مع وجهاء عشائر في دير الزور في حقل العمر النفطي الذي تتخذه القوات الأميركية مقراً لها أن قرار الانسحاب من سورية لا يشمل محافظة دير الزور وهي المحافظة الأغنى بحقول النفط والغاز في سورية.
كذلك روسيا معنية بهذا النزاع واستنزفت مليارات الدولارات في الحرب السورية وأنشأت قواعد عسكرية في حميميم وطرطوس لتثبيت دورها في غاز المنطقة وتعزيز دور شركات النفط الروسية التي دخلت بقوة الى المنطقة بتوقيعها عقود تنقيب في إقليم كردستان وسورية والعراق وإيران ولبنان. وقد تتمكن روسيا من زيادة نفوذها في المنطقة من خلال رعاية تنفيذ خط الأنابيب الإسلامي إيران – العراق – سورية وتصدير الغاز من الموانئ السورية في اللاذقية أو طرطوس.
لبنان
أما لبنان الذي يستعدّ الى دخول نادي الدول المنتجة فهو يشهد بعض المناوشات الأميركية الروسية وقد يتحول إلى محطة جديدة لحرب القطبين، ويعزز هذه الشكوك حماسة شركات النفط الروسية والأميركية في متابعة كافة مستجدات دورة التراخيص الثانية والحدود البحرية المتنازع عليها مع اسرائيل التي تفرض على لبنان الدخول بمفاوضات غير مباشرة بواسطة أميركا.

