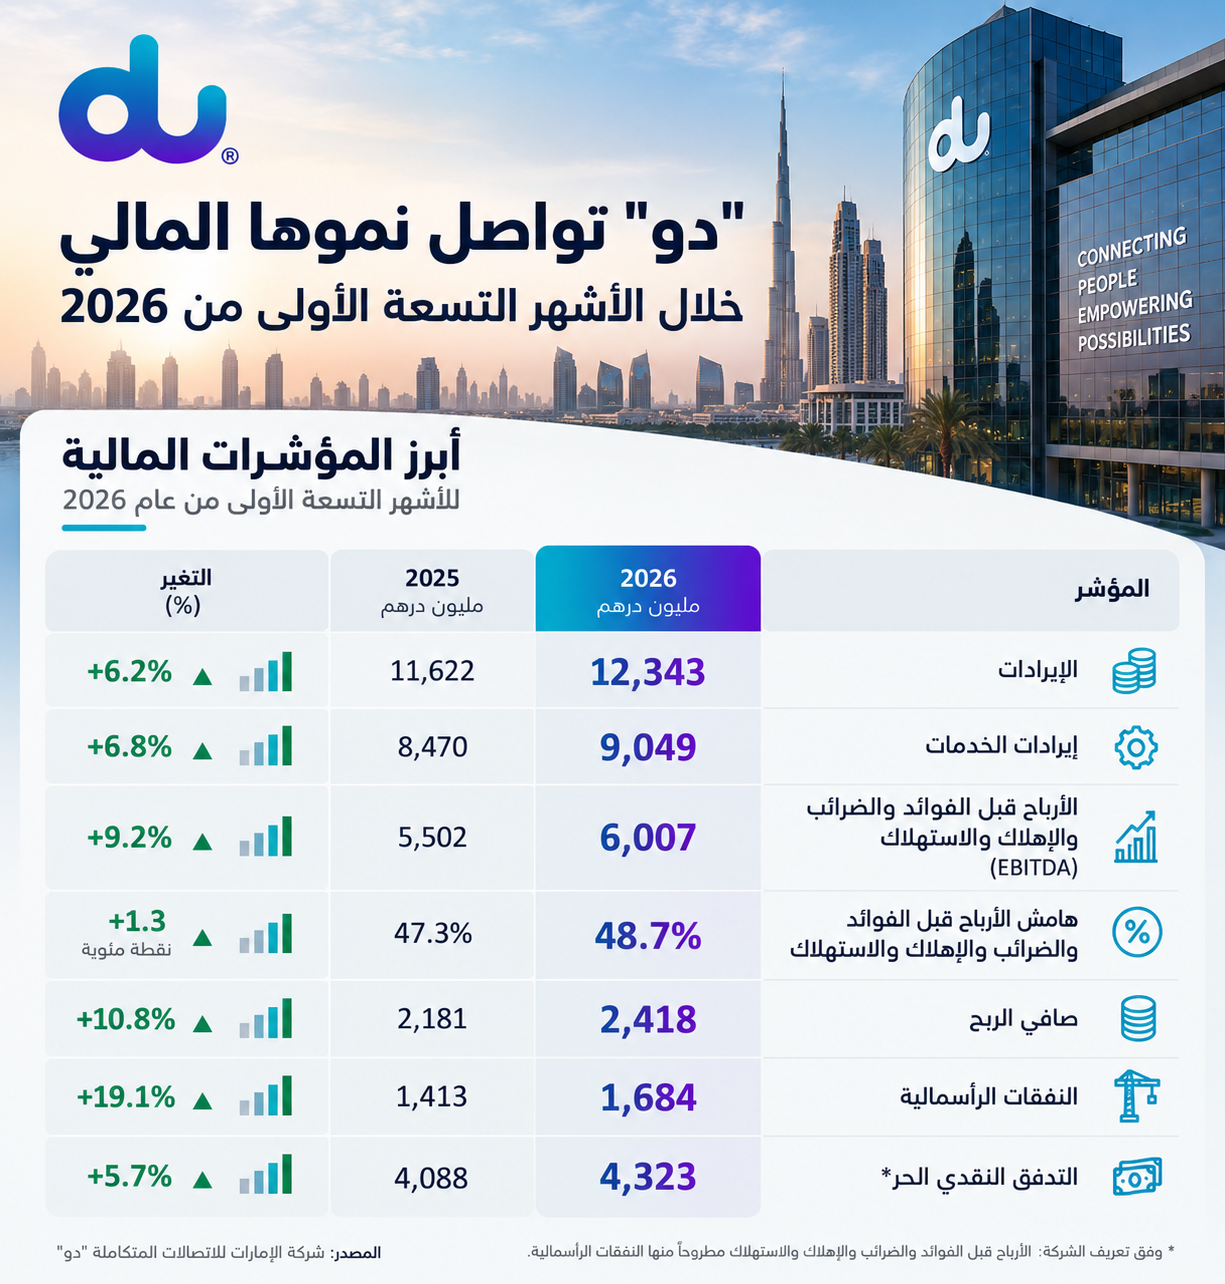
وارتفعت إيرادات الخدمات خلال الأشهر التسعة بنسبة 6.8 في المئة إلى 9.05 مليار درهم، متقدمة على نمو الإيرادات الإجمالية.
وبلغ عدد مشتركي الهاتف المتحرك 9.5 مليون مشترك، بزيادة 3.3 في المئة، بينهم مليونا مشترك في خدمات الدفع الآجل، التي نمت قاعدتها بنسبة 6.4 في المئة، مدفوعة بالطلب من العملاء المتميزين وقطاع الأعمال.
كما ارتفع عدد مشتركي الهاتف الثابت بنسبة 5.2 في المئة إلى 756 ألف مشترك، بدعم من الإقبال على الإنترنت المنزلي وخدمات الاتصال المخصصة للشركات.
تسارع الإيرادات واعتدال الهوامش
أظهرت نتائج الربع الثالث تسارع نمو الإيرادات إلى 7.1 في المئة، مقارنة مع 4.6 في المئة في الربع الثاني، لتبلغ 4.15 مليار درهم. وجاء جزء ملموس من هذا التحسن من الإيرادات الأخرى، التي ارتفعت بنسبة 12.6 في المئة إلى 1.13 مليار درهم، مدعومة بخدمات البيع بالجملة وتكنولوجيا المعلومات والاتصالات ومبيعات الأجهزة.
في المقابل، تباطأ نمو إيرادات الخدمات من 6.7 إلى 5.1 في المئة، فيما ارتفعت الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك بنسبة 6.7 في المئة، وهي وتيرة أدنى من نمو الإيرادات. وبلغ هامش هذه الأرباح 47.7 في المئة، مقارنة مع 47.8 في المئة في الربع المماثل من عام 2025 و48.8 في المئة في الربع الثاني من عام 2026 .
ويشير هذا التفاوت إلى أن تسارع الإيرادات جاء مصحوباً بارتفاع التكاليف المباشرة وتغير مزيج المبيعات، ما حد من التحسن في الربحية التشغيلية. ومع ذلك، ارتفع صافي الربح بنسبة 7.3 في المئة إلى 786 مليون درهم، وإن بوتيرة أقل من النمو المسجل في الربع الثاني والبالغ 9.8 في المئة.
استثمارات رقمية متسارعة
بالتوازي مع نمو أعمالها الأساسية، تواصل "دو" توسيع استثماراتها في مراكز البيانات والبنية التحتية للشبكات، ضمن توجهها لزيادة مساهمة الحوسبة السحابية وخدمات تكنولوجيا المعلومات والاتصالات في إيراداتها المستقبلية.
وفي هذا السياق، قال فهد الحساوي، الرئيس التنفيذي لشركة "دو": "تسهم استثماراتنا في مراكز البيانات والحوسبة السحابية وخدمات الاتصال المتقدمة في توسيع نطاق أعمالنا بما يتجاوز نطاق خدمات الاتصال التقليدية، فضلاً عن ترسيخ مكانتنا لنبقى في طليعة الاقتصاد الرقمي بدولة الإمارات العربية المتحدة".
وارتفعت النفقات الرأسمالية بنسبة 19.1 في المئة خلال الأشهر التسعة إلى 1.68 مليار درهم، فيما تسارعت وتيرة نموها إلى 31.5 في المئة خلال الربع الثالث، لتبلغ 647 مليون درهم. وتستهدف هذه الاستثمارات تعزيز قدرات الشركة في القطاعات الرقمية التي تشهد طلباً متزايداً من المؤسسات والشركات والجهات الحكومية في الإمارات.
وانعكست زيادة الإنفاق الاستثماري على التدفق النقدي الحر، المحسوب وفق تعريف الشركة بطرح النفقات الرأسمالية من الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك، إذ انخفض بنسبة 2.3 في المئة خلال الربع الثالث إلى 1.33 مليار درهم. لكنه حافظ على نمو بنسبة 5.7 في المئة خلال الأشهر التسعة إلى 4.32 مليار درهم، ما يوفر للشركة قدرة على مواصلة تمويل توسعها، مدعومة بميزانية عمومية خالية من الديون وفق إفصاحها.
وفي خطوة تعزز وضوح الرؤية الاستثمارية، جرى تجديد رخصة الاتصالات العامة للشركة لمدة 20 عاماً إضافية، إلى جانب تمديد نظام رسوم حق الامتياز ثلاث سنوات. ويوفر تجديد الرخصة إطاراً تنظيمياً طويل الأجل يدعم استثمارات "دو" في الشبكات ومراكز البيانات، فيما سيعتمد مردود التوسع الرقمي على قدرة الشركة على تحويل هذه الاستثمارات إلى إيرادات إضافية والمحافظة على مستويات الربحية التي حققتها.