التكنولوجيا والأزمة المصرفية وراء التسارع
يقف وراء هذا التطور عاملان رئيسيان، أولهما التقدم المتسارع في التكنولوجيا الرقمية والتقنيات المالية، وثانيهما الأزمة المصرفية التي أدت منذ عام 2019 إلى تراجع الثقة بالمصارف وانكماش خدماتها التقليدية.
فقد أسهم تطور تطبيقات الهواتف الذكية والمحافظ الإلكترونية وتقنيات الدفع غير التلامسي وأنظمة التحويل والتحصيل الرقمي في تسهيل تقديم الخدمات المالية وتخفيض تكاليف تشغيلها. وأتاح ذلك لمؤسسات التقنيات المالية الوصول إلى شرائح أوسع من المستهلكين والتجار، وتوفير خدمات كانت تتطلب سابقاً التعامل المباشر مع الفروع المصرفية.
وفي المقابل، أوجدت القيود على الودائع والسحوبات والتحويلات المصرفية حاجة متزايدة إلى قنوات بديلة لتنفيذ المعاملات المالية اليومية. واستفادت مؤسسات التحويل والدفع الإلكتروني من هذا الواقع لتوسيع شبكاتها وتطوير خدماتها، بينما اتجهت المصارف تدريجياً إلى تعزيز أنشطة البطاقات ونقاط البيع، مستفيدة من الحسابات والأموال الجديدة.
وساهم تعافي النشاط التجاري والاستهلاك خلال عامي 2025 و2026 في زيادة الطلب على خدمات الدفع، إلى جانب الإجراءات التنظيمية التي اتخذها مصرف لبنان لتشجيع استخدامها.
عودة قوية لبطاقات الدفع
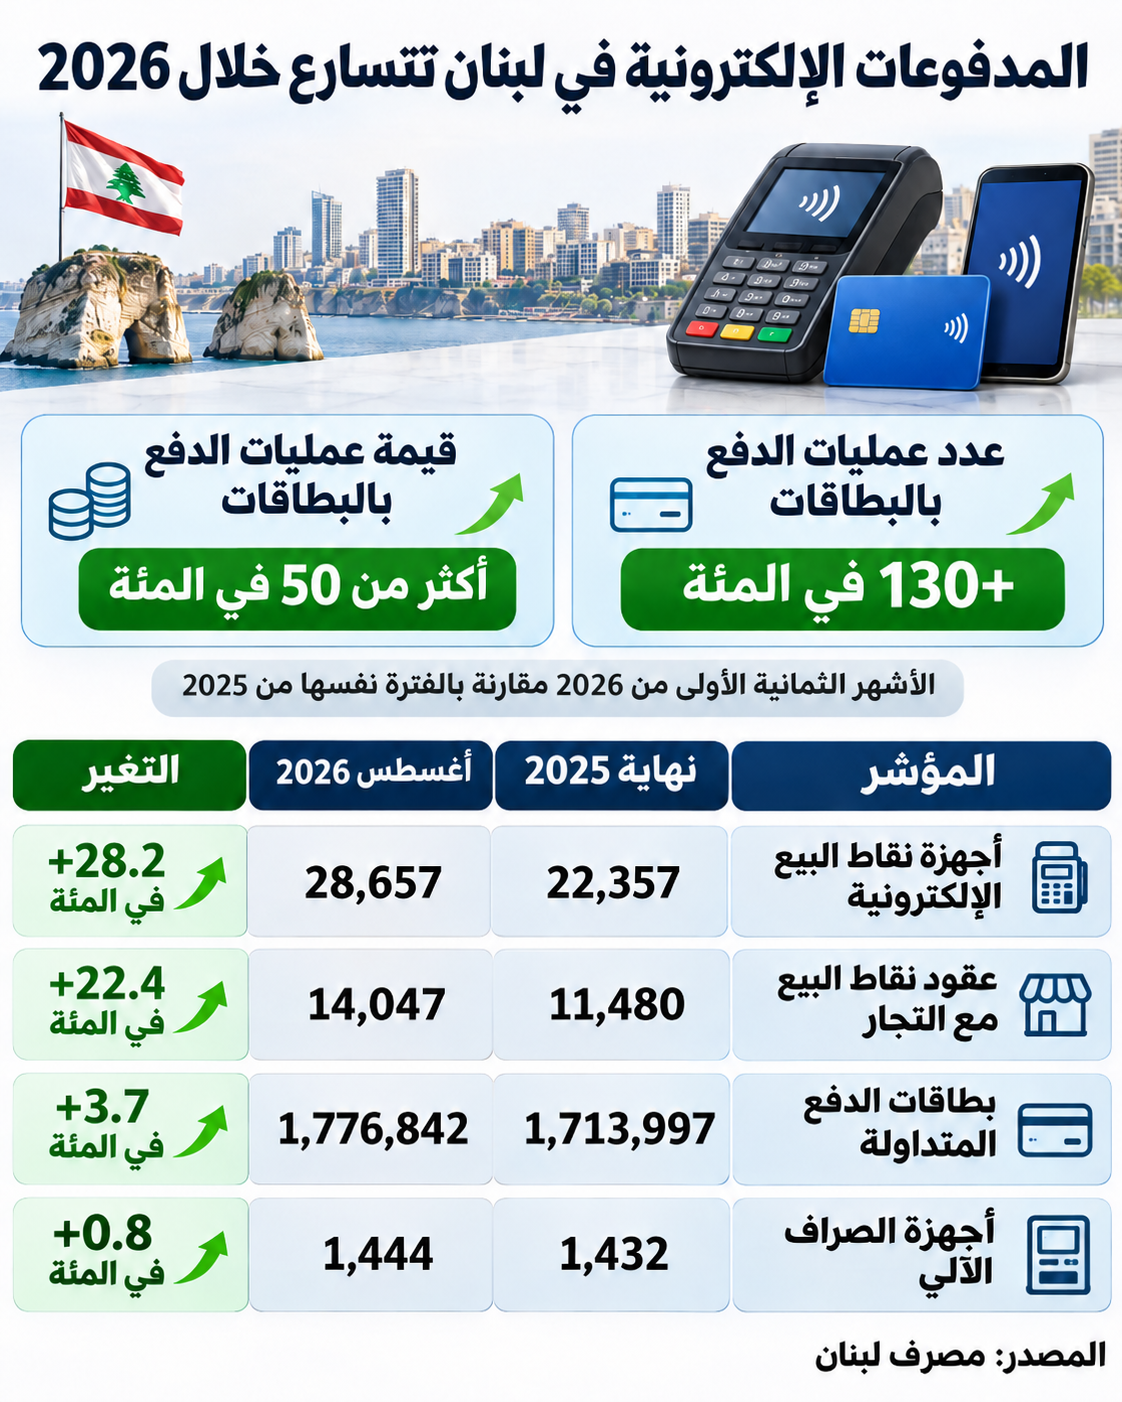
تظهر إحصاءات مصرف لبنان أن عدد أجهزة نقاط البيع الإلكترونية ارتفع من 22,357 جهازاً في نهاية عام 2025 إلى 28,657 جهازاً في أغسطس 2026، بزيادة 28.2 في المئة خلال ثمانية أشهر. كذلك ارتفع عدد العقود الموقعة مع التجار من 11,480 إلى 14,047 عقداً، أي بنسبة 22.4 في المئة.
أما عدد بطاقات الدفع المتداولة، فارتفع من نحو 1.714 مليون بطاقة إلى 1.777 مليون بطاقة خلال الفترة نفسها، بزيادة 3.7 في المئة. ويشير الفارق الكبير بين نمو عدد البطاقات والزيادة البالغة 130 في المئة في عدد عمليات الدفع إلى ارتفاع كثافة استخدام البطاقات لدى المتعاملين، وليس مجرد توسع في إصدارها.
ويكتسب هذا التطور دلالة إضافية في ضوء استمرار انكماش شبكة الفروع المصرفية ومحدودية نشاط الإقراض. فالمصارف تستعيد تدريجياً دوراً في تنفيذ المدفوعات والتحصيل، بينما لا تزال قدرتها على تمويل المؤسسات والأفراد محدودة بفعل الأزمة المالية وعدم استكمال إعادة هيكلة القطاع.
مؤسسات الدفع غير المصرفية توسع حضورها
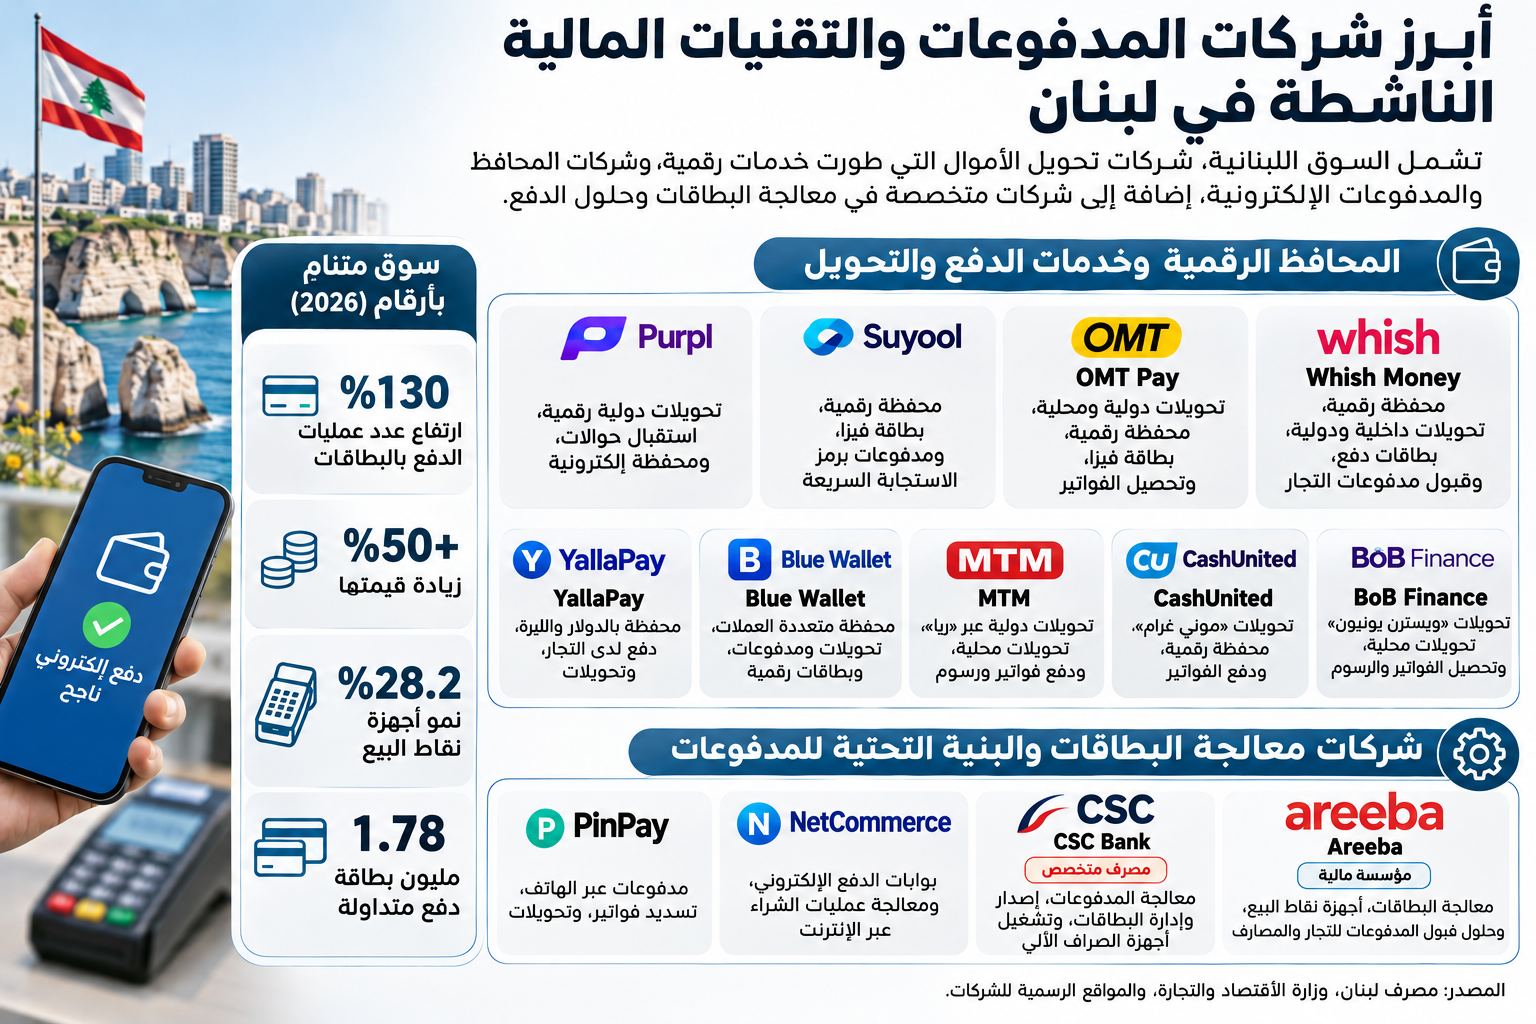
لم يقتصر التحول على المصارف، فقد أظهر تقرير مصرف لبنان الاقتصادي لعام 2025 توسعاً ملحوظاً في نشاط مؤسسات خدمات الدفع الإلكتروني، التي بلغ عددها 25 مؤسسة، فيما ارتفع عدد المؤسسات النشطة في المحافظ الإلكترونية من 12 إلى 19 مؤسسة.
كذلك توسعت شبكة نقاط الخدمة التابعة لهذه المؤسسات من 3,955 نقطة في عام 2024 إلى 4,836 نقطة في 2025، بزيادة 22.3 في المئة.
وتكشف بيانات العمليات عن تغير في طبيعة الخدمات. فعلى الرغم من انخفاض قيمة التحويلات النقدية الإلكترونية الداخلية بنسبة 17.6 في المئة إلى 2.2 مليار دولار، ارتفعت المدفوعات المحلية المنفذة عبر هذه المؤسسات بنسبة 31.8 في المئة، من 179.3 مليون دولار إلى 236.4 مليون دولار.
ويشير هذا التفاوت إلى توسع نشاط الدفع والتحصيل، بما في ذلك تسديد الفواتير والرسوم، إلى جانب خدمات التحويل التقليدية. لكنه يبرز أيضاً استمرار الوزن الكبير للتحويلات النقدية، التي تعادل قيمتها نحو 6.7 في المئة من الناتج المحلي، وفق تقديرات مصرف لبنان.
المصارف وشركات التقنيات المالية أمام علاقة جديدة
أدت الأزمة المصرفية إلى تغير توزيع الأدوار في سوق المدفوعات، بعدما أتاحت لشركات التقنيات المالية ومؤسسات التحويل توسيع حضورها في خدمات كانت المصارف تستحوذ على الجزء الأكبر منها. غير أن العلاقة بين الطرفين تجمع المنافسة والتعاون، إذ تعتمد شركات الدفع في جانب من عملياتها على الحسابات والخدمات المصرفية، فيما تستفيد المصارف من الحلول الرقمية التي تطورها هذه الشركات.
ومع إعادة هيكلة القطاع المصرفي واستعادة المصارف نشاطها الطبيعي، يُتوقع أن تشتد المنافسة على العملاء والتجار. وستتمتع المصارف بمزايا قاعدة عملائها وقدرتها على الجمع بين الحسابات والائتمان والمدفوعات، بينما ستكون شركات التقنيات المالية قد رسخت حضورها وخبرتها التشغيلية. والأرجح أن يتجه السوق نحو مزيد من الشراكات والمنافسة، وربما عمليات استحواذ، بدلاً من العودة إلى الهيمنة المصرفية السابقة.
انتشار متفاوت بين القطاعات
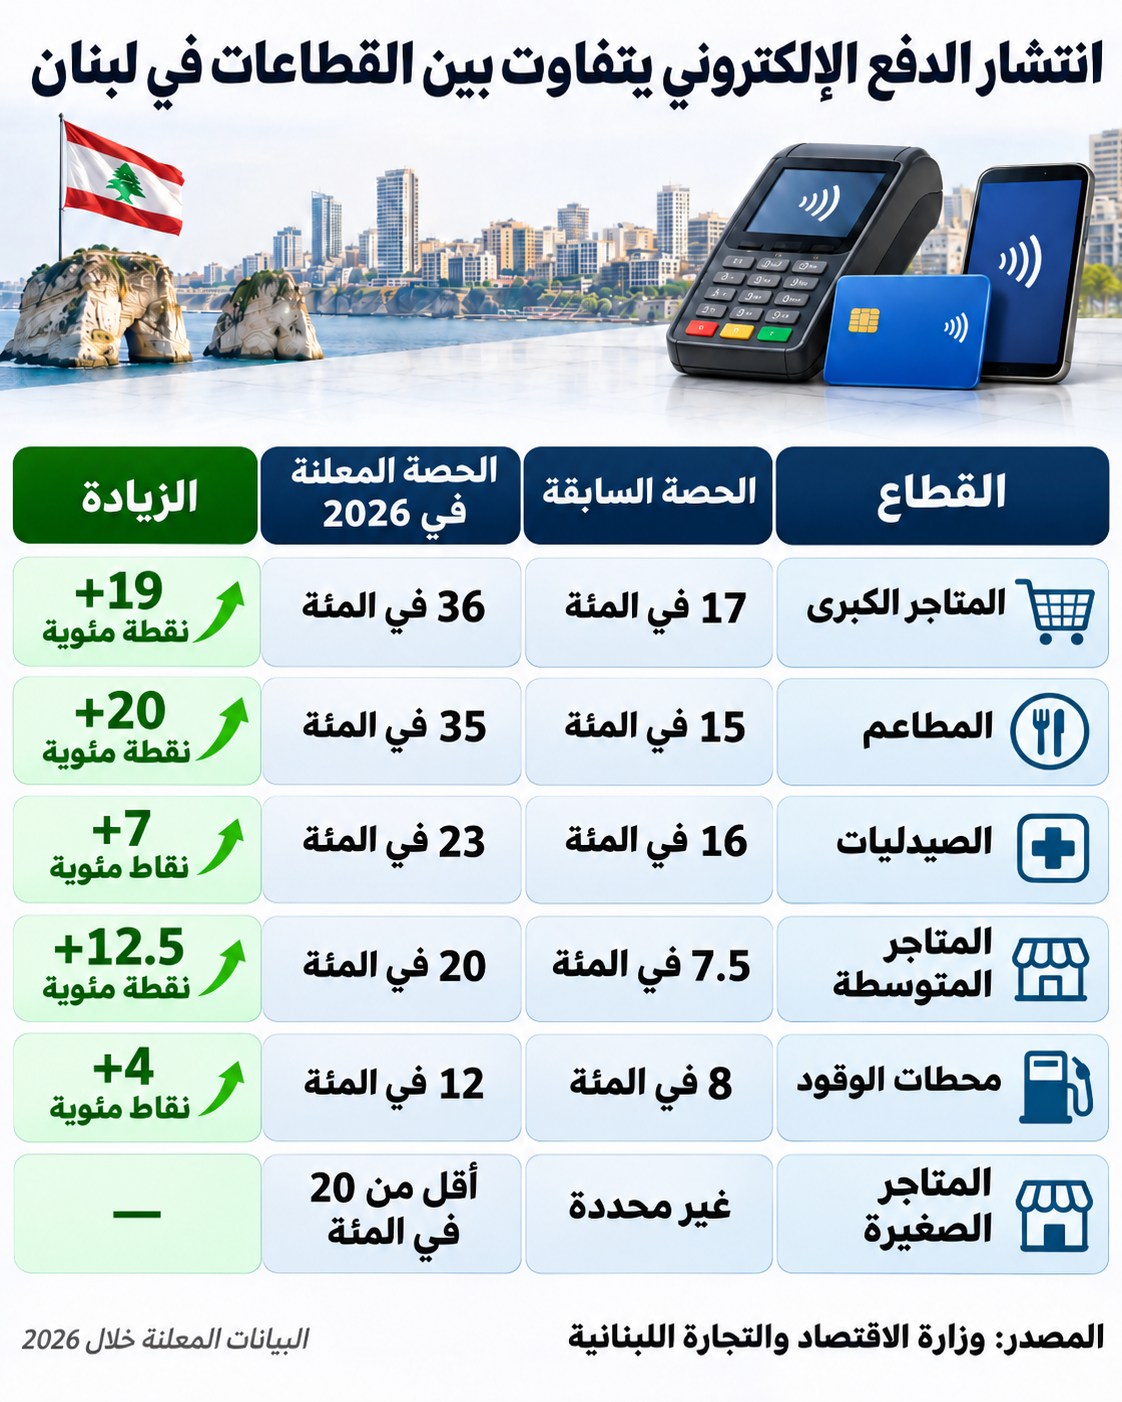
تختلف سرعة اعتماد المدفوعات الإلكترونية بين القطاعات التجارية. فبحسب بيانات أعلنتها وزارة الاقتصاد والتجارة في سبتمبر 2026، ارتفعت حصة المدفوعات الإلكترونية في المطاعم من 15 إلى 35 في المئة، وفي الصيدليات من 16 إلى 23 في المئة، وفي محطات الوقود من 8 إلى 12 في المئة.
كما ارتفعت حصة المشتريات المسددة بالبطاقات في المتاجر الكبرى من 17 إلى 36 في المئة، وفي المتاجر المتوسطة من 7.5 إلى 20 في المئة، بينما بقي انتشار الدفع الإلكتروني في المتاجر الصغيرة دون 20 في المئة.
ويشير هذا التفاوت إلى أن انتشار الأجهزة والخدمات لا يكفي وحده لتعميم استخدامها، خصوصاً في المؤسسات الصغيرة التي تتأثر أكثر بتكاليف قبول البطاقات ورسوم العمليات.
وفي هذا السياق، أصدر مصرف لبنان في أبريل 2026 التعميم الأساسي رقم 173، الذي حدد سقف عمولة قبول البطاقات المصرفية المصدرة محلياً عند 1.25 في المئة من قيمة العملية، في قطاعات تشمل محطات الوقود والمتاجر الغذائية والمستشفيات والصيدليات والأفران الكبيرة. ويهدف الإجراء إلى تخفيف تكلفة قبول البطاقات وتشجيع التجار على اعتمادها.
المدفوعات الإلكترونية تدخل الإدارة العامة
بدأ التوسع يشمل أيضاً الخدمات الحكومية. فقد أعلنت وزارة المالية في سبتمبر تركيب 38 جهاز دفع إلكتروني في الدوائر المالية، من أصل 52 جهازاً مستهدفاً، فيما أتاحت وزارة الاقتصاد تسديد رسوم 22 خدمة مرتبطة بالملكية الفكرية إلكترونياً.
وتفتح هذه الخطوات المجال أمام تحسين تحصيل الإيرادات العامة وتسهيل المعاملات وتقليص تداول النقد، إلى جانب تعزيز إمكانية تتبع المدفوعات والحد من المخالفات المالية. غير أن أثرها سيبقى مرتبطاً بتوسيع نطاق التطبيق ليشمل المزيد من الخدمات والإدارات.
تنظيم جديد وتحديات مستمرة
واكب مصرف لبنان توسع السوق بإصدار إطار تنظيمي جديد في يناير 2026، شمل شروط ترخيص مؤسسات الدفع الإلكتروني ومتطلبات الرسملة والحوكمة والامتثال وحماية العملاء، إضافة إلى تنظيم التعرف الإلكتروني إلى العملاء وخدمات النقود الإلكترونية.
وتوفر هذه الإجراءات أساساً لتعزيز المنافسة وتنظيم نشاط المؤسسات، لكنها تضع الجهات الرقابية أمام مسؤوليات إضافية تتعلق بحماية أموال المستخدمين، والأمن السيبراني، وضمان الترابط بين أنظمة الدفع المختلفة.
ويبقى التحدي الأكبر في الانتقال من النمو السريع في استخدام البطاقات والمحافظ إلى تخفيض الحصة الفعلية للنقد في المعاملات الاقتصادية. فالأرقام الحالية تثبت توسع المدفوعات الإلكترونية، لكنها لا تكفي للجزم بانحسار الاقتصاد النقدي بالنسبة نفسها.
وقد نجح لبنان في تطوير قنوات جديدة لتحريك الأموال وتسديد المدفوعات رغم استمرار أزمته المصرفية. أما استدامة هذا التطور، فتتطلب استكمال الإصلاح المصرفي وتوسيع قبول المدفوعات لدى المؤسسات الصغيرة وتعزيز التكامل بين المصارف وشركات التقنيات المالية. فالسوق التي ستنشأ بعد تعافي المصارف ستكون مختلفة عن تلك التي سبقت الأزمة، بعدما أصبحت المؤسسات غير المصرفية طرفاً رئيسياً في المنافسة على تقديم الخدمات المالية.

