ورغم هذا التعافي، بقي صافي الربح أقل بنسبة 77.5 في المئة من مستواه البالغ 120 مليون ريال في الربع الثالث من 2025، نتيجة استمرار الضغوط على تكاليف التشغيل، ولا سيما الوقود. ومع ذلك، فإن تحقيق أرباح في ظل توقعات المحللين بتسجيل خسائر يشير إلى أن أداء الشركة جاء أفضل من التوقعات، ويعكس تحسناً في قدرتها على إدارة العمليات، وإن كانت هوامش الربحية لا تزال دون مستويات العام الماضي.
النشاط الأساسي يقود التعافي
قاد قطاع الطيران منخفض التكلفة نمو أعمال الشركة خلال الربع الثالث، بعدما ارتفعت إيراداته بنسبة 9 في المئة إلى 2.17 مليار ريال. واستفاد هذا النمو من تعافي حركة الرحلات واستعادة الطاقة التشغيلية مستويات قريبة من الفترة المماثلة من العام الماضي، بعد انخفاض الطاقة المقعدية المتاحة لكل كيلومتر بنسبة 15 في المئة خلال الربع الثاني.
وفي حين تحسن أداء النشاط الأساسي، انخفضت إيرادات قطاع الحج بنسبة 67 في المئة إلى 19 مليون ريال، نتيجة اختلاف توقيت موسم الحج بين العامين، ما يجعل هذا التراجع مرتبطاً بعوامل موسمية أكثر منه بتغير في أداء القطاع.
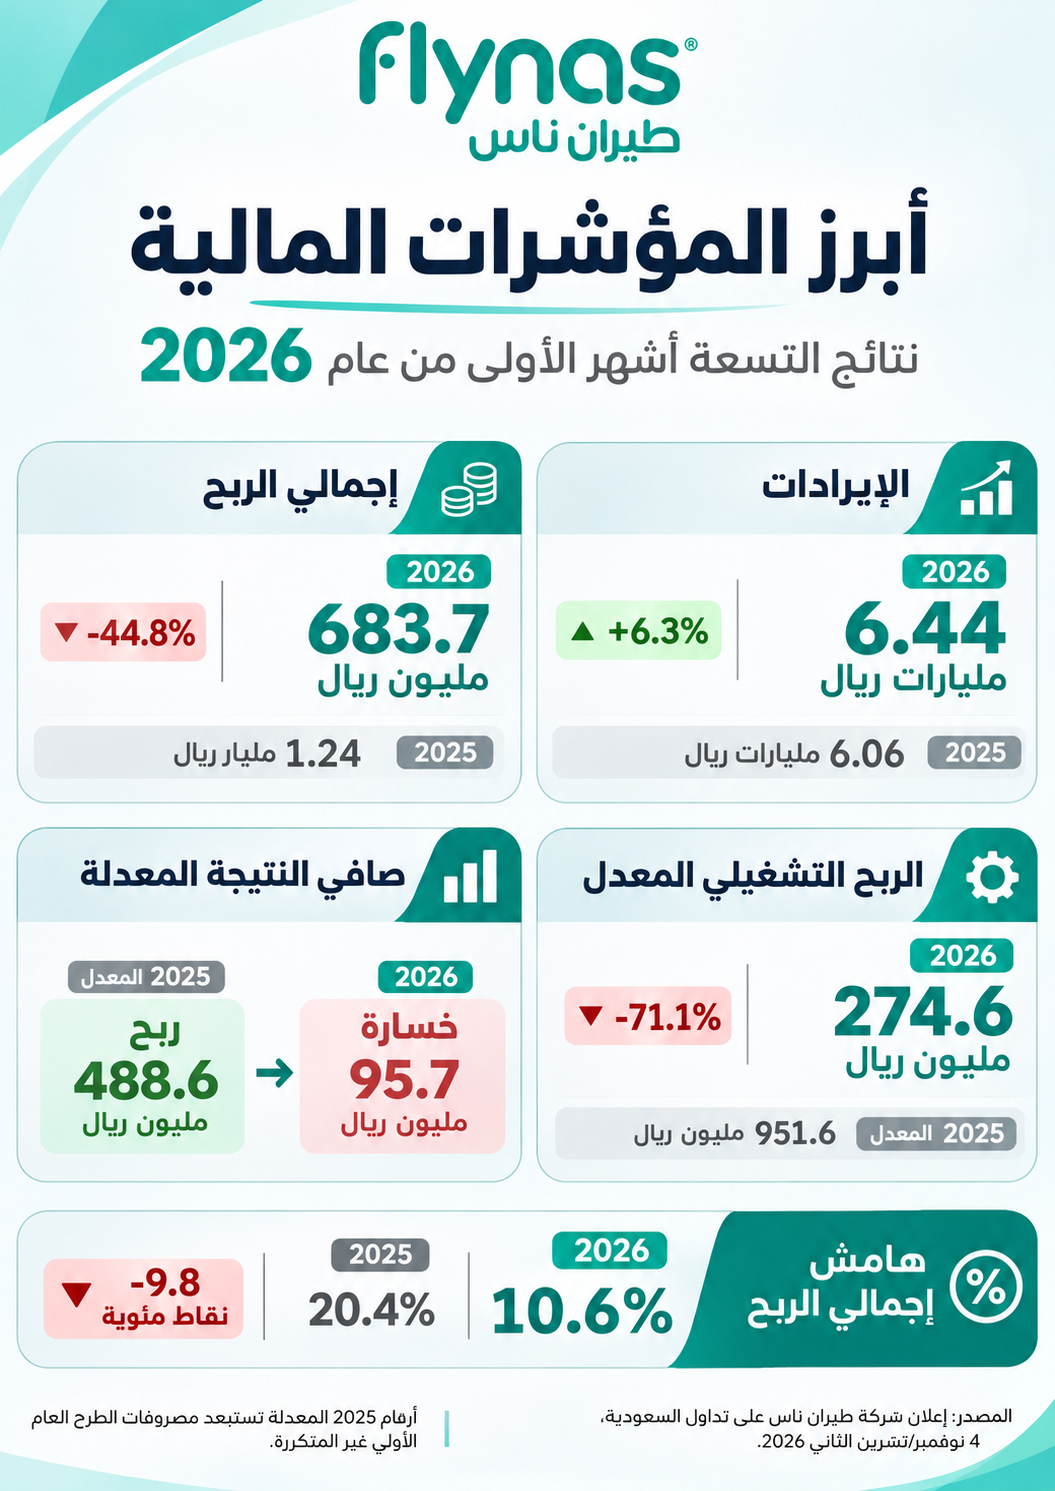
وامتد نمو نشاط الطيران منخفض التكلفة إلى نتائج الأشهر التسعة الأولى من العام، إذ ارتفعت إيراداته بنسبة 8 في المئة إلى 5.76 مليارات ريال، ما ساهم في زيادة إجمالي إيرادات الشركة بنسبة 6.3 في المئة إلى 6.44 مليارات ريال. وتظهر هذه النتائج أن "طيران ناس" حافظت على نمو نشاطها الرئيسي رغم الاضطرابات التي أثرت على حركة الطيران الإقليمي، مستفيدة من تعافي عملياتها خلال الربع الثالث.
الوقود يستحوذ على جانب كبير من النمو
تكشف نتائج الربع الثالث عن حجم الضغوط التي فرضتها أسعار الوقود على ربحية الشركة. فقد ارتفعت فاتورة الوقود بنسبة 51 في المئة إلى 666 مليون ريال، فيما زادت تكلفة الإيرادات بنسبة 11 في المئة إلى 1.92 مليار ريال.
وبلغت تكلفة الوقود وحدها نحو 30 في المئة من الإيرادات الفصلية، ما يوضح حساسية هوامش الربح تجاه تقلبات الأسعار العالمية. كما استفادت الفترة المقارنة من مكاسب بيع وإعادة استئجار بقيمة 33 مليون ريال لم تتكرر خلال العام الحالي.
مصروفات الطرح تؤثر على مقارنة الأرباح
رغم انخفاض صافي خسائر "طيران ناس" خلال الأشهر التسعة الأولى من عام 2026 بنسبة 83.9 في المئة إلى 95.7 مليون ريال، مقارنة بنحو 594.4 مليون ريال في الفترة المماثلة من العام الماضي، فإن هذا التحسن الظاهر يعود بدرجة كبيرة إلى مصروفات استثنائية تحملتها الشركة خلال عام 2025 مرتبطة بطرح أسهمها للاكتتاب العام.
فقد بلغت هذه المصروفات نحو 1.083 مليار ريال، منها 981.9 مليون ريال مرتبطة ببرنامج مكافآت الموظفين المعتمد على الأسهم. وبعد استبعاد مصروفات الطرح، يتبين أن الشركة كانت قد حققت أرباحاً بنحو 489 مليون ريال خلال الأشهر التسعة الأولى من 2025، مقارنة بخسارة قدرها 95.7 مليون ريال في الفترة الحالية.
السيولة والأسطول يدعمان استمرار التوسع
في المقابل، تحتفظ "طيران ناس" بمقومات مالية وتشغيلية تدعم قدرتها على مواجهة التقلبات. فقد بلغت النقدية والودائع البنكية 3.4 مليارات ريال بنهاية سبتمبر/أيلول 2026، فيما وصل حجم الأسطول إلى 69 طائرة، جميعها من الجيل الجديد، بمتوسط عمر يبلغ نحو أربع سنوات.
وفي تعليقه على النتائج، أكد الرئيس التنفيذي والعضو المنتدب للشركة، بندر المهنا، أن أداء الربع الثالث يعكس مرونة نموذج أعمال "طيران ناس" وقدرتها على التعامل مع الضغوط التشغيلية، بعدما استعادت طاقتها الاستيعابية إلى مستويات العام الماضي وعادت إلى تحقيق الأرباح رغم الاضطرابات الإقليمية وارتفاع أسعار الوقود. وأوضح أن الشركة تواصل تنفيذ خطط النمو وتطوير شبكة وجهاتها، مستفيدة من تحديث أسطولها بالكامل بطائرات A320neo الحديثة، ومن شراكتها الاستراتيجية مع "سويسبورت" لتعزيز كفاءة العمليات وخفض التكاليف على المدى الطويل.
وتعكس نتائج الربع الثالث قدرة "طيران ناس" على استعادة الربحية ومواصلة نمو نشاطها الأساسي رغم الاضطرابات التي أثرت على حركة الطيران الإقليمي وارتفاع تكاليف التشغيل. ومع ما تتمتع به الشركة من سيولة مالية وأسطول حديث يدعمان خطط توسعها، فإن تحسن نتائجها خلال الفترة المقبلة سيعتمد على استمرار نمو الإيرادات وضبط التكاليف، إلى جانب استقرار حركة الطيران وأسعار الوقود، في ظل توقعات الإدارة باستمرار بعض الضغوط التشغيلية خلال الربع الرابع.