مرونة الصرف تواجه صدمات الحرب
استند المحافظ في الدفاع عن السياسة التي بدأ تطبيقها في مارس/آذار 2024 إلى تجربة مصر مع نظام الصرف شبه الثابت، خصوصاً خلال تداعيات الحرب الروسية الأوكرانية، عندما أدى نقص الدولار إلى نشوء سوق موازية للعملة وتعطيل بعض التعاملات التجارية، قبل أن تنتهي الضغوط المتراكمة بتخفيضات حادة للجنيه.
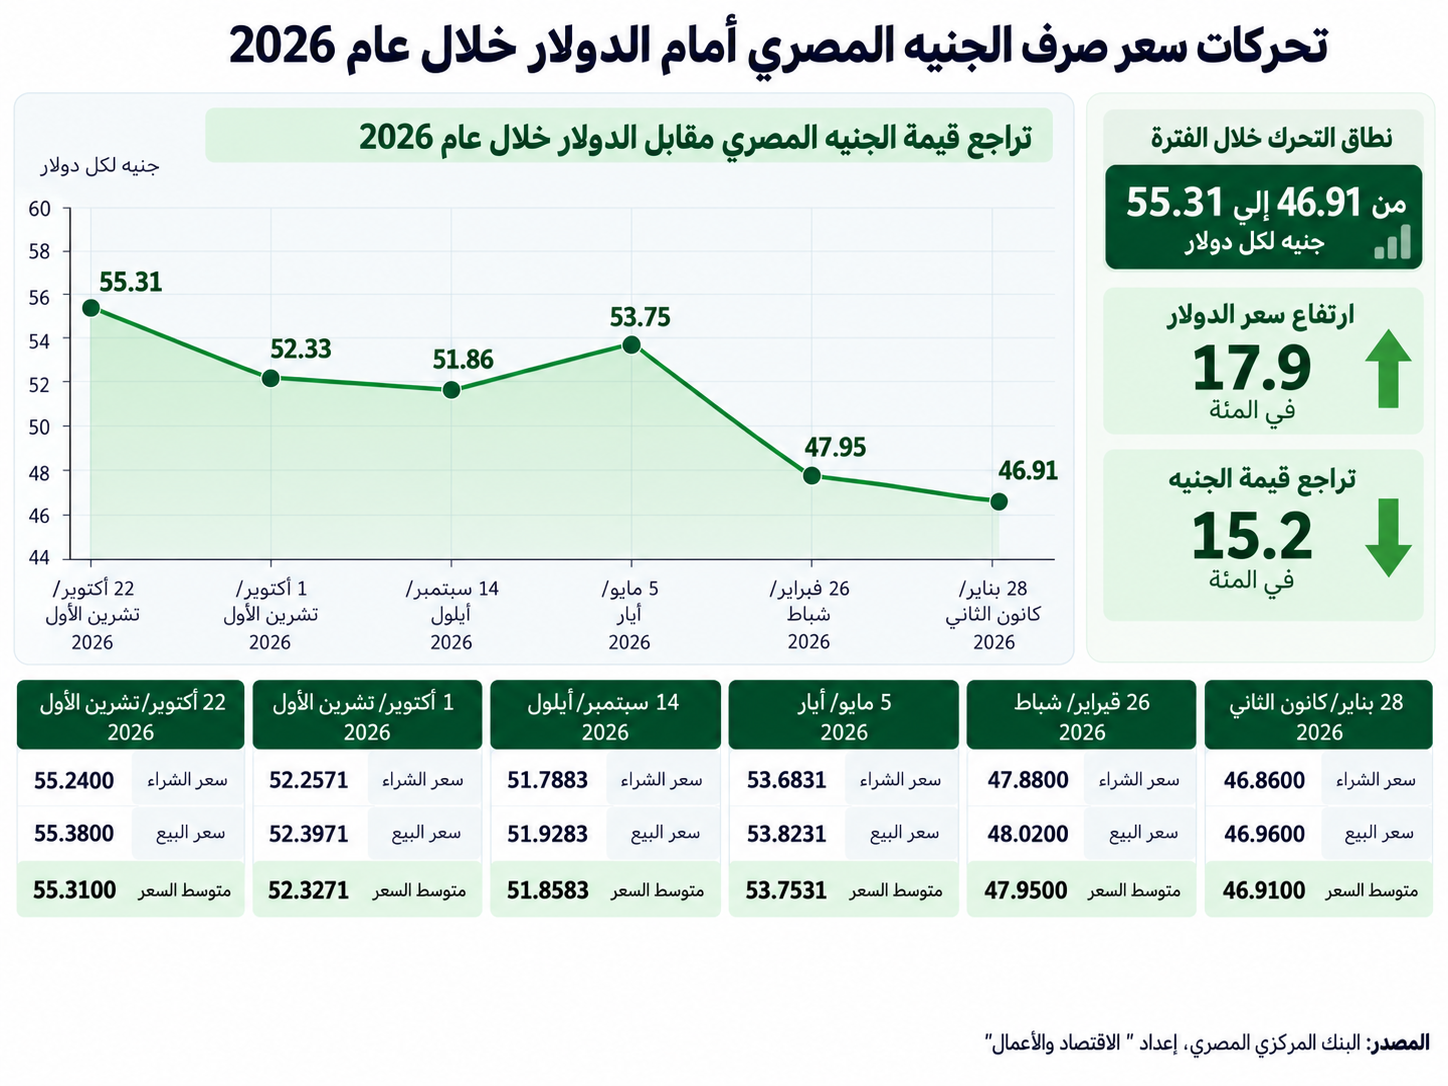
وقدمت تداعيات حرب إيران خلال عام 2026 تجربة مختلفة. فبحسب صندوق النقد الدولي، تراجعت حيازات المستثمرين غير المقيمين من أدوات الدين الحكومية المصرية بالعملة المحلية من 39.1 مليار دولار في فبراير/شباط إلى 22.2 مليار دولار في مطلع أبريل/نيسان، فيما انخفض الجنيه بنحو 14 إلى 17 في المئة، قبل أن يستعيد معظم خسائره مع عودة التدفقات المالية.
وأظهرت هذه التطورات تحسناً في قدرة نظام الصرف على امتصاص الصدمات واستمرار التعاملات بالنقد الأجنبي، من دون عودة الفجوة بين السعر الرسمي والسعر الموازي أو تراكم طلبات الدولار لدى المصارف، وفق تقييم صندوق النقد الدولي.
لكن تجدد الضغوط على الجنيه في أكتوبر/تشرين الأول يبرز استمرار تعرض الاقتصاد لتقلبات الاستثمارات الأجنبية في أدوات الدين الحكومية، التي تتأثر سريعاً بأسعار الفائدة العالمية والمخاطر الإقليمية.
التضخم والفائدة وتكلفة التمويل
يضع البنك المركزي خفض التضخم في صدارة أولوياته، بعدما تراجع من مستويات قاربت 38 في المئة إلى نحو 13 في المئة. وأكد المحافظ استهداف الوصول إلى 7 في المئة، بهامش نقطتين مئويتين صعوداً أو هبوطاً، في النصف الثاني من عام 2027، ثم إلى 5 في المئة خلال العامين التاليين، وفق التقديرات الحالية.
ويعكس هذا المسار أثر الصدمات الخارجية على الجدول الزمني لخفض التضخم، بعدما كان البنك المركزي قد أعلن سابقاً هدفاً بنسبة 7 في المئة في الربع الأخير من عام 2026. ويعني تراجع التضخم تباطؤ وتيرة ارتفاع الأسعار، مع استمرار تأثير الزيادات السابقة على القوة الشرائية للأسر.
وتواجه السياسة النقدية تحدياً يتمثل في السماح للجنيه بالاستجابة للصدمات، مع احتواء انتقال انخفاض قيمته إلى أسعار السلع والخدمات، خصوصاً في ظل الاعتماد على الواردات من الطاقة والغذاء ومدخلات الإنتاج.
وتزداد هذه المهمة تعقيداً بسبب العلاقة بين التضخم والفائدة وكلفة الدين الحكومي. فقد أبقى البنك المركزي سعر فائدة الإيداع عند 19 في المئة والإقراض عند 20 في المئة، مقابل تضخم سنوي عام في المدن بلغ 13.9 في المئة في سبتمبر/أيلول 2026.
وتساعد الفائدة المرتفعة على احتواء التضخم ودعم جاذبية الادخار والاستثمار بالجنيه، لكنها تزيد تكلفة الاقتراض الحكومي وتمويل الشركات. أما خفضها فيحتاج إلى تراجع مستدام للتضخم وثقة أكبر باستقرار النظام النقدي، لتجنب تجدد الضغوط على تدفقات رؤوس الأموال وسعر الصرف. ولذلك يرتبط نجاح السياسة النقدية أيضاً بضبط المالية العامة وتقليص احتياجات الحكومة إلى الاقتراض، وإتاحة تمويل أكبر للاستثمار والإنتاج.
احتياطيات أقوى لمواجهة الالتزامات
أشار المحافظ إلى بلوغ الاحتياطيات الدولية نحو 57.3 مليار دولار، وارتفاع نسبة تغطيتها للالتزامات الخارجية قصيرة الأجل إلى نحو 102 في المئة، مقابل مستويات سابقة تراوحت بين 70 و80 في المئة.
ويعزز نظام الصرف المرن قدرة البنك المركزي على المحافظة على الاحتياطيات، من خلال تقليل الحاجة إلى استخدامها للدفاع عن سعر محدد للجنيه، بما يتيح توظيفها لمواجهة الالتزامات والصدمات الخارجية.
كما أشار المحافظ إلى بلوغ معدل كفاية رأس المال لدى المصارف نحو 19 في المئة، ونسبة القروض غير المنتظمة 1.8 في المئة من إجمالي القروض، مع تغطيتها بالمخصصات بنسبة تقارب 87 في المئة. وتوفر هذه المؤشرات دعماً للاستقرار المالي، مع استمرار الحاجة إلى إدارة المخاطر المرتبطة بالانكشاف على الدين الحكومي والظروف الاقتصادية.
طموح استخدام الجنيه المصري في الخارج
يمثل تطلع البنك المركزي إلى جعل الجنيه قابلاً للتحويل والتداول خارج مصر أحد أبرز التطورات في تصريحات المحافظ. فقد تحدث عن مسار قد يستغرق نحو خمس سنوات، يتيح تبادل الجنيه بعملات أخرى خارج البلاد وفتح حسابات به لدى مصارف أجنبية.
ويتطلب تحقيق هذا الهدف تعزيز الثقة الدولية بالعملة والسياسات النقدية المصرية، وتوفير سيولة كافية وإمكان تحويل الجنيه بسهولة، إلى جانب توسيع المعاملات التجارية والمالية التي تولد طلباً فعلياً عليه.
ويختلف توسيع قابلية التحويل عن تحرير حركة رؤوس الأموال بصورة كاملة أو تحول الجنيه إلى عملة دولية واسعة الاستخدام. كما أن زيادة التعاملات الخارجية به قد تعرضه لتقلبات أكبر في حركة رؤوس الأموال، ما يتطلب تطوير القطاع المالي والأطر التنظيمية وإدارة المخاطر.
ويشير الأفق الزمني الذي تحدث عنه المحافظ إلى تحول مؤسسي تدريجي، يعتمد على استمرار التقدم في استقرار الأسعار وتعميق التعاملات المالية وتعزيز موارد النقد الأجنبي.
من الاستقرار النقدي إلى اقتصاد أكثر قدرة على توليد النقد الأجنبي
تبقى استدامة الاستقرار النقدي مرتبطة بأوضاع المالية العامة وهيكل تدفقات النقد الأجنبي. فقد أشار صندوق النقد الدولي إلى استمرار ارتفاع احتياجات التمويل الحكومي الإجمالية عند نحو 40 في المئة من الناتج المحلي الإجمالي في المدى القريب، إلى جانب الاعتماد الكبير على آجال الدين القصيرة وانكشاف المصارف على التمويل الحكومي.
وتبرز هنا ضرورة زيادة مساهمة الاستثمارات الأجنبية المباشرة التي ترفع الطاقة الإنتاجية والتصديرية، وتخلق فرص عمل وموارد مستدامة من العملات الأجنبية، بما يخفف الاعتماد على تدفقات المستثمرين إلى أدوات الدين.
ويتطلب ذلك إصلاحات تعزز المنافسة ودور القطاع الخاص، وتخفض احتياجات التمويل الحكومي وتدعم نمو الإنتاج والصادرات. ومن شأن التقدم في هذه المجالات أن يعزز ما تحقق من مرونة نقدية، ويرسخ الثقة بالجنيه، ويمهد لتوسيع استخدامه في الخارج ضمن اقتصاد أكثر قدرة على مواجهة الصدمات.