يبدو أن استراتيجية الدول المنتجة للنفط تتجه حالياً إلى اتخاذ منحى مخالفاً لذلك الذي اتبعته على مدى العقد الماضي، ويتمثل بتقديم خيار المحافظة على الحصة السوقية في مقابل المحافظة على استقرار الأسعار. وهذا الاتجاه هو بعكس النهج الذي اتبعه المنتجون على مر السنوات العشر الماضية، والقاضي باعتماد سياسة مرنة في خصوص الإنتاج من ناحية رفعه أو خفضه بما يتلاءم مع حال السوق النفطية، مع الأخذ في الاعتبار كمية الإنتاج المتأتية من منافسين خارج مجموعة "أوبك +" وعلى رأسهم شركات النفط الصخري الأميركي، إضافة إلى عوامل الطلب المتغيرة.
وعلى الرغم من أن العامين الماضيين كانا قد شهدا ضغوطات كبيرة على الطلب نتيجة عوامل عدة أبرزها تباطؤ النمو الاقتصادي في عدد من الدول المستهلكة للنفط والحروب التجارية بين أكبر اقتصادات العالم وخروج بريطانيا من الاتحاد الأوروبي، فإن التعاون القائم بين "أوبك" وحليفها اللدود روسيا نجح في إبقاء سعر النفط عند مستويات مقبولة جداً بلغت في المتوسط نحو67 دولار للبرميل خلال عامي 2018 و2019. وكانت هذه الأسعار تعدّ مقبولة من قبل المنتجين والمستهلكين كونها تحقق نوعاً من التوازن بين ما يحتاجه الاقتصاد العالمي من جهة وما تحتاجه اقتصادات الدول المنتجة من جهة أخرى لتحقيق النمو المستدام.
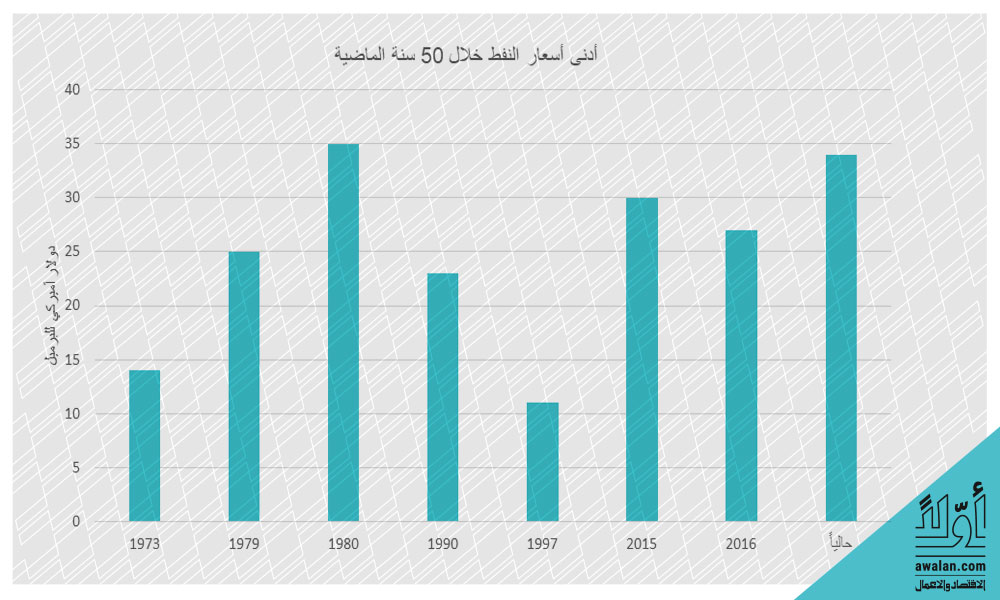
وخلال الأسابيع الماضية، زاد تفشي فيروس كورونا ما أثّر كثيراً على الاقتصاد العالمي لا سيما على قطاعات المواصلات والشحن والصناعة التي تستهلك القسم الأكبر من النفط. ولكن، لم يترافق ذلك مع تفاهم بين أوبك وروسيا حول خفض الإنتاج وحصة كل دول من هذا الخفض، كما جرت الحال سابقاً. لا بل انتقل المنتجون إلى وضعيات هجومية تقضي بزيادة الانتاج وتحول التنسيق إلى صراع حول المحافظة على الحصة السوقية، مع إعلان كل من موسكو والرياض وأبو ظبي رفع الإنتاج إلى مستويات قياسية. الأمر الذي أدى إلى انخفاض سعر النفط إلى أدنى مستوياته منذ أربع سنوات.